Showing Posts From
生命保険
-
生命保険をFWDの収入保障に切り替えた話【健康診断で引っかかりネット申込できず→FP面談で契約できた】
- 2026年7月19日
- 保険見直し
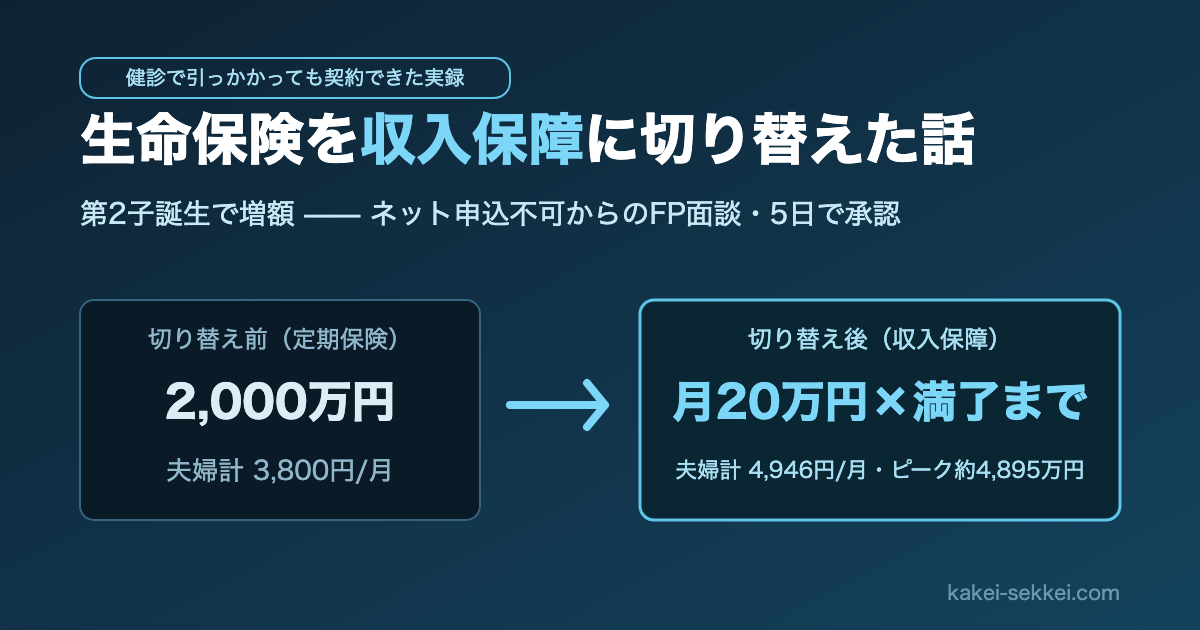
生命保険のネット申込フォームで、告知の途中から先に進めなくなった——今回の切り替えは、そんな場面から始まりました。 原因は、会社の健康診断で肝臓の数値に引っかかっていたことです。ネット完結のはずが、「FPとの面談が必要です」という案内に切り替わる。正直、「ああ、これは断られるか、高い保険料になるやつでは」と身構えました。 結論から言うと、夫婦とも無事に契約できました。それも、再検査の結果を添えて、標準より有利な優良体の区分で。この記事では、第2子の誕生を機に夫婦の死亡保障をチューリッヒの定期保険からFWDの収入保障保険へ切り替えた顛末を、健診で引っかかった場合の実際の流れまで含めて全部書きます。結論:保障は2.4倍・保険料は+約1,100円で切り替え完了 先に、切り替えの前後を比べます。切り替え前 切り替え後商品 チューリッヒ生命 定期保険(10年) FWD生命 無解約返戻金型収入保障保険Ⅱ(生活支援特則なし)保障 死亡時に一時金2,000万円(夫婦それぞれ) 死亡時から月20万円を保険期間満了まで(夫婦それぞれ・最低支払保証2年)保障の最大額 2,000万円 一時金受取を選ぶと約4,895万円(契約直後の場合。以後は残期間に応じて減少)月額保険料(夫婦計) 3,800円 4,946円(私2,650円+妻2,296円)第2子が生まれ、守るべき期間も金額も増えた我が家にとって、保険料は月1,100円ほどの増額で、保障のピークは2.4倍以上。複数社を比較した結果、このコスパでFWDに決めました。チューリッヒは現在解約手続き中です。なぜ切り替えたのか:前の記事の「宿題」を実行した じつはこの切り替え、掛け捨て生命保険の選び方を書いたときからの宿題でした。 あの記事で私は「シンプルさ重視で定期保険を選んだが、子の成長とともに必要保障額は減っていく実態を考えると、収入保障保険のほうが本来は合理的」と書いています。定期保険は、1年目に亡くなっても9年目に亡くなっても同じ2,000万円。でも実際に遺族に必要なお金は、子どもが大きくなるほど減っていきます。 収入保障保険は「死亡時から満了まで毎月定額」という形なので、保障の総額が残り期間に応じて自然に減っていく。必要保障額の実態に保険の形が一致しているぶん、同じ守り方を定期保険より安く買えます。 そこへ第2子の誕生が重なりました。守る対象が増えた以上、各2,000万円では足りない。「増額」と「形の最適化」を同時にやるなら、切り替えのタイミングとしてはベストでした。そもそも収入保障保険とは:遺族に「毎月の給料」のように届く保険 聞き慣れない方向けに、仕組みを整理しておきます。 収入保障保険は、契約者が亡くなったとき、遺族が保険期間の満了まで毎月定額(我が家なら月20万円)を受け取れる死亡保険です。一時金でドンと受け取る定期保険に対して、毎月の給料の代わりが届き続けるイメージです。 定期保険との違い定期保険 収入保障保険受け取り方 一時金(例:2,000万円) 毎月定額(例:月20万円)を満了まで保障の総額 いつ亡くなっても同じ 亡くなる時期が遅いほど減っていく(残り期間×月額)保険料 同じピーク保障額なら高め 割安向いている考え方 シンプルさ・分かりやすさ重視 必要保障額の実態に合わせたコスパ重視ポイントは「保障の総額が減っていく」をデメリットと捉えるかどうかです。遺族に必要なお金は、子どもが成長するほど(=残りの養育期間が短くなるほど)減っていきます。つまり収入保障保険は、必要な分だけを必要な期間だけ買う設計になっていて、使わない保障に保険料を払わない分だけ安い——ここが核心です。 知っておきたい用語2つ最低支払保証期間:満了間際に亡くなった場合でも、最低限この期間分は支払われるという保証です。我が家の契約は2年なので、極端な話、満了の1ヶ月前に亡くなっても2年分(月20万円×24ヶ月)は支払われます 一時金受取:毎月ではなく一括でまとめて受け取る選択肢です。ただし一括にすると、毎月受け取る場合の総額より少なくなるのが一般的です。遺族が状況に応じて選べる、と理解しておけば十分です死亡保険3タイプ(定期・収入保障・逓減定期)の詳しい比較は、前回の記事で解説しています。我が家の契約内容項目 内容商品 FWD生命「無解約返戻金型収入保障保険Ⅱ」特則 生活支援特則なし保障 月20万円(夫婦それぞれ)最低支払保証期間 2年受け取り方 毎月の年金形式のほか、一時金受取も選択可能(契約直後なら約4,895万円)生活支援特則を付けなかったのは、就業不能への備えは傷病手当金と貯蓄でカバーする方針を変えていないからです。保険はあくまで「死亡時に家族の生活費が消える」リスクに絞る——貯蓄型保険3社を解約したときからの、我が家の一貫した考え方です。 無解約返戻金型というのは、途中で解約してもお金が戻らない代わりに保険料が安いタイプです。掛け捨て派の我が家には、迷う余地はありませんでした。本題:健康診断で引っかかり、ネットで申し込めなかった ここからが、この記事でいちばん書きたかった部分です。 告知でストップがかかった 私は会社の健康診断で、肝臓の数値に引っかかったことがありました。ネット申込の告知でそれを正直に入力すると、ネット完結では進めなくなり、「FWDが委託しているFPとの面談が必要」という流れに切り替わりました。 「ネットで安く入れるのが取り柄なのに、面談って……」と一瞬ひるみましたが、これは断り文句ではなく、審査の入口でした。 面談はオンライン・夫婦合わせて約1時間 面談はオンラインと対面が選べたので、オンラインにしました。所要時間は夫婦2人分を合わせて1時間程度。契約内容の確認と告知まわりの手続きが中心で、拍子抜けするほど事務的に進みました。 そして特筆したいのがこれです。面談で、他の保険は一切勧められませんでした。 私は以前、昼食・託児所つきの無料FP相談で貯蓄型のユニットリンク保険を勧められた経験があります。「FPとの面談」と聞くとあの営業を思い出して警戒していたのですが、今回はまったく別物でした。申し込みたい商品の手続きを、必要な範囲でサポートしてくれるだけ。この点は安心して大丈夫です。 再検査の結果と健診結果で、約5日で承認 審査に使えるのは15ヶ月以内の健康診断結果でした。私の場合、引っかかった肝臓の数値は再検査で異常なしとなっており、数値もFWDの優良体の範囲内。結果、申し込みから5日程度で承認され、夫婦とも無事に契約できました。 健診で何かに引っかかった経験があると、「もう安い保険には入れないのでは」と諦めそうになります。でも実際は、再検査の結果や直近の数値しだいで、優良体の区分すら狙える。引っかかった事実だけで自己判断せず、告知して審査を受けてみる価値はあります。切り替えで注意したこと新しい保険の承認が出てから、古い保険を解約する:先にチューリッヒを解約してしまうと、万一審査に落ちた場合に無保険期間ができます。我が家はFWDの承認を確認してから解約手続きに入りました 収入保障保険は掛け捨てで、満期金も解約返戻金もありません:貯蓄機能を求める商品ではなく、その分をNISAで運用するのが我が家の役割分担です 告知は正直に:数値を隠して契約しても、支払い時に告知義務違反で保険金が出なければ本末転倒です。引っかかった事実こそ正確に伝えて、審査に判断してもらうのが結局いちばん安全ですまとめ第2子の誕生を機に、夫婦の死亡保障をチューリッヒ定期(各2,000万円・計3,800円)→FWD収入保障(各月20万円・計4,946円)へ切り替え 保障のピークは約4,895万円(一時金受取の場合)と2.4倍以上になって、保険料の増加は月約1,100円 健診の肝臓の数値でネット申込はできなかったが、FWD委託のFPとのオンライン面談(夫婦計約1時間)を経て、約5日で承認 面談で他の保険は勧められなかった。無料FP相談の営業とはまったく別物 再検査で異常なし・数値が範囲内だったため優良体で契約できた。健診で引っかかった経験があっても、諦める前に審査を受けてみる価値あり保険の見直しは「解約して終わり」ではなく、家族が増えたら保障も増やす——攻め(運用)と守り(保険)の両方をメンテナンスして、我が家の家計はできています。よくある質問(FAQ) Q1. 健康診断で引っかかっていると、生命保険には入れませんか? 入れる可能性は十分あります。私は肝臓の数値で引っかかりネット申込はできませんでしたが、再検査で異常なしだったこと、直近の数値がFWDの基準の範囲内だったことから、標準より有利な優良体の区分で契約できました。引っかかった事実だけで諦めず、再検査の結果や15ヶ月以内の健康診断結果を用意して審査を受けてみることをおすすめします。 Q2. 収入保障保険と定期保険はどちらがいいですか? 同じ守り方を安く買いたいなら収入保障保険が合理的です。遺族に必要なお金は子どもの成長とともに減っていくため、「死亡時から満了まで毎月定額」という収入保障の形は必要保障額の実態に合っています。一方、定期保険は保障額が一定でシンプルなので、管理のしやすさを重視するなら選択肢になります。我が家は当初シンプルさで定期保険を選び、第2子の誕生を機に収入保障へ切り替えました。 Q3. FP面談では他の保険を勧められませんか? 私の場合、一切勧められませんでした。申し込んだ収入保障保険の手続きと告知の確認だけで、夫婦2人分を合わせて1時間程度で終わりました。保険ショップや無料FP相談の「提案型」の面談とは性質が違い、審査手続きの一環としての面談でした。 Q4. 申し込みから契約まで、どれくらいかかりましたか? 我が家は申し込みから承認まで5日程度でした。流れは「ネット申込→告知内容によりFP面談の案内→オンライン面談(夫婦計約1時間)→審査→承認」です。健康診断結果(15ヶ月以内のもの)を審査に使えたのが、スムーズだった理由だと思います。 Q5. 古い保険はいつ解約すればいいですか? 新しい保険の承認が出てからです。先に解約すると、万一新しい保険の審査に落ちた場合に無保険の期間ができてしまいます。我が家もFWDの承認を確認してから、チューリッヒの解約手続きに入りました。 Q6. 生活支援特則は付けるべきですか? 我が家は付けませんでした。就業不能への備えは、会社員なら傷病手当金(通算1年6ヶ月)という公的保障があり、それを超える分は貯蓄で対応する方針だからです。保険は「死亡時に家族の生活費が消える」リスクに絞り、それ以外は公的保障と貯蓄でカバーする——保険料を最小にする我が家の考え方です。ただし公的保障が手薄な自営業の方などは、検討の価値があります。{"@context":"https://schema.org","@type":"FAQPage","mainEntity":[{"@type":"Question","name":"健康診断で引っかかっていると、生命保険には入れませんか?","acceptedAnswer":{"@type":"Answer","text":"入れる可能性は十分あります。私は肝臓の数値で引っかかりネット申込はできませんでしたが、再検査で異常なしだったこと、直近の数値が基準の範囲内だったことから、優良体の区分で契約できました。再検査の結果や15ヶ月以内の健康診断結果を用意して審査を受けてみることをおすすめします。"}},{"@type":"Question","name":"収入保障保険と定期保険はどちらがいいですか?","acceptedAnswer":{"@type":"Answer","text":"同じ守り方を安く買いたいなら収入保障保険が合理的です。遺族に必要なお金は子どもの成長とともに減っていくため、収入保障の形は必要保障額の実態に合っています。定期保険は保障額が一定でシンプルなので、管理のしやすさ重視なら選択肢になります。"}},{"@type":"Question","name":"FP面談では他の保険を勧められませんか?","acceptedAnswer":{"@type":"Answer","text":"私の場合、一切勧められませんでした。申し込んだ収入保障保険の手続きと告知の確認だけで、夫婦2人分を合わせて1時間程度で終わりました。審査手続きの一環としての面談で、提案型の営業とは性質が違いました。"}},{"@type":"Question","name":"申し込みから契約まで、どれくらいかかりましたか?","acceptedAnswer":{"@type":"Answer","text":"申し込みから承認まで5日程度でした。ネット申込→告知内容によりFP面談の案内→オンライン面談→審査→承認という流れです。15ヶ月以内の健康診断結果を審査に使えたのがスムーズだった理由だと思います。"}},{"@type":"Question","name":"古い保険はいつ解約すればいいですか?","acceptedAnswer":{"@type":"Answer","text":"新しい保険の承認が出てからです。先に解約すると、万一新しい保険の審査に落ちた場合に無保険の期間ができてしまいます。我が家も新しい保険の承認を確認してから解約手続きに入りました。"}},{"@type":"Question","name":"生活支援特則は付けるべきですか?","acceptedAnswer":{"@type":"Answer","text":"我が家は付けませんでした。就業不能への備えは傷病手当金という公的保障と貯蓄で対応する方針だからです。ただし公的保障が手薄な自営業の方などは検討の価値があります。"}}]}関連記事掛け捨て生命保険の選び方【必要保障額の計算法】 我が家の保険ポートフォリオ全公開 昼食・託児所付きFP無料相談会でユニットリンクを勧められた話 貯蓄型保険3社を解約してNISAに全額移した話 30代子育て世帯が金融資産2,000万円を貯めるまでにやったこと※本記事は運営者個人の体験に基づくものであり、特定の保険商品の契約を推奨するものではありません。保険料・引受基準・審査結果は年齢・健康状態・時期により異なります。最新の商品内容はFWD生命の公式サイトでご確認ください。詳細は免責事項をご確認ください。
-
我が家の保険ポートフォリオ全公開【月4,420円・民間保険は2種類だけ】
- 2026年6月2日
- 保険見直し
「保険は何に入っていますか?」と聞かれたら、答えはシンプルです。 民間保険は2種類、月の保険料の合計は4,420円——これが、子ども2人を持つ共働き世帯の我が家が行き着いた結論です。📌 2026年7月更新:死亡保障を、第2子の誕生に合わせてチューリッヒの定期保険→FWDの収入保障保険(夫婦計4,946円・月20万円保障)へ切り替えました。現在の月額合計は火災保険と合わせて約5,600円です。「民間保険は死亡保障+火災保険の2種類だけ」という構成は変わっていません。切り替えの詳細はこちら。 → 生命保険をFWDの収入保障に切り替えた話この記事では、我が家の保険ポートフォリオを全公開します。何に入っていて、何に入っていないか。そしてその理由を、これまでの保険見直しの記録とともに整理します。結論:我が家の保険ポートフォリオ種類 商品 月額死亡保障(定期保険) チューリッヒ生命 定期保険プレミアム 3,800円(夫婦合計)賃貸火災保険 mysurance スマート賃貸火災保険 ベーシックプラン 620円合計4,420円がん保険・医療保険・貯蓄型保険・就業不能保険・個人年金——これらは一切入っていません。 「少なすぎでは?」と感じた方のために、なぜこれだけで足りるのかを順番に説明します。前提:公的保障の土台を確認する 民間保険を最小化できる理由は、公的保障がかなりの範囲をカバーしているからです。まずここを把握することが、保険見直しのすべての出発点です。 医療費:健康保険組合の付加給付 我が家は会社の健康保険組合に加入しており、付加給付(自己負担の上限額を一定額に抑える制度)があります。 公的な高額療養費制度では、月の医療費の自己負担が所得区分に応じた上限額(限度額)を超えた分は払い戻されます。実際にこの制度を出産で2回使った体験談はこちらの記事にまとめています。 所得区分別の自己負担限度額(70歳未満・月額)の計算式:所得区分 標準報酬月額の目安 限度額(月)の計算式ア(高所得) 83万円以上 252,600円+(医療費−842,000円)×1%イ 53〜79万円 167,400円+(医療費−558,000円)×1%ウ(一般) 28〜50万円 80,100円+(医療費−267,000円)×1%エ 26万円以下 57,600円(定額)⚠️ 重要:自己負担限度額に「上限額」はありません。医療費が高額になるほど、限度額も増えていきます。 例えば医療費が月100万円かかった場合、自己負担限度額は次のとおりです:区分 自己負担額(月100万円の場合) 月500万円の場合ア 約25.4万円 約29.4万円イ 約21.1万円 約25.1万円ウ 約8.7万円 約12.7万円ただし多数該当(直近12ヶ月で3回以上限度額に達した場合)に該当すると、4回目以降は限度額が下がります(区分ウなら44,400円)。長期闘病時の負担はこれでさらに緩和されます。 健保組合の付加給付が加わると(我が家の場合は一定額を超えた医療費を翌月還付)、実質的な自己負担はさらに低くなります。 「高額な医療費が発生したとき」の民間医療保険の役割は、付加給付のある健保組合では大幅に薄れます。ただし高所得の方ほど自己負担も大きくなるため、ご自身の所得区分で確認することをお勧めします。 休業時:傷病手当金 病気やケガで働けなくなったとき、健康保険から傷病手当金が支給されます。支給額:支給開始日以前12ヶ月の標準報酬月額平均の2/3相当(日額)× 支給日数 支給期間:支給開始日から通算1年6ヶ月(2022年1月改正。途中復職しても期間は合算) 待期期間:連続3日の休業後、4日目から支給会社員の場合、会社の休業補償(有給など)と組み合わせれば、短中期の休業リスクはかなりカバーできます。 死亡時:遺族厚生年金+遺族基礎年金 厚生年金加入者(会社員)が亡くなった場合、遺族に遺族厚生年金+遺族基礎年金が支給されます。 詳しい計算方法は掛け捨て生命保険の記事で整理しましたが、子どもが小さい期間は遺族基礎年金も上乗せされます。ただし世帯収入の全額を代替できるわけではなく、民間の定期保険で不足分を補うのが合理的です。 なお、遺族厚生年金には夫婦で非対称な制度設計があります。妻が亡くなった場合の夫への遺族厚生年金は、現行制度では夫が55歳未満だと原則として支給されません(2025年成立の年金制度改正法により、2028年4月から段階的に男女差解消の方向で見直しが始まりますが、完全実施までは20年超かかる見込みです。現役世代の備えとしては現行制度を前提に考えるのが現実的)。共働き世帯で夫婦両方に死亡保障をかけている理由の一つがここにあります。民間保険①:チューリッヒ生命 定期保険プレミアム 加入内容項目 内容商品名 チューリッヒ生命 定期保険プレミアム保険金額 夫:2,000万円 / 妻:2,000万円月額保険料 夫婦合計 3,800円保険期間 10年定期なぜ定期保険だけにしたか 掛け捨て生命保険の記事で詳しく書きましたが、選んだ基準はシンプルです。「保障」と「運用」は分ける——貯蓄型・変額保険は内部コストが高く、どちらも中途半端になる 純粋な死亡保障だけをネット系定期保険で安く買う 浮いた保険料差額はNISAで運用するチューリッヒは申込・告知はネット完結。ライフネット生命・SBI生命・メットライフ生命等と複数社で同条件の保険料を比較した結果、チューリッヒが最安水準かつ財務格付けも安定しており選びました。詳しい比較は掛け捨て生命保険の選び方を参照してください。 今後の課題:10年後の更新 末子が現在0歳のため、死亡保障が本当に必要な期間は末子が独立するまでの約18年間です。現在の10年定期では期間が不足するため、10年後に更新または乗り換えが必要です。 更新時に健康状態が変化していると保険料が上がるリスクもあるため、20年定期への切り替えを検討中です。この点は今後の課題として引き続き整理していきます。民間保険②:mysurance スマート賃貸火災保険 ベーシックプラン項目 内容商品名 mysurance スマート賃貸火災保険 ベーシックプラン月額保険料 620円補償内容 家財・借家人賠償責任・個人賠償責任 等賃貸の火災保険は、不動産会社が最初に勧める商品は割高なケースが多いです。我が家も入居当初は不動産会社指定の保険に加入していましたが、更新のタイミングで自分で比較・切り替えました。 家財の保険金額を現実的な額に絞り、個人賠償責任までカバーして月620円。切り替えの経緯と選び方は別記事に詳しく書いています。 → 賃貸の火災保険は自分で選べる【不動産会社指定から月620円に切り替えた話】入っていない保険とその理由 がん保険・医療保険 → がん保険・医療保険を全部解約した話 高額療養費制度+健保組合の付加給付で、民間の医療保険が必要な場面がほぼなくなりました。また、私と妻の双方の家族歴からがんのリスクは意識しているものの、貯蓄で備える方が合理的という結論です。 貯蓄型・運用型の保険(終身・養老・学資・個人年金・ユニットリンク等) → 貯蓄型保険3社を解約してNISAに全額移した話 → 無料FP相談会でユニットリンクを勧められた話 「保障+貯蓄/運用」を1つの商品にまとめたタイプ(終身・養老・学資・個人年金・変額保険/ユニットリンク等)はすべて見送っています。保険関係費・解約控除・特別勘定の運用関係費など内部コストが高い 保障も運用もどちらも中途半端になりやすい 同じ目的なら「掛け捨て定期保険+NISA」の組み合わせの方が圧倒的にコスト効率が高い「保障と運用は分ける」が我が家の一貫したスタンスです。 就業不能保険 傷病手当金(通算1年6ヶ月)と会社の有給休暇でカバーできると判断しています。1年6ヶ月を超える長期療養になった場合は貯蓄で対応する方針ですが、これは数百万円以上の流動資産があることが前提です。貯蓄が薄い段階では就業不能保険を検討する価値はあります。 なお、就業不能時の生活防衛資金(生活費6ヶ月〜1年分+療養想定額)は、現預金または流動性の高いNISA枠で確保しておく必要があります。iDeCoを活用している方は原則60歳まで引き出せないため、iDeCoだけで老後資金を組まず、就業不能リスクへの流動性は別枠で確保してください。月の保険料まとめ保険 月額チューリッヒ定期保険(夫婦合計) 3,800円mysurance 賃貸火災保険 620円合計 4,420円「収入の5〜10%を保険料に」という目安を聞いたことがある方もいるかもしれませんが、これは保険業界で普及した数字であり、必要保障額の積み上げ計算とは無関係です。我が家は必要な保障を積み上げた結果、それを大きく下回る水準に収まっています。浮いた差額は全額、NISAに回しています。 保険は固定費の“大物”の一つです。通信費(格安SIM)も含めた固定費全体をどう見直して年14万円を浮かせたかは、固定費を見直して年14万円浮かせた話にまとめています。我が家の保険見直しの歴史 今のポートフォリオは一度に完成したわけではなく、段階的な見直しの積み重ねです。時期 出来事 詳細第1子誕生後 貯蓄型保険3社を全解約・NISAへ E-01 記事同時期 がん保険・医療保険を全解約 E-02 記事見直し後 チューリッヒ定期保険に加入 E-03 記事同時期 無料FP相談でユニットリンクを断る E-04 記事現在 定期保険+火災保険のみ維持 本記事保険を見直す際の考え方 我が家の経験から、保険見直しの手順をまとめると次のとおりです。 ① 公的保障を正確に把握する まず健保組合・遺族年金・傷病手当金で何がカバーされるかを確認します。ここを飛ばすと、必要のない保険を掛け続けることになります。 ② 「万が一」のリスクを分類するリスク 対応方法死亡 遺族年金+掛け捨て定期保険で不足分を補う入院・手術 高額療養費+付加給付+貯蓄で対応長期休業 傷病手当金+有給+貯蓄で対応老後 NISAで対応(一般的な会社員はNISA1,800万円の枠を使い切るのが先。iDeCoはその先で検討)賃貸の損害賠償 賃貸火災保険(ベーシックプラン)で対応③ 保障と運用を分ける 「死亡保障が必要なら掛け捨て定期保険」「老後資金が必要ならまずNISA」——目的に応じたシンプルな商品を組み合わせるのが最もコスト効率が高いです。関連記事貯蓄型保険3社を解約してNISAに全額移した話 がん保険・医療保険を全部解約した話 掛け捨て生命保険の選び方 昼食・託児所付きFP無料相談会でユニットリンクを勧められた話 高額療養費制度を出産で2回体験した話【吸引分娩は約12万円・正常分娩は約27万円】 固定費を見直して年14万円浮かせた話(格安SIM+保険)おすすめ書籍 📚 山崎元『新NISA対応 超改訂版 難しいことはわかりませんが、お金の増やし方を教えてください!』 → Amazonで見る 「保障と運用を分ける」「貯蓄型保険は不要」の考え方の土台になった1冊です。保険見直しの前に読んでおくと、FPや保険会社のセールストークに流されにくくなります。 📚 両学長『改訂版 本当の自由を手に入れる お金の大学』 → Amazon商品ページ 「守る力」の章で保険の考え方が体系的に整理されています。我が家の保険ポートフォリオの考え方に近く、入門書として最適です。まとめ項目 内容民間保険の種類 2種類(定期保険・賃貸火災保険)月の保険料合計 4,420円入っていない保険 がん・医療・貯蓄型・就業不能・個人年金公的保障の土台 健保組合付加給付・傷病手当金・遺族年金老後資金の手段 NISA(iDeCoは現状未活用)「保険は多いほど安心」ではありません。公的保障で何がカバーされるかを把握した上で、本当に必要な保障だけを民間保険で補う——この考え方に行き着いてから、我が家の保険料は大きく下がり、その分の資金がNISAに回るようになりました。 保険の見直しに迷っている方の参考になれば幸いです。よくある質問(FAQ) Q1. 民間保険を2種類だけにして、本当に大丈夫ですか? 我が家は会社員で健康保険組合の付加給付があり、高額療養費制度・傷病手当金・遺族年金という公的保障の土台があるため、民間保険は死亡保障の定期保険と賃貸火災保険の2種類(月4,420円)で足りると判断しました。公的保障の手薄な自営業・フリーランスや、貯蓄が薄い段階では、必要な保険は変わります。 Q2. なぜがん保険・医療保険に入っていないのですか? 高額療養費制度に健保組合の付加給付が加わると、医療費の自己負担は月数万円程度に抑えられ、民間医療保険が必要な場面がほぼなくなるためです。がんのリスクは家族歴から意識していますが、毎月の保険料を払い続けるより貯蓄で備えるほうが合理的という結論に至りました。 Q3. 就業不能保険は不要ですか? 我が家は傷病手当金(通算1年6ヶ月)と会社の有給、それを超える場合は貯蓄で対応する方針です。ただしこれは数百万円以上の流動資産があることが前提です。貯蓄が薄い段階では就業不能保険を検討する価値があります。生活防衛資金は現預金か流動性の高いNISA枠で確保しておくのが安全です。 Q4. 保険料は収入の何%が目安ですか? 「収入の5〜10%」という目安をよく聞きますが、これは保険業界で普及した数字で、必要保障額の積み上げ計算とは無関係です。我が家は必要な保障を積み上げた結果、それを大きく下回る月4,420円に収まっています。割合から逆算するのではなく、必要保障額から積み上げるのが正しい順序です。 Q5. 保険の見直しは何から始めればいいですか? まず公的保障(健保組合の付加給付・高額療養費・傷病手当金・遺族年金)で何がカバーされるかを正確に把握することからです。ここを飛ばすと、必要のない保険を掛け続けることになります。その上で死亡・入院・長期休業・老後・賠償といったリスクを分類し、保障と運用を分けてシンプルな商品を組み合わせます。 Q6. 掛け捨て定期保険は10年定期で足りますか? 我が家は末子が0歳のため、死亡保障が本当に必要な期間は末子が独立するまでの約18年間です。現在は10年定期に加入していますが期間が不足するため、更新時の保険料上昇リスクも踏まえ、20年定期への切り替えを検討しています。必要な保障期間は末子の年齢から逆算して決めるのがポイントです。{"@context":"https://schema.org","@type":"FAQPage","mainEntity":[{"@type":"Question","name":"民間保険を2種類だけにして、本当に大丈夫ですか?","acceptedAnswer":{"@type":"Answer","text":"我が家は会社員で健康保険組合の付加給付があり、高額療養費制度・傷病手当金・遺族年金という公的保障の土台があるため、民間保険は死亡保障の定期保険と賃貸火災保険の2種類(月4,420円)で足りると判断しました。公的保障の手薄な自営業・フリーランスや、貯蓄が薄い段階では、必要な保険は変わります。"}},{"@type":"Question","name":"なぜがん保険・医療保険に入っていないのですか?","acceptedAnswer":{"@type":"Answer","text":"高額療養費制度に健保組合の付加給付が加わると、医療費の自己負担は月数万円程度に抑えられ、民間医療保険が必要な場面がほぼなくなるためです。がんのリスクは家族歴から意識していますが、毎月の保険料を払い続けるより貯蓄で備えるほうが合理的という結論に至りました。"}},{"@type":"Question","name":"就業不能保険は不要ですか?","acceptedAnswer":{"@type":"Answer","text":"我が家は傷病手当金(通算1年6ヶ月)と会社の有給、それを超える場合は貯蓄で対応する方針です。ただしこれは数百万円以上の流動資産があることが前提です。貯蓄が薄い段階では就業不能保険を検討する価値があります。生活防衛資金は現預金か流動性の高いNISA枠で確保しておくのが安全です。"}},{"@type":"Question","name":"保険料は収入の何%が目安ですか?","acceptedAnswer":{"@type":"Answer","text":"「収入の5〜10%」という目安をよく聞きますが、これは保険業界で普及した数字で、必要保障額の積み上げ計算とは無関係です。我が家は必要な保障を積み上げた結果、それを大きく下回る月4,420円に収まっています。割合から逆算するのではなく、必要保障額から積み上げるのが正しい順序です。"}},{"@type":"Question","name":"保険の見直しは何から始めればいいですか?","acceptedAnswer":{"@type":"Answer","text":"まず公的保障(健保組合の付加給付・高額療養費・傷病手当金・遺族年金)で何がカバーされるかを正確に把握することからです。ここを飛ばすと、必要のない保険を掛け続けることになります。その上で死亡・入院・長期休業・老後・賠償といったリスクを分類し、保障と運用を分けてシンプルな商品を組み合わせます。"}},{"@type":"Question","name":"掛け捨て定期保険は10年定期で足りますか?","acceptedAnswer":{"@type":"Answer","text":"我が家は末子が0歳のため、死亡保障が本当に必要な期間は末子が独立するまでの約18年間です。現在は10年定期に加入していますが期間が不足するため、更新時の保険料上昇リスクも踏まえ、20年定期への切り替えを検討しています。必要な保障期間は末子の年齢から逆算して決めるのがポイントです。"}}]}※本記事は運営者個人の体験・調査に基づくものです。具体的な保険選定の判断はご自身でも複数の情報源を確認してください。詳細は免責事項をご確認ください。
-
掛け捨て生命保険の選び方【夫婦月3,800円で2,000万円ずつの保障・FP視点の必要保障額計算】
- 2026年5月31日
- 保険見直し
貯蓄型保険3社を解約し、がん保険・医療保険も全部やめた我が家——でも、生命保険だけは残しました。 しかも、夫婦合わせて月3,800円。それぞれ2,000万円の死亡保障がついています。📌 2026年7月更新:第2子の誕生を機に、この定期保険はFWDの収入保障保険(夫婦計約5,000円・月20万円保障)へ切り替えました。本文末尾でも触れている「収入保障保険のほうが本来は合理的」を実行した形です。切り替えの顛末(健康診断で引っかかりネット申込できなかった話も含む)はこちら。 → 生命保険をFWDの収入保障に切り替えた話 以下の本文は、定期保険を選んだ当時の記録と選び方の解説としてそのまま残しています。必要保障額の計算方法・保険3タイプの比較は現在も変わらず有効です。「保険料3,800円で2,000万円も保障されるの?」と疑問に思う方もいるかもしれません。それが掛け捨ての定期生命保険の力です。 この記事では、なぜ掛け捨て生命保険だけは残したのか・必要保障額をどう計算したのか・どうやって選んだのかを、FPの計算ロジックを交えて全部書きます。我が家の現在の生命保険 まず先に結論から書きます。項目 内容保険会社 チューリッヒ生命タイプ 定期保険(掛け捨て)保険期間 10年定期死亡保険金額 私 2,000万円/ 妻2,000万円月額保険料 夫婦合計 3,800円(年45,600円)加入時期 33歳頃・第1子誕生後10年で54万円程度の支払いに対して、保障総額は夫婦合算4,000万円。これが掛け捨て定期保険のコストパフォーマンスです。 なお、第2子が今年誕生したので保障額の見直しを予定中です。後述します。貯蓄型を全部やめた我が家が、掛け捨て生命保険だけ残した理由 我が家は貯蓄型保険を全部解約し、がん保険・医療保険も解約しました。それでも死亡保障の掛け捨て生命保険だけは残している——理由は明確です。 「自分が死ぬ」という事象だけは、貯蓄でカバーしきれない 医療費(高額療養費制度)・働けない期間の収入(傷病手当金)・老後の生活費(公的年金)——これらは公的制度+貯蓄でほぼ対応できます。 しかし、「働き盛りの自分が突然死亡する」という事象だけは、貯蓄では追いつかないケースがあります。子どもが幼く、これから20年以上の養育費・教育費が必要 住宅ローンが残っていて団信に入っていない(または賃貸) 配偶者の所得だけでは家計が回らないこのとき、「自分が死んだ瞬間に数千万円が遺族に渡る」仕組みが必要になります。これは、貯蓄ではゼロからは作れない金額です。 公的遺族年金だけでは足りない場合の「補完」として残す 実は日本の公的制度には遺族年金があり、これがかなり手厚いです。それでも子どもがいる現役世代では遺族年金だけでは生活費を完全にカバーできないことが多いため、掛け捨ての民間保険で「不足分だけ」を補完する——これが我が家の発想です。「掛け捨て」が嫌われる本当の理由 保険ショップや営業員に行くと、「掛け捨ては勿体ない、貯蓄性のある保険にしましょう」と勧められることが多いです。 この主張、表面的には筋が通って見えますが、経済合理性で見ると完全に間違いです。 誤解①「掛け捨ては払った保険料が無駄になる」 これは典型的な誤解です。火災保険:火事にならなければ保険料は「無駄」? → 違います 自動車保険:事故を起こさなければ保険料は「無駄」? → 違います保険は「リスクが発生したときに大きな経済的損失を回避するための仕組み」であり、リスクが発生しなかった場合に保険料が戻らないのは当然です。生命保険も同じ。 誤解②「貯蓄型なら掛け捨て分と貯蓄が両立できる」 これも罠です。貯蓄型は「掛け捨て+貯蓄」を一つの商品にまとめているだけ。そして商品設計上、保険関係費・販売手数料が二重にかかります。 貯蓄型保険3社を解約した記事で詳しく書きましたが、「保障」と「投資」を分けたほうが、コスト・運用効率ともに圧倒的に優れています。アプローチ 仕組み コスト貯蓄型保険 保障+運用を一つの商品で 二重コストで非効率掛け捨て+NISA 保障は掛け捨て、運用はNISA 各々の最適解で効率的必要保障額の計算方法(標準的なFP教科書ベース) 掛け捨て生命保険でいくらの保険金額にすべきか——ここが最も重要なポイントです。 「とりあえず2,000万円」「営業に勧められて3,000万円」と感覚で決めるのではなく、ライフプランから必要保障額を計算するのが正しいアプローチです。※以下の計算は標準的なFP教科書の手順に基づく簡易試算です。私自身はFP3級保有ですが、正確な保障設計は1級FP・社会保険労務士への相談を推奨します。基本式 必要保障額の計算式は次のとおりです。必要保障額 = 遺族の支出総額 −(遺族年金+配偶者の手取り所得+現在の流動資産)順番に分解します。 ① 遺族の支出総額を見積もる 「遺族の支出総額」は、世帯生活費から被保険者本人の生活費(一般に25%)を除いた額を、配偶者の平均余命まで続くものとして計算するのが標準です。30代女性なら平均余命は約55年(厚生労働省 簡易生命表) 子どもの教育費は別途加算 住宅費は持ち家or賃貸で大きく異なる② 遺族年金を「段階別」に差し引く ここがFP視点の核心です。遺族年金は遺族の状況に応じて段階的に変化するため、フラットに「月◯万円」で20年などと計算すると大きく外します。 2024年度の遺族年金額年金種類 月額(モデル)遺族基礎年金(子1人加算込み) 約87,600円(年1,050,800円)遺族基礎年金(子2人加算込み) 約107,100円(年1,285,600円)遺族厚生年金 標準報酬月額×3/4 × 加入月数による(モデル月5〜10万円)中高齢寡婦加算(妻40〜65歳) 月約51,000円(年612,000円)参考:日本年金機構 遺族年金ガイド 遺族年金が段階的に変化する例(第2子0歳・私死亡前提)期間 状態 月額目安0〜13年目 子2人加算+遺族厚生 月約16〜20万円14〜18年目 第1子18歳超で加算1人減+遺族厚生 月約14〜18万円18年目〜妻65歳 遺族基礎失権・中高齢寡婦加算開始+遺族厚生 月約13〜15万円妻65歳以降 自分の老齢年金+遺族厚生(併給調整) ケースによる合計すると、配偶者が65歳になるまでの遺族年金累計は3,500〜3,800万円程度になります。「月17万円×20年=4,080万円」のような単純計算は実態と乖離します。 ③ 配偶者の「手取り所得」を差し引く ここで重要な注意点があります。 配偶者の生涯所得を丸ごと控除するのは誤りです。配偶者の所得は配偶者本人の生活費を賄うためにも使うものであり、丸ごと夫の死亡保障の代替として計算すると、配偶者の食費・住居費・老後資金まで遺族保障の代替で消費する前提になってしまいます。 正しくは:「遺族の支出総額」の段階で、配偶者本人の生活費を差し引いてから設定する もしくは、配偶者所得は「生活費を賄う原資」として位置づけ、子の教育費等の超過支出を埋める原資として一部のみ控除する④ 流動資産を差し引く 預貯金・NISA・iDeCo・株式等の遺族がすぐ現金化できる資産を差し引きます。ただし、老後資金として使う想定の部分は控除しないのが原則です。 我が家のケースで再計算 上記の手順に従って、我が家のケースを再計算します。項目 金額遺族の支出総額(配偶者+子2人、妻85歳まで) 約1.3億円子の教育費追加(公立中心〜国公立大自宅) 約1,600万円想定総額 約1.46億円▲ 配偶者の手取り所得(年収400万・残30年・手取り320万) ▲約9,600万円▲ 遺族年金(段階計算) ▲約3,500万円▲ 流動資産(老後分を除き半分のみ計上) ▲約1,000万円計算上の必要保障額 約500万円「ほぼゼロ近辺」が我が家の真実です。それでも2,000万円の保障を残しているのは、以下の理由から。配偶者所得が病気・介護等で減少するリスク 教育費を私立シナリオで考えるとさらに上振れ 生活水準を急に下げないためのバッファー 流動資産は老後資金にも使うので、丸ごと遺族用にしたくないこれらを加味して「私が死亡しても遺族の選択肢を狭めない金額」として2,000万円を設定しました。 重要な注意:妻死亡時の遺族年金は「夫」には極めて薄い ここで一つ重要な事実を補足します。 遺族厚生年金は「妻」には極めて手厚いが、「夫」が受給する場合は55歳以上の年齢要件があります(日本年金機構)。 つまり、妻が死亡した場合、夫(30代)は遺族厚生年金を受給できません。遺族基礎年金は子が受給しますが、夫自身に対する公的保障は乏しい構造です。 このため、「夫婦同額の保障で良い」とは限らず、本来は妻側の保障設計は別ロジックが必要です。我が家は便宜上同額の2,000万円としていますが、「妻が死亡した場合は家事育児の外部委託コスト+父親側の所得減少リスクをカバーする」観点で、別途設計するのが本筋です。 これは次回の見直し時に検討します。死亡保険の3タイプ比較 掛け捨ての死亡保険には、大きく3タイプあります。 ① 定期保険(保険金額固定)保険期間中は同額の保険金が支払われる 例:10年定期で2,000万円なら、1年目でも10年目でも死亡時は2,000万円 シンプルで選びやすい② 収入保障保険(残存期間×月額)残り期間に応じて保険金が逓減する 例:60歳満了で月10万円の収入保障型 → 30歳死亡なら 30年×120万 = 3,600万円、50歳死亡なら 10年×120万 = 1,200万円 子の年齢とともに必要保障額が下がっていく実態に合致 保障が時間とともに減るため保険会社のリスクが小さく、結果として同じピーク保障額あたりの保険料が安い③ 逓減定期保険(一時金型・段階逓減)一時金で支払われるが、保険期間中に保険金額が段階的に減っていく 住宅ローン残高に合わせるなど、目的が明確な場合に使う 収入保障保険と混同されがちだが、「一時金 vs 年金形式」「年単位の段階減 vs 月単位の逓減」の違いがある④ 終身保険(生涯保障)死ぬ時期に関わらず必ず支払われる 解約返戻金がある(貯蓄性) 保険料が高く、実質的には貯蓄型保険 掛け捨て前提の見直しでは原則選択肢から外す 例外として、相続税の死亡保険金非課税枠(500万円×法定相続人)を活用する目的の場合のみ、限定的に検討の余地あり。ただし若年共働き世帯では通常不要どれを選ぶべきかタイプ 推奨 理由定期保険 ◎ シンプル重視 計算しやすい・見直しやすい収入保障保険 ◎ コスパ重視 同じピーク保障額に対する保険料が割安逓減定期保険 △ 用途限定 住宅ローン残債対応など目的が明確な場合終身保険 △ 相続対策のみ 通常の死亡保障目的なら不要我が家はシンプルさ重視で定期保険を選びましたが、子の年齢に応じて必要保障額が逓減する実態を考えると、収入保障保険のほうが本来は合理的です。次回見直し時の選択肢として検討しています。我が家がチューリッヒ生命を選んだ理由 最終的に我が家がチューリッヒ生命の定期保険を選んだ理由を整理します。 ① 保険料の安さ 複数の保険比較サイトで見積もった結果、同じ2,000万円・10年定期の保障で最安水準でした。 複数社の保険料を比較できる主な比較サイトは以下のとおりです。価格.com 保険:定番。死亡保険・医療保険・がん保険を網羅 保険市場(hokende):取扱保険会社90社超 ほけんの窓口:店舗相談派向けなお、これらの比較サイトはいずれもアフィリエイト報酬で運営されており、表示順や「おすすめ」には一定のバイアスが含まれます。複数サイトで同条件の見積もりを取って横並びで比較するのが、最も中立に近い検討方法です。 ② ネット完結(申込・告知段階) チューリッヒは申込・告知がネット完結対応。営業員との対面が不要で、煩雑な手続きが省ける点が大きな魅力でした。 ただし保険金請求段階では、死亡診断書等の原本郵送が必要で「完全ネット完結」ではありません。これは業界全般の事情(マネロン対策・本人確認・支払査定)から避けられない構造です。誤解を招きやすいポイントなので明確にしておきます。 ③ 経営健全性(ソルベンシー・マージン比率) 保険会社を選ぶ際の見落としがちなチェックポイントが、ソルベンシー・マージン比率(保険金支払余力)です。 金融庁の早期是正措置発動基準は200%。主要生保はおおむね1,000%以上を確保しています。チューリッヒも基準を大きく上回る健全性を維持しています。保険ショップvsネット——どちらで選ぶべきか観点 保険ショップ(対面) ネット比較サイト比較対象 取扱保険会社のみ 提携保険会社内で比較可バイアス 手数料の高い商品を勧められやすい アフィリエイト報酬による表示順バイアスあり説明の手厚さ 詳しい説明あり 自分で調べる申込のしやすさ 即日対応 自分のペース「無料で相談できる」ショップはほぼ全てが保険会社からのコミッションで運営されています。ショップ側は手数料の高い商品を勧めるインセンティブを持っています。 一方で、ネット比較サイトもアフィリエイト報酬モデルで運営されており、「おすすめ」「ランキング」の表示順は完全に中立とは限りません。 完璧な中立性を求めるなら、複数の比較サイトで同条件の見積もりを取って横並びで比較するのが最も合理的です。「1サイトの結果を鵜呑みにしない」のが鉄則。見直すタイミング 掛け捨て生命保険はライフイベントごとに見直すことが前提の商品です。我が家は以下のタイミングで見直しています。 ① 子の出生 子どもが増えるたびに必要保障額は増えます。我が家は今年第2子が誕生したため、見直しを検討中です。 ② 住宅購入 住宅ローンを組むと団体信用生命保険(団信)で住宅ローン残高が保障されます。 ただし、注意点がいくつかあります。団信は「保険金=ローン残債」で遺族に現金は残らない——残債が完済される代わりに、現金保障はゼロ 3大疾病団信・ワイド団信などの上乗せ団信は保険料が金利に上乗せされる フラット35は団信任意——加入しないとローン残債は遺族に残る団信があるからといって生命保険を不要にするのではなく、「住宅ローン残債分」と「遺族の生活費保障分」は別物として考えるのが正しいアプローチです。 ③ 配偶者の就労状態変化 共働き→専業主婦(夫)になった場合、配偶者所得を差し引けなくなるため、必要保障額が増えます。 ④ 保険期間の終了が近づいたとき 10年定期なら8〜9年目に次の更新を検討。年齢が上がると保険料が上がるため、必要保障額が下がっていれば保険金額を減額して保険料の上昇を抑えられます。 ⑤ 流動資産が大幅に増えたとき NISA・iDeCo等で資産が積み上がれば、その分だけ必要保障額は下がります。我が家の今後の見直しポイント(第2子誕生に伴う) 第2子誕生で必要保障額の再計算が必要なため、見直し時には以下を検討します。 検討項目保険金額の引き上げ:2,000万円 → 2,500〜3,000万円程度 収入保障型への切替:定期保険から収入保障保険への変更で、同保険料で総保障額を増やせる可能性 保険期間の調整:子の独立タイミング(末子が大学卒業する22年後)まで我が家の現状(共働き・流動資産2,000万円・住宅ローンなし)では、過剰保障になる必要はないため、月5,000〜6,000円程度に抑えつつ収入保障型に切り替えるのが現実的なゴールと考えています。まとめ項目 内容現在の保険 チューリッヒ生命 10年定期保険金額 夫婦それぞれ2,000万円月額保険料 夫婦合計3,800円加入時期 33歳・第1子誕生後選定理由 比較サイトで保険料の安さ・ネット完結・経営健全性次の見直し予定 第2子誕生に伴う保障額再計算検討中の変更 定期保険 → 収入保障保険おすすめ書籍 📚 山崎元『新NISA対応 超改訂版 難しいことはわかりませんが、お金の増やし方を教えてください!』 → Amazonで見る 「保障と投資を分ける」発想を体系的に学べる定番の一冊。掛け捨て+NISAの組み合わせがなぜ合理的かが腹落ちします。 📚 両学長『改訂版 本当の自由を手に入れる お金の大学』 → Amazonで見る 「守る力」の章で保険の必要保障額を計算する具体的な手順が学べます。家計の全体像を整える上で必携。関連記事貯蓄型保険3社を解約してNISAに全額移した話 がん保険・医療保険を全部解約した話よくある質問(FAQ) Q1. 独身で扶養家族がいなくても生命保険は必要ですか? 基本的には不要です。生命保険の本質は「自分が死亡したとき、経済的に困る人がいるか」。独身で扶養家族がいなければ、葬儀費用程度(数百万円)は貯蓄でカバーできるので、生命保険に入る経済合理性は乏しいです。 Q2. 子どもがいない共働き夫婦は必要ですか? 配偶者が経済的に自立している(正社員等)であれば、原則不要です。配偶者が単独で生活費を賄える状況なら、生命保険の必要保障額はゼロに近づきます。ただし、住宅ローンが残っていて団信に入っていない場合は、ローン残高相当の保障が必要です。 Q3. 子どもが生まれたらすぐに加入すべきですか? 遅すぎず早すぎず、第1子の出生直後がベストタイミングです。出生前は保障対象がいないので不要。一方、加入が遅れると未加入期間中に事故等で保障ゼロのリスクが生じます。我が家も第1子誕生直後(私33歳・妻30代前半)で加入しました。 Q4. 終身保険のほうが「資産が残る」ので得ではないですか? これは典型的な誤解です。終身保険は保険料が高く、運用利回りが低い貯蓄商品にすぎません。同じ予算で「掛け捨て定期+NISA」にすれば、保障額は同等以上、運用利回りは数倍になります。詳しくは貯蓄型保険3社解約の記事を。 Q5. 収入保障保険と定期保険、結局どっちがいいですか? コスパなら収入保障保険・シンプルさなら定期保険です。子の成長とともに必要保障額は逓減していくので、理論的には収入保障保険のほうが合理的。ただし、定期保険は計算がシンプルで見直しやすいため、初心者には定期保険のほうが管理しやすい面もあります。 Q6. 持病があっても入れる保険はありますか? 引受基準緩和型(限定告知型)や無告知型の定期保険があります。ただし、保険料は通常型の1.5〜2倍になることが一般的です。持病がある方は、まず通常型の告知でNGか確認してから、緩和型を検討する流れが良いです。一部の持病であれば通常型でも入れるケースもあります。 Q7. 保険ショップで「相談してから決めましょう」と言われたら? 「ネット比較サイトで候補を絞ってから来ました」と伝えてください。ショップ側は「手数料の高い商品を勧める動機」を持っているので、比較サイトで候補を持ってから訪問するのが最も合理的です。または、ショップに行かずネット完結で申し込むのが手数料の節約にもなります。 Q8. 専業主婦(夫)の生命保険は必要ですか? 「家事・育児の外部委託コスト」相当の死亡保障は必要というのが一般論です。専業主婦(夫)が亡くなると、家事・育児を外部委託することになり、保育料・ベビーシッター・家事代行などで年間200〜400万円程度の追加コストが発生します。子どもが幼いほど高額です。乳幼児期(子0〜6歳):1,000〜1,500万円程度 就学後(子7歳以降):500〜1,000万円程度子の年齢に応じて保障額の見直しが必要です。{"@context":"https://schema.org","@type":"FAQPage","mainEntity":[{"@type":"Question","name":"独身で扶養家族がいなくても生命保険は必要ですか?","acceptedAnswer":{"@type":"Answer","text":"基本的には不要です。生命保険の本質は「自分が死亡したとき、経済的に困る人がいるか」。独身で扶養家族がいなければ、葬儀費用程度(数百万円)は貯蓄でカバーできるので、生命保険に入る経済合理性は乏しいです。"}},{"@type":"Question","name":"子どもがいない共働き夫婦は必要ですか?","acceptedAnswer":{"@type":"Answer","text":"配偶者が経済的に自立している(正社員等)であれば、原則不要です。配偶者が単独で生活費を賄える状況なら、生命保険の必要保障額はゼロに近づきます。ただし、住宅ローンが残っていて団信に入っていない場合は、ローン残高相当の保障が必要です。"}},{"@type":"Question","name":"子どもが生まれたらすぐに加入すべきですか?","acceptedAnswer":{"@type":"Answer","text":"遅すぎず早すぎず、第1子の出生直後がベストタイミングです。出生前は保障対象がいないので不要。一方、加入が遅れると未加入期間中に事故等で保障ゼロのリスクが生じます。我が家も第1子誕生直後(私33歳・妻30代前半)で加入しました。"}},{"@type":"Question","name":"終身保険のほうが「資産が残る」ので得ではないですか?","acceptedAnswer":{"@type":"Answer","text":"これは典型的な誤解です。終身保険は保険料が高く、運用利回りが低い貯蓄商品にすぎません。同じ予算で「掛け捨て定期+NISA」にすれば、保障額は同等以上、運用利回りは数倍になります。詳しくは貯蓄型保険3社解約の記事を。"}},{"@type":"Question","name":"収入保障保険と定期保険、結局どっちがいいですか?","acceptedAnswer":{"@type":"Answer","text":"コスパなら収入保障保険・シンプルさなら定期保険です。子の成長とともに必要保障額は逓減していくので、理論的には収入保障保険のほうが合理的。ただし、定期保険は計算がシンプルで見直しやすいため、初心者には定期保険のほうが管理しやすい面もあります。"}},{"@type":"Question","name":"持病があっても入れる保険はありますか?","acceptedAnswer":{"@type":"Answer","text":"引受基準緩和型(限定告知型)や無告知型の定期保険があります。ただし、保険料は通常型の1.5〜2倍になることが一般的です。持病がある方は、まず通常型の告知でNGか確認してから、緩和型を検討する流れが良いです。一部の持病であれば通常型でも入れるケースもあります。"}},{"@type":"Question","name":"保険ショップで「相談してから決めましょう」と言われたら?","acceptedAnswer":{"@type":"Answer","text":"「ネット比較サイトで候補を絞ってから来ました」と伝えてください。ショップ側は「手数料の高い商品を勧める動機」を持っているので、比較サイトで候補を持ってから訪問するのが最も合理的です。または、ショップに行かずネット完結で申し込むのが手数料の節約にもなります。"}},{"@type":"Question","name":"専業主婦(夫)の生命保険は必要ですか?","acceptedAnswer":{"@type":"Answer","text":"「家事・育児の外部委託コスト」相当の死亡保障は必要というのが一般論です。専業主婦(夫)が亡くなると、家事・育児を外部委託することになり、保育料・ベビーシッター・家事代行などで年間200〜400万円程度の追加コストが発生します。子どもが幼いほど高額です。 - 乳幼児期(子0〜6歳):1,000〜1,500万円程度 - 就学後(子7歳以降):500〜1,000万円程度 子の年齢に応じて保障額の見直しが必要です。"}}]}終わりに——保険は「最小限の保障を最安価格で」 掛け捨て生命保険は、保険の中で最も合理的でシンプルな商品です。 「もしも自分が今死亡したら」を計算式に当てはめれば、必要な保障額と保険料が見えてきます。それを最安価格で買うのが、家計を守る上での正解です。 「掛け捨ては勿体ない」は誤解。「必要な保障を必要な期間だけ買う」のが、保険の本質です。 この記事が、あなたが過剰な保障や割高な貯蓄型保険から抜け出すきっかけになれば嬉しいです。※本記事は運営者個人の体験・調査に基づくものです。具体的な保険判断はご自身でFP等の専門家にもご相談ください。詳細は免責事項をご確認ください。
-
貯蓄型保険3社をすべて解約してNISAに全額移した話【損切り総額約80万円・FP視点で分析】
- 2026年5月31日
- 保険見直し
貯蓄型の生命保険を、3社全部解約しました。 富国生命の個人年金、プルデンシャル生命のドル建て養老保険、アクサ生命のユニットリンク——月々合計4万円以上を9年間払い続けてきた保険を、ある日全部やめました。 損失額の合計は約80万円。これは正真正銘の損切りです。 それでも、解約した瞬間に心は晴れました。「ようやく搾取から抜け出せた」という安堵のほうが大きかったのです。 本記事では、私が3つの貯蓄型保険にどう嵌められ、どう抜け出したかを、利回り計算とFPの視点を交えて全部書きます。同じ罠にかかりかけているあなたへの警鐘です。私が加入していた3つの貯蓄型保険 時系列で整理します。加入順 保険会社 商品 保険料 加入経緯① 富国生命 個人年金保険 月10,000円 職場での勧誘② アクサ生命 ユニットリンク(変額保険) 月15,000円 投資用ワンルーム営業の紹介③ プルデンシャル生命 ドル建て養老保険 年2,000ドル(約22万円) アクサの営業からさらに紹介月々合計:約4万円 加入のきっかけがそれぞれ違うように見えますが、実は ②と③は同じ営業ネットワーク から来た「セット販売」でした。これは後で詳しく書きます。加入したとき、私は何を考えていたか 加入時の私は、社会人になりたての20代前半〜中盤。 「貯金より運用」「保険は必要」「節税になる」——どこかで聞いたフレーズが頭にあり、しかも営業マンが熱心に勧めてくる。「自分のためを思って言ってくれている」と素直に受け取っていました。 特に「生命保険料控除で節税になります」という説明はかなり効きました。「税金が戻ってくるなら入っておいたほうがいい」——そう思った時点で、判断力が止まっていました。 後でわかります。あの説明は嘘ではないけれど、真実を覆い隠す巧妙な言い回しでした。①富国生命 個人年金保険:職場勧誘で9年継続 最初に加入したのは富国生命の個人年金保険。20代前半、職場での勧誘でした。 保険料と継続期間月額保険料:10,000円 継続期間:約9年 払込総額:約108万円売り文句「老後の年金代わりに」 「個人年金保険料控除で節税できます」 「払戻率は元本以上になります」実際の利回り 富国生命の個人年金保険(私の加入当時の商品)の予定利率は、概ね1.0%前後。現在販売されている「みらいプラス」は2017年以降の商品で、予定利率はさらに下がり0.5〜0.65%程度になっています(2024年3月予定利率改定資料・PDF)。 予定利率は「契約者に約束する運用利回り」で、ここから付加保険料(保険関係費)を引いた額が実質リターンになります。実質利回りはさらに低いということです。 しかも個人年金は年金として受け取るのは原則60歳以降。私のように途中解約すれば、元本割れすることが多いです。 解約時の返戻金 私の解約タイミング(約9年継続)での返戻率は、払込総額の約90%。つまり:払込総額 108万円 解約返戻金 約97万円 損失 約11万円「9年もコツコツ払って、結果マイナス11万円」。これが、保険会社が「年金代わり」と言って売り込んだ商品の正体です。 なお、富国生命公式FAQは「特に契約後短期間で解約した場合、解約払戻金はまったくないか、あってもごくわずか」と明記しています(フコク生命FAQ)。これは主に終身保険や貯蓄性の強い商品の話で、個人年金の場合は短期解約でも50〜70%程度は戻ることが多いです。それでも払込総額を下回る点は変わりません。 補足:個人年金保険料控除を受けるには「税制適格特約」が必要 蛇足ですが、個人年金保険料控除の対象になるには「個人年金保険料税制適格特約」 が付帯している必要があります。特約付帯の条件は以下のとおり:保険料払込期間が10年以上 年金受取人が契約者または配偶者 年金受取開始が60歳以降かつ受取期間10年以上この特約がない個人年金は「一般生命保険料控除」扱いになり、ライフプランによっては既に他の保険で控除枠を使い切っているケースも多々あります。「節税のため」と言われて入った保険が、実は控除枠の重複で節税ゼロということもあり得ます。②アクサ生命 ユニットリンク:投資用ワンルーム営業からの紹介 アクサ生命のユニットリンクは20代後半に加入。きっかけは投資用ワンルームマンション営業からの紹介でした。 「資産形成の話をしたいので保険の専門家を紹介します」——投資用ワンルームの契約後、こんな流れでつながれました。 ちなみにこのワンルームマンション3戸も、後に約300万円の赤字で売却しています。その顛末は投資用ワンルームマンション3戸を売却した話に書きました。 保険料と継続期間月額保険料:15,000円 継続期間:約3年 払込総額:約54万円売り文句「保障と投資が同時にできます」 「世界株式に分散投資する変額保険」 「長期保有で増えます」実際の利回り ユニットリンクは「投資信託に保険機能をくっつけた商品」。最大の問題は コストの高さ です。 Money Journalの分析によれば:保険関係費・運用関係費が二重にかかる 解約控除は経過年数に応じて段階的に減少——アクサの場合、10年程度でゼロになる 運用利回り6%でも元本回収に約8年、3%なら約11年必要(保障コスト前提条件により変動)つまり10年以下で解約すれば、解約控除+保険関係費のダブルパンチで元本割れしやすい仕組みです。 解約時の返戻金 加入から3年で解約したため、返戻率は約40%:払込総額 約54万円 解約返戻金 約22万円 損失 約32万円「世界株式に投資している」と言いながら、3年で半分以下になる商品。同じ世界株式にインデックス投信で投資していれば、この時期はむしろプラスでした。③プルデンシャル生命 ドル建て養老保険:ユニットリンクの紹介者からさらに紹介 プルデンシャル生命のドル建て養老保険は28歳頃に加入。②のアクサユニットリンクを売った営業からさらに紹介された保険です。 保険料と継続期間年額保険料:2,000ドル(当時のレート約22万円) 継続期間:約3年 払込総額:約66万円売り文句「米ドル金利は日本円より高いから増えやすい」 「死亡保障もついていて一石二鳥」 「為替リスクは長期で平準化されます」実際のリスク ドル建て保険の罠は以下です。保険関係費がドル建て・年率数%でかかる 為替手数料が掛金・解約金の両方でかかる 「予定利率○%」と謳っていても、上記コストを差し引くと実質利回りは大幅に下がる 為替が円高に動けば、利回りが出ても円換算で元本割れダイヤモンドオンラインの分析記事では「年収1000万世帯が陥る罠」として外貨建て保険が名指しされています。 解約時の返戻金 3年でのドルベース返戻率は約40%。当時の円換算で次のとおりです(為替手数料控除後):払込総額 約66万円(年2,000ドル × 3年・当時のレート×ドル) 解約返戻金 約26万円 損失 約40万円ドル建て商品は為替の方向次第で円換算結果が変わります。私の場合、円安に動いていた時期だったため、為替がドル建ての元本割れを多少カバーした上での約40%返戻率でした。為替が円高方向に動けば、損失幅はさらに大きくなっていたはずです。3社合計:損切り総額の真実 3社合わせると以下のとおりです。項目 金額払込総額 約228万円解約返戻金 約145万円損失 約83万円(実質的な損切り)ざっくり 「約80万円の損切り」。これが、貯蓄型保険3社を信じて積み立てた結果です。「損は契約した時点で確定していた」という見方 ここで重要な視点を一つ。 私は解約した日に約80万円を失ったのではありません。実は契約した時点で、すでに損失は確定していました。 貯蓄型保険の解約返戻金は、初年度はほぼ0、数年で4割程度、10年でようやく元本回収——という形状をしています。この曲線の意味は明確で、契約初期に営業員へ支払われる高額な販売手数料(コミッション)が、保険料から差し引かれているからです。 つまり契約書にサインした瞬間、その手数料分は既にあなたの資産から消えている。解約とはそれを目に見える形で確定させただけ。「払い続ければ取り戻せる」は錯覚に近いのです。見直しのきっかけは「新NISA」だった 私が貯蓄型保険を全部見直すきっかけになったのは、新NISA制度(2024年1月開始)の情報でした。 それまで私は、旧つみたてNISAで月1.5万円をeMAXIS Slim S&P500・全世界株式に半々で積み立てていました。月3万円の積み立て枠が新NISAでは大幅に拡大される——その情報を見て、初めて「自分の保険」と「インデックス投信」を真剣に比較しました。 旧NISA積立の実際のリターン 私が旧NISAで積み立てていた約5〜6年間(2018年頃〜2024年頃)の eMAXIS Slim 米国株式(S&P500・設定:2018年7月)は、円ベースで年率約18〜20%のリターン(円安効果を含む)を出していました(eMAXIS Slim S&P500 運用実績・日経新聞)。 仮に月1.5万円を5年積み立てた場合:積立元本:90万円 評価額:約130〜140万円 含み益:約40〜50万円同じ金額を保険に入れていたら? 一方、保険3社の払込総額228万円は、解約時に145万円まで目減りしていました。 同じお金でも、置き場所を変えるだけで結果は何十万、何百万単位で変わる。 これが、計算してみて初めて見えた現実でした。生命保険料控除の「真実」——所得控除であって税額控除ではない 保険会社の営業が必ず使う殺し文句が「節税になります」です。 これ、嘘ではありません。でも真実を歪めて伝えている——というのが、FP3級を取得してから気づいたことです。 控除には上限がある 新生命保険料控除制度(2012年以降の契約)では、3区分(一般・介護医療・個人年金)それぞれで所得税4万円が上限です(国税庁・生命保険料控除)。 つまり個人年金で月1万円(年12万円)払っていても、控除できるのは年4万円分だけ。それ以上払っても税金は変わりません。 所得控除と税額控除の違い ここが最大の誤解ポイントです。種類 仕組み 影響税額控除 計算後の税金から直接差し引く 例:4万円控除なら税金が4万円減る所得控除 課税所得から差し引く(その後税率を掛ける) 例:4万円控除でも実際に減る税金は4万円×税率(10〜20%)生命保険料控除は「所得控除」です。 年収400〜500万円での実際の節税額 年収400〜500万円程度(給与所得控除・社会保険料控除等を差し引いた課税所得帯は概ね150〜250万円)の場合、所得税率は5%または10%になります。実際に減る税金は次のとおり。課税所得帯 所得税分 住民税分 合計(年)195万円以下(税率5%) 4万円 × 5% = 2,000円 2.8万円 × 10% = 2,800円 約4,800円195万超〜330万(税率10%) 4万円 × 10% = 4,000円 2.8万円 × 10% = 2,800円 約6,800円つまり節税効果は年4,800〜6,800円程度。9年続けても累計4〜6万円程度です。 一方、私の損失は約83万円。 「節税になります」という言葉に惑わされてはいけない。 控除額の何十倍もの損失を保険で出していたら、節税の意味は完全に消えています。払い済み・減額・解約の違い 保険を見直すとき、選択肢は大きく3つあります。整理しておきます。 払い済み保険以後の保険料の支払いをストップ 責任準備金を一時払い保険料として、同種の保険(または養老保険)に変更する取扱い 以後の付加保険料(販売関係コスト)の新規発生は止まる ただし保障額は大幅に減る(変額保険の場合は運用関係費は残る商品もある)減額月々の保険料を減らして契約を続ける 保険料の負担は減るが、その分保障も減る 既存契約の手数料構造はそのまま残る解約契約そのものを終了 解約返戻金を受け取って終わり 以後の保険関係費からは完全に解放される私の選択:3社とも完全解約 私の判断は3社とも解約でした。 理由は明確です。払い済みで残してもユニットリンク・ドル建ては運用関係費が継続発生する商品で、メリットが乏しい 保険商品としての中身は実質的に投資商品——だったら投資はNISAでやるほうがコストが圧倒的に安い 死亡保障は掛け捨て定期生命保険で十分(必要保障額の計算と選び方は掛け捨て生命保険の選び方にまとめています)「投資と保険を一つの商品で同時にやる」のは、両方とも中途半端で高コストになる——これが本質です。解約後の資金移動:全額をNISAへ 3社の解約返戻金(約145万円)は、全額を新NISAに投じました。 行き先:eMAXIS Slim 米国株式(S&P500) eMAXIS Slim 全世界株式(オール・カントリー)旧NISAで積み立ててきた商品と同じ。なぜならここ数年の運用実績で「最適解の一つ」だと確信したからです。 「保険といいつつ中身は投資なのだから、現金で保有する理由は何もない」——これが私の結論でした。💡 NISAだと税金がいくら変わるか:積立額・利回り・期間を入れると、NISA(非課税)と特定口座(課税)で手取りがどれだけ違うかをグラフで試算できます。 → 複利計算シミュレーターを使ってみるこれからNISAを始める方は、NISAの始め方4ステップで口座開設から最初の積立設定までを解説しています。証券会社選びに迷ったら楽天・SBI・マネックス3社を使った正直な感想を、現在の我が家のポートフォリオの考え方はインデックス投資と高配当株を5:5で持つ理由をどうぞ。妻と私の現在の保険——掛け捨て生命保険のみ 我が家の現在の生命保険は掛け捨ての定期生命保険のみです。 がん保険・医療保険も解約した 実は私と妻は、もともとがん保険にも加入していました。理由は明確です。 私と妻のそれぞれの親が、30代前半でがんで亡くなっているからです。 「私たちも遺伝的に若くしてがんになるかもしれない」——この漠然とした不安が、毎月の保険料を払い続ける動機でした。営業に勧められたわけではなく、自分たちの意志で加入していたのです。 山崎元氏の本との出会いで意識が変わった その意識を根本から変えてくれたのが、経済評論家・山崎元氏の遺著『がんになってわかったお金と人生の本質』でした。 山崎氏自身ががんを患った経験から書かれたこの本には、こう示されていました。がん保険は「がん」から守ってくれるわけではない——治療の自己負担を一部カバーするだけ 日本の公的医療保険は世界的に見ても極めて手厚い——高額療養費制度で月の自己負担は所得区分に応じて約3.5万〜25万円が上限(年収約370〜770万円帯の標準的な所得区分では医療費100万円時で約8.7万円) 「不安への対価」として保険料を払うのは、合理的な経済判断ではない——本当に必要なのは、何かあった時に困らないだけの貯蓄と、正しい知識「がん保険があれば安心」と思っていた私は、この本を読んで初めて「がん保険は『がんから守る商品』ではなく『不安への課金』だった」と気づきました。FPを取得して公的保険制度を体系的に学んだことも、この気づきを後押ししました。 結果として、妻と私のがん保険・医療保険もすべて解約しました。解約までの判断プロセスと夫婦月1万円の保険料がどう変わったかは、がん保険・医療保険を全部解約した話で詳しく書いています。 我が家の現在の保険ポートフォリオ掛け捨て定期生命保険:妻と私それぞれ、子どもが成人するまでの保障 がん保険・医療保険:なし 公的医療保険+健康保険組合の付加給付+貯蓄:これで医療費の備えは十分保険料の具体額まで含めた全体像は我が家の保険ポートフォリオ全公開【月4,420円】にまとめました。公的保険制度を正しく理解すると、民間保険の多くが「不要」になります。保険会社の構造的な問題——なぜ私は嵌められたのか 3社全部を解約してから、保険業界全体の構造的問題が見えるようになりました。営業同士で顧客を「紹介し合う」ネットワーク 私の場合、②と③は同じ営業人脈から来ました。 具体的には:投資用ワンルーム不動産の営業から、アクサ生命のユニットリンクを売る営業を紹介 その アクサ生命の営業から、プルデンシャル生命の営業を紹介業界が違うように見えて、実は紹介で繋がる「金融営業ネットワーク」が存在します。あなたに高額な保険・不動産を売り込む人は、別の高額商品を売る人と繋がっています。 「信頼できる人からの紹介」——この一言で警戒心が緩んだ瞬間、契約まで一直線です。 接点は紹介だけではありません。後日、「昼食・託児所付き」の無料FP相談会に参加したところ、そこでも同じアクサのユニットリンクを勧められました。「無料」の裏側がどうなっているかはFP無料相談会の体験談に書いています。 2026年に表面化した大規模不祥事——プルデンシャル/ジブラルタ/ソニー 2026年に入り、私が契約していたプルデンシャル生命とそのグループ会社で、業界の構造が崩壊しかねない規模の不祥事が次々と明らかになっています。 プルデンシャル生命:営業職員100人超で多額の金銭詐取(2026年) プルデンシャル生命の調査で、ライフプランナー100人超が顧客から総額約31億円規模の金銭を詐取していたと報道されています(時事ドットコム・2026年4月)。 ジブラルタ生命にも飛び火 プルデンシャルの親会社(PGFホールディングス)傘下のジブラルタ生命でも同様の不正が発覚。被害申告は700件規模に拡大したと報じられています(東洋経済オンライン)。 ソニー生命でも約20億円の不適切金銭貸借(2026年) さらにソニー生命でも、元社員が顧客約100人から約20億円規模の不適切な金銭貸借を行っていたことが判明。プルデンシャルと同じ「ライフプランナー」型営業の構造が問題視されています(ダイヤモンドオンライン)。 金融庁が保険業法に基づく検査を開始、行政処分も視野(2026年) 金融庁はこの問題を受けて、2026年1月末からプルデンシャル生命に対する保険業法に基づく検査を開始し、2026年4月には親会社(プルデンシャル・ホールディング・オブ・ジャパン)への立ち入り検査にも踏み切りました(時事ドットコム・2026年4月10日)。 検査では「営業現場の実態」と「内部管理体制」が精査されており、保険業法違反などが認定されれば 業務改善命令 や、より厳しい 業務停止命令 などの行政処分が下される可能性があります(日本経済新聞・2026年3月)。 経営トップ交代(2026年2月1日) プルデンシャル生命では、一連の不祥事を受けて 2026年2月1日付で代表取締役社長兼CEOが間原寛氏から得丸博充氏(プルデンシャル ジブラルタ ファイナンシャル生命の社長兼CEO)に交代しました。組織のガバナンス再構築を迫られている状況です。 【2026年10月9日追記】金融庁が業務停止命令——生命保険では2019年のかんぽ生命以来 2026年10月9日、金融庁はプルデンシャル生命に一部業務停止命令を出しました(時事ドットコム・2026年10月9日、日本経済新聞)。対象 処分の内容プルデンシャル生命 一部業務停止命令。2026年10月13日〜2027年1月末、新規の保険募集・販売を停止(既存契約の保険金支払いなどは継続)ジブラルタ生命(グループ会社) 一部業務停止命令プルデンシャル・ホールディング・オブ・ジャパン(親会社) 業務改善命令(ガバナンスの強化)業務改善計画の提出期限は11月末です。生命保険会社への業務停止命令は、2019年のかんぽ生命以来とされています。 処分の前日(10月8日)に公表された第三者委員会の報告書では、被害額は申告ベースで総額61億円以上にのぼりました。1月時点の「約31億円」から、およそ2倍に膨らんだことになります。報告書は「顧客重視の観点を相対的に軽視」していた企業風土を指摘し、経営陣3人が月額報酬の30%を3か月自主返納するとしています。 当初「一部の社員の不正」として報じられた問題が、最終的に会社全体への業務停止という形で決着しました。「信頼できる人からの紹介」で入った保険の裏側で、何が起きていたのか。解約した一契約者として、改めて考えさせられます。 実は2024年時点で、契約者である私のところにも調査の手が伸びていました 報道で大きく取り上げられたのは2026年ですが、私のところには2024年の時点でプルデンシャル生命から「営業職員(元社員を含む)による不審な金銭の取り扱い等の有無」について確認の連絡が届いていました。 当時は「何かの定期チェックだろう」と軽く受け止めましたが、いま振り返ると、2024年の時点で社内では問題の存在を把握し、契約者への聞き取り調査が始まっていたことが分かります。それから2年以上経って金融庁検査・社長交代という形で公表された——というのが実態です。 つまり、私が解約を決断したタイミング(2024年)と、社内で不正調査が始まっていたタイミングがほぼ重なっていたことになります。「なんとなくおかしい」という違和感を放置せず、解約に踏み切ったのは結果的に正解だったと思います。 「30年以上にわたって100人超のライフプランナーが約500人の顧客から31億円超を詐取し、被害の7割(約23億円)が未だ顧客に返還されていない」——これが、私が9年間「信頼できる人からの紹介」として保険料を払い続けた会社で起きていた現実です。 共通するのは「歩合比重の高い報酬体系」 3社共通の問題点として、JBpressは 販売実績に応じて報酬が大きく決まる体系が、構造的に不適切販売・不適切な金銭授受の温床になっていると指摘しています。 「2026年生保大手4社で情報持ち出し3,000件超」 加えて、第一生命ホールディングスを含む大手生保4社で、社員が代理店から販売情報を無断で持ち出していた事例が3,000件超確認されたと報じられています(Bloomberg報道)。 ※具体的な被害額・件数は各社IR・金融庁公表資料・主要紙報道に基づくものですが、最終確定額は今後の調査で変動する可能性があります。 私が嵌められた業界そのもので、営業員による顧客への詐欺と情報不正が次々と明らかになっている——これが現実です。「契約してくれた顧客」がカモにされる構造が、業界全体に染み付いているのです。これから貯蓄型保険を契約しようとしているあなたへ 会社や職場に入社して、右も左もわからない時期に保険の話を持ちかけられる方々へ。 「掛け捨ての生命保険」以外の貯蓄型保険(個人年金・外貨建て・終身・変額)は、本当に必要な保険でしょうか? 子どもがいる家庭に勧められる学資保険も同じ構造です。我が家が学資保険を選ばず児童手当の全額投資で教育費を貯めている理由はこちらの記事に書きました。 聞こえはいいです。お金を運用してくれる 返戻金がある 保険もついているでも、一度分解して考えてみてください。項目 貯蓄型保険の実態保険として 同額の掛け捨て生命保険と比べて保障額が圧倒的に少ない投資として 10年で元本回収がやっと。1年目の解約返戻金はほぼ0節税として 所得控除で年4,800〜6,800円程度。保険料の何十分の一死亡保険は掛け捨てで計算する。投資はNISAのシミュレータで10年以上の長期で計算する。 そうやってバラバラに考えれば、貯蓄型保険が「割の悪いセット商品」であることはすぐにわかります。まとめ:時系列と数字項目 内容加入していた保険 富国生命 個人年金(月1万・約9年)/プルデンシャル ドル建て養老(年2,000ドル・約3年)/アクサ ユニットリンク(月1.5万・約3年)払込総額 約228万円解約返戻金 約145万円損失額 約83万円(完全な損切り)解約のきっかけ 新NISA開始の情報を見て、利回り計算を行った解約後の資金 全額を新NISA(S&P500・全世界株式)へ現在の保険 妻と私それぞれ掛け捨て生命保険のみがん保険・医療保険 公的保険+健康保険組合の付加給付+貯蓄で十分と判断し解約私の人生を変えた3冊 保険・投資用ワンルームを清算するきっかけになった本を紹介します。 📚 山崎元『新NISA対応 超改訂版 難しいことはわかりませんが、お金の増やし方を教えてください!』 → Amazonで見る 山崎元氏は経済評論家で、金融商品の手数料の不透明さを長年指摘してきた人物。この本の「貯蓄型保険は不要」という主張に、私は決定的に救われました。 📚 山崎元『がんになってわかった お金と人生の本質』 → Amazonで見る 山崎元氏が、自身のがん闘病経験から書き上げた遺著(2024年7月発売)。「がん保険は本当にがんから守ってくれるのか」という問いに、当事者の視点で正面から答えてくれます。私と妻がそれぞれ親をがんで亡くしている経験から漠然と払い続けていたがん保険を、「不安への課金」だったと自覚させてくれた一冊です。 📚 両学長『改訂版 本当の自由を手に入れる お金の大学』 → Amazonで見る オリコン年間ビジネス書ランキング1位、累計140万部超のベストセラー。5つの力(貯める/稼ぐ/増やす/守る/使う)でお金の全体像を学べます。私が投資用ワンルームと貯蓄型保険を全部清算する決断ができたのも、この本の影響が大きいです。 この3冊を含む、お金の勉強に役立った本のランキングは読んでよかった本5冊で紹介しています。よくある質問(FAQ) Q1. 貯蓄型保険を解約すると損するから続けたほうがいい? 短期的には損切り、長期的には得になるケースが多いです。私は約80万円損切りしましたが、解約後の資金をNISAに移したことで、その後の運用益で数年で取り戻せる計算になります。「これまで払ってきたから」という理由で続けるのはサンクコストバイアスです。冷静に「今から先の選択肢」で判断してください。 Q2. 個人年金保険料控除(年4万円)は捨てていいのか? 私は捨てました。年収400〜500万円の場合、課税所得帯に応じて節税効果は年4,800〜6,800円程度。9年続けても累計4〜6万円程度です。一方、保険を続けることでの機会損失(NISAに移していたら得られた運用益)は数十万円単位。完全に割に合いません。なお個人年金保険料控除を受けるには「個人年金保険料税制適格特約」の付帯が必要で、特約の条件を満たさない契約は一般生命保険料控除の枠で計算され、他の保険と控除枠を奪い合うケースもあります。 Q3. 死亡保障はどうしたらいいの? 掛け捨ての定期生命保険で十分です。30代非喫煙の健康体であれば、月1,000〜3,000円程度で1,000万〜3,000万円の死亡保障を確保できます(年齢・健康状態で保険料は変動します)。「貯蓄+保障」の貯蓄型保険を1つ買うより、「NISAで貯蓄+掛け捨てで保障」と分けるほうが保障額も投資効率も両方UPします。また、会社員世帯であれば遺族基礎年金+遺族厚生年金で月10〜15万円程度の公的保障があることも忘れてはいけません。 Q4. ドル建て保険は為替差益で増える可能性もあるのでは? 理論上は可能ですが、保険関係費・為替手数料・予定利率の低さでほぼ相殺されます。為替差益を狙うならFX・ドル建てMMF・米国ETFのほうが手数料が桁違いに安いです。「保険」の皮を被った非効率な為替商品——それがドル建て保険の正体です。 Q5. ユニットリンクは長期保有すれば良いと言われたが本当? 長期保有して「やっと元本回収」するレベルです。アクサ生命の説明資料を見ても、運用利回り6%でも元本回収には約8年、3%なら約11年。「増える」のではなく「やっと損しなくなる」だけ。同じ商品(インデックスファンド)にNISAで投資すれば、コスト差で数十万〜数百万円単位で結果が変わります。 Q6. 保険会社の営業に強く勧められると断りにくいです 「家族に相談します」「FPに見てもらいます」と必ず一度持ち帰ってください。その場で契約しないルールを自分に課すことが、貯蓄型保険から身を守る最も効果的な方法です。営業員は「今日決めてください」「特別なプランです」と言いますが、本当に良い商品なら明日でも明後日でも同じ条件で買えます。 Q7. 親ががんで亡くなっていますが、それでもがん保険は不要ですか? 私と妻と全く同じ状況です。それでも我が家はがん保険を解約しました。理由は2つ。1つはがん保険は治療の自己負担を一部カバーするだけで「がんから守ってくれる」わけではないこと。2つ目は高額療養費制度+健康保険組合の付加給付+貯蓄で、現実的な医療費はカバーできること。「不安」と「合理性」は別物として整理する必要があります。詳しくは山崎元氏の『がんになってわかった お金と人生の本質』に書かれています。 Q8. 医療保険も全部不要ですか? 公的保険制度+勤務先の付加給付+貯蓄で十分対応できるなら不要です。高額療養費制度の自己負担上限は所得区分により異なり:年収約370〜770万円帯:医療費100万円時で月約8.7万円 年収約370万円以下:月57,600円固定 住民税非課税世帯:月35,400円固定健康保険組合によってはさらに付加給付で月数千〜2万円程度に抑えられるケースもあります。自分の組合の規約を一度確認してください。{"@context":"https://schema.org","@type":"FAQPage","mainEntity":[{"@type":"Question","name":"貯蓄型保険を解約すると損するから続けたほうがいい?","acceptedAnswer":{"@type":"Answer","text":"短期的には損切り、長期的には得になるケースが多いです。私は約80万円損切りしましたが、解約後の資金をNISAに移したことで、その後の運用益で数年で取り戻せる計算になります。「これまで払ってきたから」という理由で続けるのはサンクコストバイアスです。冷静に「今から先の選択肢」で判断してください。"}},{"@type":"Question","name":"個人年金保険料控除(年4万円)は捨てていいのか?","acceptedAnswer":{"@type":"Answer","text":"私は捨てました。年収400〜500万円の場合、課税所得帯に応じて節税効果は年4,800〜6,800円程度。9年続けても累計4〜6万円程度です。一方、保険を続けることでの機会損失(NISAに移していたら得られた運用益)は数十万円単位。完全に割に合いません。なお個人年金保険料控除を受けるには「個人年金保険料税制適格特約」の付帯が必要で、特約の条件を満たさない契約は一般生命保険料控除の枠で計算され、他の保険と控除枠を奪い合うケースもあります。"}},{"@type":"Question","name":"死亡保障はどうしたらいいの?","acceptedAnswer":{"@type":"Answer","text":"掛け捨ての定期生命保険で十分です。30代非喫煙の健康体であれば、月1,000〜3,000円程度で1,000万〜3,000万円の死亡保障を確保できます(年齢・健康状態で保険料は変動します)。「貯蓄+保障」の貯蓄型保険を1つ買うより、「NISAで貯蓄+掛け捨てで保障」と分けるほうが保障額も投資効率も両方UPします。また、会社員世帯であれば遺族基礎年金+遺族厚生年金で月10〜15万円程度の公的保障があることも忘れてはいけません。"}},{"@type":"Question","name":"ドル建て保険は為替差益で増える可能性もあるのでは?","acceptedAnswer":{"@type":"Answer","text":"理論上は可能ですが、保険関係費・為替手数料・予定利率の低さでほぼ相殺されます。為替差益を狙うならFX・ドル建てMMF・米国ETFのほうが手数料が桁違いに安いです。「保険」の皮を被った非効率な為替商品——それがドル建て保険の正体です。"}},{"@type":"Question","name":"ユニットリンクは長期保有すれば良いと言われたが本当?","acceptedAnswer":{"@type":"Answer","text":"長期保有して「やっと元本回収」するレベルです。アクサ生命の説明資料を見ても、運用利回り6%でも元本回収には約8年、3%なら約11年。「増える」のではなく「やっと損しなくなる」だけ。同じ商品(インデックスファンド)にNISAで投資すれば、コスト差で数十万〜数百万円単位で結果が変わります。"}},{"@type":"Question","name":"保険会社の営業に強く勧められると断りにくいです","acceptedAnswer":{"@type":"Answer","text":"「家族に相談します」「FPに見てもらいます」と必ず一度持ち帰ってください。その場で契約しないルールを自分に課すことが、貯蓄型保険から身を守る最も効果的な方法です。営業員は「今日決めてください」「特別なプランです」と言いますが、本当に良い商品なら明日でも明後日でも同じ条件で買えます。"}},{"@type":"Question","name":"親ががんで亡くなっていますが、それでもがん保険は不要ですか?","acceptedAnswer":{"@type":"Answer","text":"私と妻と全く同じ状況です。それでも我が家はがん保険を解約しました。理由は2つ。1つはがん保険は治療の自己負担を一部カバーするだけで「がんから守ってくれる」わけではないこと。2つ目は高額療養費制度+健康保険組合の付加給付+貯蓄で、現実的な医療費はカバーできること。「不安」と「合理性」は別物として整理する必要があります。詳しくは山崎元氏の『がんになってわかった お金と人生の本質』に書かれています。"}},{"@type":"Question","name":"医療保険も全部不要ですか?","acceptedAnswer":{"@type":"Answer","text":"公的保険制度+勤務先の付加給付+貯蓄で十分対応できるなら不要です。高額療養費制度の自己負担上限は所得区分により異なり: - 年収約370〜770万円帯:医療費100万円時で月約8.7万円 - 年収約370万円以下:月57,600円固定 - 住民税非課税世帯:月35,400円固定 健康保険組合によってはさらに付加給付で月数千〜2万円程度に抑えられるケースもあります。自分の組合の規約を一度確認してください。"}}]}終わりに——「損切り」ではなく「損確定の事実認識」 冒頭で私は「解約した日に約80万円を失った」と書きました。 でも本質はこうです。私は契約した時点で、その損失の大半は既に確定していた。解約とは、それを目に見える形で受け入れた行為に過ぎなかった。 貯蓄型保険の手数料構造は、契約初期に販売関係コスト(営業員へのコミッション・保険会社の付加保険料)が集中して差し引かれる仕組みです。1年目の解約返戻金がほぼ0なのは、その手数料が既に営業員や保険会社の側に渡っているから。「払い続ければ取り戻せる」は錯覚で、実際には「目減りの速度を遅らせるだけ」——これが現実です。 だからこそ、気づいた瞬間に決断するのが最善でした。 なお、日本の保険商品は付加保険料(コスト)の開示義務がほぼなく(ライフネット等一部例外)、消費者が他社と純粋にコスト比較できない構造になっています。この情報の非対称性こそが、貯蓄型保険が高コストのまま売られ続ける根本理由です。 「保険」「節税」「老後の安心」——どれも甘い言葉です。でも、冷静に分解して計算すれば、その甘さの裏に何があるかは見えるはずです。 この記事が、あなたが同じ罠にかからないための一助になれば嬉しいです。関連記事 保険の見直しを進めたい方へがん保険・医療保険を全部解約した話【夫婦月1万円の保険料が消えた瞬間】 掛け捨て生命保険の選び方【夫婦月3,800円で2,000万円ずつの保障】 我が家の保険ポートフォリオ全公開【月4,420円・民間保険は2種類だけ】 学資保険を選ばなかった理由:児童手当の全額投資で教育費を貯めるNISAを始めたい方へNISAの始め方を入門者向けに解説【口座開設から最初の積立設定まで4ステップ】 楽天・SBI・マネックス証券を3社使った正直な感想 新NISAでインデックス投資と高配当株を5:5で持つ理由同じ営業ネットワークに要注意投資用ワンルームマンション3戸を売却した話【トータル約300万円赤字】 「昼食・託児所付き」のFP無料相談会でユニットリンクを勧められた話※本記事は運営者個人の体験・調査に基づくものです。具体的な保険・投資判断はご自身でFP・税理士等の専門家にもご相談ください。詳細は免責事項をご確認ください。