-
生命保険をFWDの収入保障に切り替えた話【健康診断で引っかかりネット申込できず→FP面談で契約できた】
- 2026年7月19日
- 保険見直し
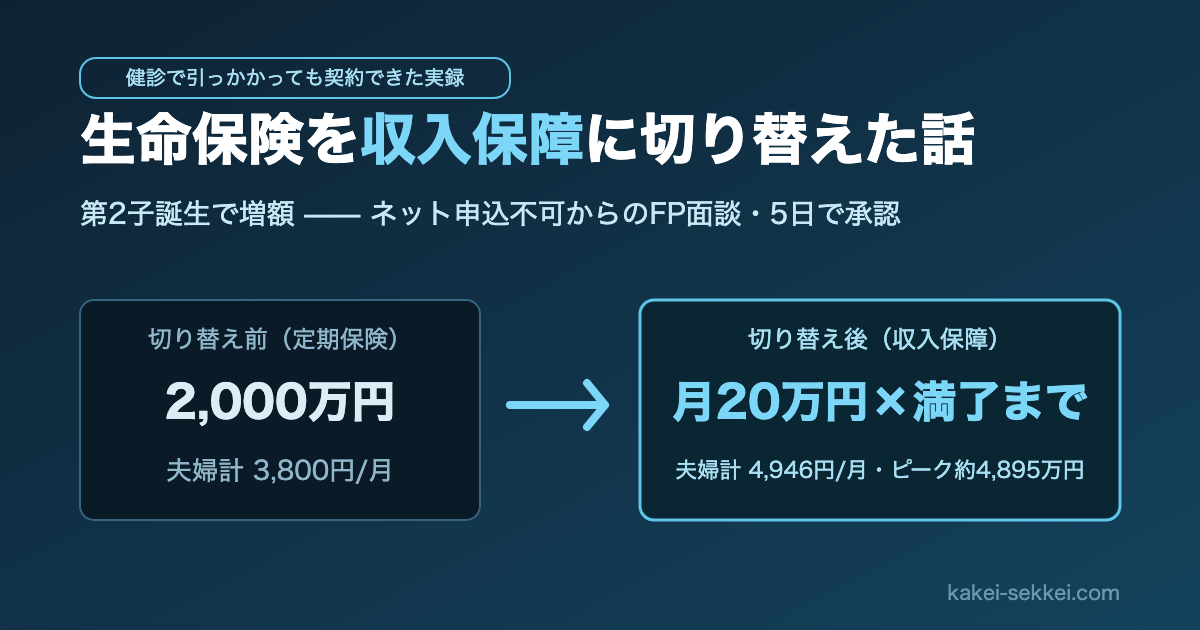
生命保険のネット申込フォームで、告知の途中から先に進めなくなった——今回の切り替えは、そんな場面から始まりました。 原因は、会社の健康診断で肝臓の数値に引っかかっていたことです。ネット完結のはずが、「FPとの面談が必要です」という案内に切り替わる。正直、「ああ、これは断られるか、高い保険料になるやつでは」と身構えました。 結論から言うと、夫婦とも無事に契約できました。それも、再検査の結果を添えて、標準より有利な優良体の区分で。この記事では、第2子の誕生を機に夫婦の死亡保障をチューリッヒの定期保険からFWDの収入保障保険へ切り替えた顛末を、健診で引っかかった場合の実際の流れまで含めて全部書きます。結論:保障は2.4倍・保険料は+約1,100円で切り替え完了 先に、切り替えの前後を比べます。切り替え前 切り替え後商品 チューリッヒ生命 定期保険(10年) FWD生命 無解約返戻金型収入保障保険Ⅱ(生活支援特則なし)保障 死亡時に一時金2,000万円(夫婦それぞれ) 死亡時から月20万円を保険期間満了まで(夫婦それぞれ・最低支払保証2年)保障の最大額 2,000万円 一時金受取を選ぶと約4,895万円(契約直後の場合。以後は残期間に応じて減少)月額保険料(夫婦計) 3,800円 4,946円(私2,650円+妻2,296円)第2子が生まれ、守るべき期間も金額も増えた我が家にとって、保険料は月1,100円ほどの増額で、保障のピークは2.4倍以上。複数社を比較した結果、このコスパでFWDに決めました。チューリッヒは現在解約手続き中です。なぜ切り替えたのか:前の記事の「宿題」を実行した じつはこの切り替え、掛け捨て生命保険の選び方を書いたときからの宿題でした。 あの記事で私は「シンプルさ重視で定期保険を選んだが、子の成長とともに必要保障額は減っていく実態を考えると、収入保障保険のほうが本来は合理的」と書いています。定期保険は、1年目に亡くなっても9年目に亡くなっても同じ2,000万円。でも実際に遺族に必要なお金は、子どもが大きくなるほど減っていきます。 収入保障保険は「死亡時から満了まで毎月定額」という形なので、保障の総額が残り期間に応じて自然に減っていく。必要保障額の実態に保険の形が一致しているぶん、同じ守り方を定期保険より安く買えます。 そこへ第2子の誕生が重なりました。守る対象が増えた以上、各2,000万円では足りない。「増額」と「形の最適化」を同時にやるなら、切り替えのタイミングとしてはベストでした。そもそも収入保障保険とは:遺族に「毎月の給料」のように届く保険 聞き慣れない方向けに、仕組みを整理しておきます。 収入保障保険は、契約者が亡くなったとき、遺族が保険期間の満了まで毎月定額(我が家なら月20万円)を受け取れる死亡保険です。一時金でドンと受け取る定期保険に対して、毎月の給料の代わりが届き続けるイメージです。 定期保険との違い定期保険 収入保障保険受け取り方 一時金(例:2,000万円) 毎月定額(例:月20万円)を満了まで保障の総額 いつ亡くなっても同じ 亡くなる時期が遅いほど減っていく(残り期間×月額)保険料 同じピーク保障額なら高め 割安向いている考え方 シンプルさ・分かりやすさ重視 必要保障額の実態に合わせたコスパ重視ポイントは「保障の総額が減っていく」をデメリットと捉えるかどうかです。遺族に必要なお金は、子どもが成長するほど(=残りの養育期間が短くなるほど)減っていきます。つまり収入保障保険は、必要な分だけを必要な期間だけ買う設計になっていて、使わない保障に保険料を払わない分だけ安い——ここが核心です。 知っておきたい用語2つ最低支払保証期間:満了間際に亡くなった場合でも、最低限この期間分は支払われるという保証です。我が家の契約は2年なので、極端な話、満了の1ヶ月前に亡くなっても2年分(月20万円×24ヶ月)は支払われます 一時金受取:毎月ではなく一括でまとめて受け取る選択肢です。ただし一括にすると、毎月受け取る場合の総額より少なくなるのが一般的です。遺族が状況に応じて選べる、と理解しておけば十分です死亡保険3タイプ(定期・収入保障・逓減定期)の詳しい比較は、前回の記事で解説しています。我が家の契約内容項目 内容商品 FWD生命「無解約返戻金型収入保障保険Ⅱ」特則 生活支援特則なし保障 月20万円(夫婦それぞれ)最低支払保証期間 2年受け取り方 毎月の年金形式のほか、一時金受取も選択可能(契約直後なら約4,895万円)生活支援特則を付けなかったのは、就業不能への備えは傷病手当金と貯蓄でカバーする方針を変えていないからです。保険はあくまで「死亡時に家族の生活費が消える」リスクに絞る——貯蓄型保険3社を解約したときからの、我が家の一貫した考え方です。 無解約返戻金型というのは、途中で解約してもお金が戻らない代わりに保険料が安いタイプです。掛け捨て派の我が家には、迷う余地はありませんでした。本題:健康診断で引っかかり、ネットで申し込めなかった ここからが、この記事でいちばん書きたかった部分です。 告知でストップがかかった 私は会社の健康診断で、肝臓の数値に引っかかったことがありました。ネット申込の告知でそれを正直に入力すると、ネット完結では進めなくなり、「FWDが委託しているFPとの面談が必要」という流れに切り替わりました。 「ネットで安く入れるのが取り柄なのに、面談って……」と一瞬ひるみましたが、これは断り文句ではなく、審査の入口でした。 面談はオンライン・夫婦合わせて約1時間 面談はオンラインと対面が選べたので、オンラインにしました。所要時間は夫婦2人分を合わせて1時間程度。契約内容の確認と告知まわりの手続きが中心で、拍子抜けするほど事務的に進みました。 そして特筆したいのがこれです。面談で、他の保険は一切勧められませんでした。 私は以前、昼食・託児所つきの無料FP相談で貯蓄型のユニットリンク保険を勧められた経験があります。「FPとの面談」と聞くとあの営業を思い出して警戒していたのですが、今回はまったく別物でした。申し込みたい商品の手続きを、必要な範囲でサポートしてくれるだけ。この点は安心して大丈夫です。 再検査の結果と健診結果で、約5日で承認 審査に使えるのは15ヶ月以内の健康診断結果でした。私の場合、引っかかった肝臓の数値は再検査で異常なしとなっており、数値もFWDの優良体の範囲内。結果、申し込みから5日程度で承認され、夫婦とも無事に契約できました。 健診で何かに引っかかった経験があると、「もう安い保険には入れないのでは」と諦めそうになります。でも実際は、再検査の結果や直近の数値しだいで、優良体の区分すら狙える。引っかかった事実だけで自己判断せず、告知して審査を受けてみる価値はあります。切り替えで注意したこと新しい保険の承認が出てから、古い保険を解約する:先にチューリッヒを解約してしまうと、万一審査に落ちた場合に無保険期間ができます。我が家はFWDの承認を確認してから解約手続きに入りました 収入保障保険は掛け捨てで、満期金も解約返戻金もありません:貯蓄機能を求める商品ではなく、その分をNISAで運用するのが我が家の役割分担です 告知は正直に:数値を隠して契約しても、支払い時に告知義務違反で保険金が出なければ本末転倒です。引っかかった事実こそ正確に伝えて、審査に判断してもらうのが結局いちばん安全ですまとめ第2子の誕生を機に、夫婦の死亡保障をチューリッヒ定期(各2,000万円・計3,800円)→FWD収入保障(各月20万円・計4,946円)へ切り替え 保障のピークは約4,895万円(一時金受取の場合)と2.4倍以上になって、保険料の増加は月約1,100円 健診の肝臓の数値でネット申込はできなかったが、FWD委託のFPとのオンライン面談(夫婦計約1時間)を経て、約5日で承認 面談で他の保険は勧められなかった。無料FP相談の営業とはまったく別物 再検査で異常なし・数値が範囲内だったため優良体で契約できた。健診で引っかかった経験があっても、諦める前に審査を受けてみる価値あり保険の見直しは「解約して終わり」ではなく、家族が増えたら保障も増やす——攻め(運用)と守り(保険)の両方をメンテナンスして、我が家の家計はできています。よくある質問(FAQ) Q1. 健康診断で引っかかっていると、生命保険には入れませんか? 入れる可能性は十分あります。私は肝臓の数値で引っかかりネット申込はできませんでしたが、再検査で異常なしだったこと、直近の数値がFWDの基準の範囲内だったことから、標準より有利な優良体の区分で契約できました。引っかかった事実だけで諦めず、再検査の結果や15ヶ月以内の健康診断結果を用意して審査を受けてみることをおすすめします。 Q2. 収入保障保険と定期保険はどちらがいいですか? 同じ守り方を安く買いたいなら収入保障保険が合理的です。遺族に必要なお金は子どもの成長とともに減っていくため、「死亡時から満了まで毎月定額」という収入保障の形は必要保障額の実態に合っています。一方、定期保険は保障額が一定でシンプルなので、管理のしやすさを重視するなら選択肢になります。我が家は当初シンプルさで定期保険を選び、第2子の誕生を機に収入保障へ切り替えました。 Q3. FP面談では他の保険を勧められませんか? 私の場合、一切勧められませんでした。申し込んだ収入保障保険の手続きと告知の確認だけで、夫婦2人分を合わせて1時間程度で終わりました。保険ショップや無料FP相談の「提案型」の面談とは性質が違い、審査手続きの一環としての面談でした。 Q4. 申し込みから契約まで、どれくらいかかりましたか? 我が家は申し込みから承認まで5日程度でした。流れは「ネット申込→告知内容によりFP面談の案内→オンライン面談(夫婦計約1時間)→審査→承認」です。健康診断結果(15ヶ月以内のもの)を審査に使えたのが、スムーズだった理由だと思います。 Q5. 古い保険はいつ解約すればいいですか? 新しい保険の承認が出てからです。先に解約すると、万一新しい保険の審査に落ちた場合に無保険の期間ができてしまいます。我が家もFWDの承認を確認してから、チューリッヒの解約手続きに入りました。 Q6. 生活支援特則は付けるべきですか? 我が家は付けませんでした。就業不能への備えは、会社員なら傷病手当金(通算1年6ヶ月)という公的保障があり、それを超える分は貯蓄で対応する方針だからです。保険は「死亡時に家族の生活費が消える」リスクに絞り、それ以外は公的保障と貯蓄でカバーする——保険料を最小にする我が家の考え方です。ただし公的保障が手薄な自営業の方などは、検討の価値があります。{"@context":"https://schema.org","@type":"FAQPage","mainEntity":[{"@type":"Question","name":"健康診断で引っかかっていると、生命保険には入れませんか?","acceptedAnswer":{"@type":"Answer","text":"入れる可能性は十分あります。私は肝臓の数値で引っかかりネット申込はできませんでしたが、再検査で異常なしだったこと、直近の数値が基準の範囲内だったことから、優良体の区分で契約できました。再検査の結果や15ヶ月以内の健康診断結果を用意して審査を受けてみることをおすすめします。"}},{"@type":"Question","name":"収入保障保険と定期保険はどちらがいいですか?","acceptedAnswer":{"@type":"Answer","text":"同じ守り方を安く買いたいなら収入保障保険が合理的です。遺族に必要なお金は子どもの成長とともに減っていくため、収入保障の形は必要保障額の実態に合っています。定期保険は保障額が一定でシンプルなので、管理のしやすさ重視なら選択肢になります。"}},{"@type":"Question","name":"FP面談では他の保険を勧められませんか?","acceptedAnswer":{"@type":"Answer","text":"私の場合、一切勧められませんでした。申し込んだ収入保障保険の手続きと告知の確認だけで、夫婦2人分を合わせて1時間程度で終わりました。審査手続きの一環としての面談で、提案型の営業とは性質が違いました。"}},{"@type":"Question","name":"申し込みから契約まで、どれくらいかかりましたか?","acceptedAnswer":{"@type":"Answer","text":"申し込みから承認まで5日程度でした。ネット申込→告知内容によりFP面談の案内→オンライン面談→審査→承認という流れです。15ヶ月以内の健康診断結果を審査に使えたのがスムーズだった理由だと思います。"}},{"@type":"Question","name":"古い保険はいつ解約すればいいですか?","acceptedAnswer":{"@type":"Answer","text":"新しい保険の承認が出てからです。先に解約すると、万一新しい保険の審査に落ちた場合に無保険の期間ができてしまいます。我が家も新しい保険の承認を確認してから解約手続きに入りました。"}},{"@type":"Question","name":"生活支援特則は付けるべきですか?","acceptedAnswer":{"@type":"Answer","text":"我が家は付けませんでした。就業不能への備えは傷病手当金という公的保障と貯蓄で対応する方針だからです。ただし公的保障が手薄な自営業の方などは検討の価値があります。"}}]}関連記事掛け捨て生命保険の選び方【必要保障額の計算法】 我が家の保険ポートフォリオ全公開 昼食・託児所付きFP無料相談会でユニットリンクを勧められた話 貯蓄型保険3社を解約してNISAに全額移した話 30代子育て世帯が金融資産2,000万円を貯めるまでにやったこと※本記事は運営者個人の体験に基づくものであり、特定の保険商品の契約を推奨するものではありません。保険料・引受基準・審査結果は年齢・健康状態・時期により異なります。最新の商品内容はFWD生命の公式サイトでご確認ください。詳細は免責事項をご確認ください。
-
高配当株の本当の強さは「増配」だった【2年半で年間配当が3割増えた保有銘柄を公開】
- 2026年7月18日
- 長期投資
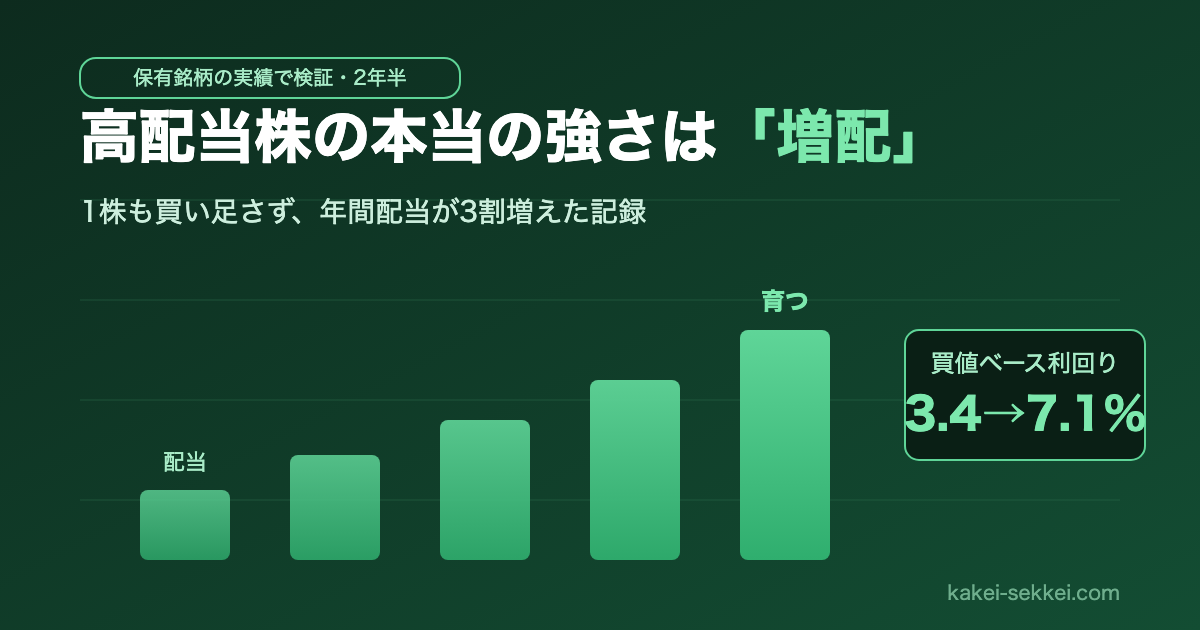
「配当利回り3.4%の株」と聞いて、どう感じるでしょうか。「悪くないけど、地味だな」——数年前の私はそう思っていました。 でも、いま同じ株が、私の買値に対して利回り7.1%になっています。株価が上がったからではありません。配当そのものが、保有している間に2倍以上に育ったからです。 この記事では、新NISAが始まる直前の2023年12月28日に成長投資枠で買った保有銘柄のうち6つについて、実際の購入単価×配当の実績で「増配がどれだけ効くか」を公開します。結論から言うと、株を1株も買い足していないのに、年間の配当収入は2年半で約3割増えました。 高配当株投資の本当の強さは、買った日の利回りではなく、この「育つ力」にあります。前提:配当利回りは「買った日の数字」でしかない 最初に、この記事の核になる考え方をひとつだけ。 株価情報サイトに出ている配当利回りは、「いまの株価で買った場合」の数字です。でも、あなたが過去に買った株の利回りは、あなたの買値で決まります。買値ベースの利回り=年間配当 ÷ 自分の購入単価これをYOC(Yield on Cost・取得利回り)と呼びます。買値は一生変わりません。だから、保有中に増配されるたびに、YOCは一方的に上がっていきます。ポートフォリオの記事で三菱UFJの「配当が10年で約4倍」に触れましたが、今回はそれを自分の保有銘柄の実額で検証します。実録:2023年12月に買った6銘柄の配当は、2年半でこう育った 2023年12月28日、新NISAの成長投資枠で買った銘柄のうち6つの記録です(購入単価は実際の約定値。配当はIRBank掲載の実績、2026年度は会社予想)。 銘柄ごとの配当推移とYOC銘柄 購入単価 購入時の配当(年) 最新の配当(年) 配当の伸び YOC(買値利回り)三菱UFJ 1,205.5円 41円 86円(2026/3実績) 2.1倍 7.1%JT 3,589円 194円 242円(2026/12予想) 1.2倍 6.7%INPEX 1,915円 74円 108円(2026/12予想) 1.5倍 5.6%三菱商事 2,262円 70円 125円(2027/3予想) 1.8倍 5.5%三菱HCキャピタル 948円 37円 51円(2027/3予想) 1.4倍 5.4%NTT 172.4円 5.1円 5.4円(2027/3予想) 1.06倍 3.1%購入時、どの銘柄も利回りは3〜5%台でした。それが2年半後のいま、買値ベースでは多くが5%台後半〜7%台になっています。 とくに三菱UFJは、購入時の2024年3月期が41円、そこから64円→86円と2期連続の大幅増配で、配当が2.1倍。「3.4%の地味な株」だったはずが、私の買値に対しては7.1%を配り続ける株になりました。 6銘柄合計:年間配当は約4.6万円 → 約6.0万円(+31%) この6銘柄への投資額は合計約110万円です。受け取れる年間配当を「購入時点の水準」と「現在」で比べると——年間配当(6銘柄計) 投資額に対する利回り購入時点(2023年12月)の配当水準 約45,500円 約4.1%現在(2026年・実績ベース) 約59,800円 約5.4%会社予想まで含めると 約63,000円 約5.7%繰り返しますが、この間、これらの株は1株も買い足していません。私は何もしていない。企業が利益を伸ばし、株主への配分を増やした——それだけで、同じ元本からの「給料」が3割増えたのです。増配は「配当の複利」になる インデックス投資の複利は有名ですが、増配株にも複利がかかります。それも二重に。増配そのものが複利で効く:年7%の増配が10年続けば、配当は約2倍。私の三菱UFJのように年30%超の増配が続けば、数年で別物になります 配当の再投資でさらに複利:受け取った配当で同じ増配株を買えば、「増える配当」を生む株数自体が増えていきます「今の利回り3%台」は入口にすぎず、増配力のある銘柄は、持っている時間そのものがリターンを底上げしてくれる。これが、私が高配当株を「長期保有前提・売らない」で持っている理由です。株価が上下しても配当は受け取れるので、暴落局面でも売らずにいられる心理的な支えにもなっています。💡 この「二重の複利」が自分の数字だとどうなるか、試算できるツールを作りました。投資額・配当利回り・増配率を入れると、将来の受取配当とYOCの推移がグラフで出ます。配当を再投資した場合としない場合も切り替えられます。 → 増配率シミュレーターを使ってみる(無料・登録不要)増配銘柄をどう選んでいるか 私の基準はポートフォリオ記事に書いた3つと同じです。財務が健全(自己資本比率が高い) 増配の実績がある(または配当を維持してきた) 利回り3%後半〜5%程度(高すぎる利回りはリスクのサイン)今回の6銘柄で言えば、三菱HCキャピタルは25期以上連続で増配を続けてきた日本を代表する連続増配銘柄です(2026年3月期も増配して記録を更新中)。三菱商事・三井物産のような商社も、「減配せず維持か増配」を掲げる累進配当の代表格です。 過去の配当推移はIRBankで銘柄ごとに無料で確認できます。「利回りランキング」ではなく「配当の推移が右肩上がりか」から入るのが、私の銘柄の見方です。増配率は何%で見ればいい?調べ方と目安 シミュレーターを使うとき、増配率に何%を入れればいいのかで迷うと思います。ここが一番わかりにくいところなので、私の調べ方を書いておきます。 ステップ1:IRBankで「何年で何倍になったか」を見る IRBankの配当ページ(例:NTT(9432))を開くと、1株あたり配当の推移が一覧で並んでいます。 ただし、IRBankには「増配率」という列はありません。前期比は出ますが、年平均が何%かは自分で出す必要があります。とはいえ難しい計算は不要で、見るのは2つだけです。いちばん古い年の配当(10年前でも5年前でもかまいません) 直近の配当この2つで「何年で何倍になったか」がわかります。 ステップ2:倍率を年率に換算する あとは下の表を当てはめるだけです。累乗の計算をしなくても、だいたいの年率がわかります。配当が 5年でその倍率なら 10年でその倍率なら1.2倍 年 3.7% 年 1.8%1.3倍 年 5.4% 年 2.7%1.5倍 年 8.4% 年 4.1%1.8倍 年 12.5% 年 6.1%2.0倍 年 14.9% 年 7.2%2.5倍 年 20.1% 年 9.6%3.0倍 年 24.6% 年 11.6%逆から見ると、年率のインパクトはこうなります。増配率 10年後の配当 20年後の配当年2% 1.22倍 1.49倍年3% 1.34倍 1.81倍年5% 1.63倍 2.65倍年7% 1.97倍 3.87倍年10% 2.59倍 6.73倍年5%でも20年で配当は2.65倍です。利回り4%で買った株が、買値ベースでは10%を超える計算になります。 私の保有6銘柄の実測値 冒頭の表を年率に直すと、こうなります。銘柄 期間 配当の伸び 年平均の増配率三菱UFJ 2年 2.1倍 年 約45%INPEX 2年 1.46倍 年 約21%三菱商事 3年 1.79倍 年 約21%JT 2年 1.25倍 年 約12%三菱HCキャピタル 3年 1.38倍 年 約11%NTT 3年 1.06倍 年 約2%6銘柄合計 2年半 1.31倍 年 約12%目安:私は「年3〜5%」で試算しています ここが大事なところです。上の実測値をそのまま将来に当てはめてはいけません。 三菱UFJの年45%は、金利上昇局面で銀行株の利益が急拡大した数年間の数字です。これが20年続く前提で計算すると、配当が約1,600倍という非現実的な結果になります(10年でも41倍)。同じように、直近数年が絶好調だった商社・資源株の20%台も、そのまま延長できる数字ではありません。 私がシミュレーターに入れるときは、こう使い分けています。保守的に見たいとき:年3%(NTTのような低成長銘柄も含めた、ポートフォリオ全体の下振れケース) 標準:年5%(増配実績のある銘柄を分散して持った場合の、現実的な線) 強気ケース:年7〜10%(連続増配銘柄が期待どおり伸びた場合の上限イメージ)低めに見積もって、それでも十分だと思えるかを確認する——シミュレーターはこの使い方が一番役に立ちます。実際より低い数字を入れて満足できるなら、その投資は続けやすいはずです。 なお、増配率がマイナス(減配)でも試算できます。「もし1割減配されたら受取配当はどうなるか」を見ておくと、減配のニュースが出たときに慌てずに済みます。💡 → 増配率シミュレーターで試してみる(無料・登録不要)正直な注意点:増配は約束ではない いいことばかり書いてきたので、逆側も正直に。 JTは減配した過去がある 今回YOC6.7%と好成績のJTですが、2021年12月期に154円→140円へ減配した過去があります。当時の株主は「配当が育つ」どころか、減る痛みを経験しています。その後の回復と大幅増配(140円→242円予想)があっての現在です。増配の歴史は、減配の可能性を消してはくれません。 NTTのように「ほぼ育たない」銘柄もある NTTの配当は5.1円→5.4円と、2年半で+6%。増配は続いているものの、三菱UFJ(+110%)とは馬力がまるで違います。私のNTTのYOCは3.1%と、購入時からほぼ変わっていません。「高配当株」と一括りにしても、増配の力は銘柄ごとに大差がある——6銘柄を並べたこの表自体が、その証拠です。 予想は予想 表の「最新の配当」の一部は会社予想です。業績が崩れれば下方修正も減配もあり得ます。だからこそ、1銘柄に賭けずセクターを分散して保有しています。わが家が実際に使っている証券会社(楽天証券・SBI証券・マネックス証券)の違いは、ネット証券3社を使った正直な感想にまとめています。 まとめ:買った日の利回りで、高配当株を判断しない配当利回りは「買った日の数字」。保有中の増配で、買値ベースの利回り(YOC)は一方的に上がっていく 2023年12月に買った6銘柄は、2年半で年間配当が約4.6万円→約6.0万円(+31%)に。1株も買い足していない 三菱UFJは配当2.1倍・YOC7.1%。一方でNTTは+6%と、増配の馬力は銘柄で大差がある 増配は約束ではない。JTの減配歴が示すとおり、財務とセクター分散が前提 銘柄選びは「今の利回り」より「配当の推移が右肩上がりか」から「利回り3%台の地味な株」が、数年後のあなたにとって6%・7%の株に育っているかもしれない——増配株の長期保有は、それを狙う投資です。焦らず、売らず、配当が育つのを待つ。私はこれからも、この方針で続けます。💡 あなたの保有銘柄だと、配当は何年後にいくらまで育つでしょうか。投資額・配当利回り・増配率を入れるだけで、受取配当とYOCの推移、そしてNISAと特定口座の累計差額まで出せます。 → 増配率シミュレーターを使ってみる(無料・登録不要) → 積立と複利で資産全体がどう育つかは複利計算シミュレーターへよくある質問(FAQ) Q1. YOC(取得利回り)とは何ですか? 年間配当を「自分の購入単価」で割った、買値ベースの配当利回りのことです(Yield on Cost)。株価情報サイトの利回りは今の株価に対する数字ですが、YOCは自分の買値に対する数字なので、保有中に増配されるたびに上がっていきます。私の三菱UFJは購入時利回り3.4%でしたが、2年半の増配でYOCは7.1%になりました。 Q2. 増配株は今の利回りが低くても買う価値がありますか? 増配力しだいでは、あります。今の利回り3%でも年7%の増配が10年続けば、買値ベースでは約6%になります。逆に、今の利回りが高くても増配が止まっている銘柄は、その利回りのまま育ちません。私は「今の利回り3%後半〜5%程度」かつ「増配の実績がある」銘柄を選ぶことで、入口の利回りと育つ力の両方を取るようにしています。 Q3. 増配しているかどうかは、どこで確認できますか? IRBankで銘柄ごとの配当推移が無料で確認できます。私は銘柄を検討するとき、利回りランキングではなく、まず過去10年程度の配当推移が右肩上がりかを見ます。あわせて自己資本比率などの財務も確認し、「増配を続ける体力があるか」まで見るのがおすすめです。 Q4. 増配株なら売らずに持ち続けるべきですか? 私は長期保有前提で、基本的に売りません。保有しているだけでYOCが上がっていくのが増配株の強みで、売却すればその積み上げがリセットされるからです。例外は、業績悪化で減配リスクが高まった場合や、株価上昇で利回りが極端に下がり同じ資金でより効率の良い財務優良銘柄に移せる場合です。 Q5. 減配されたらどうするのですか? まず減配の理由を確認します。一時的な業績要因か、構造的な衰退かで対応は変わります。実際、保有銘柄のJTには2021年に154円から140円へ減配した過去がありますが、その後242円(予想)まで回復・増配しています。減配イコール即売却ではなく、財務と事業の見通しで判断します。ただし減配リスクをゼロにはできないので、セクター分散で1銘柄の影響を小さくしておくことが大前提です。 Q6. NISAで増配株を持つメリットは何ですか? 配当への課税(約20%)がゼロになるため、増配の効果がまるごと手取りに乗ります。私は新NISAの成長投資枠で高配当株を保有しており、今回の6銘柄の年間配当約6万円も非課税で受け取れています。増配で配当が育つほど、非課税の恩恵も大きくなっていきます。ただしNISA口座で買っただけでは配当は非課税になりません。配当金の受取方法を「株式数比例配分方式」にしていないと、NISA口座の株でも約20%が源泉徴収されます。証券会社の設定を一度ご確認ください。 Q7. 増配率は何%で見積もればいいですか? 私は保守的に年3%、標準で年5%、強気ケースで年7〜10%を使い分けています。過去の実測値をそのまま将来に当てはめないことが大切で、たとえば私の保有する三菱UFJは直近2年で年45%相当の増配でしたが、これは金利上昇局面の特殊な数字です。20年続く前提で計算すると非現実的な結果になります。調べ方は、IRBankで「何年で何倍になったか」を確認し、記事内の換算表で年率に直すのが簡単です。低めに見積もっても十分だと思えるかを確認する使い方をおすすめします。{"@context":"https://schema.org","@type":"FAQPage","mainEntity":[{"@type":"Question","name":"YOC(取得利回り)とは何ですか?","acceptedAnswer":{"@type":"Answer","text":"年間配当を自分の購入単価で割った、買値ベースの配当利回りのことです(Yield on Cost)。保有中に増配されるたびに上がっていきます。私の三菱UFJは購入時利回り3.4%でしたが、2年半の増配でYOCは7.1%になりました。"}},{"@type":"Question","name":"増配株は今の利回りが低くても買う価値がありますか?","acceptedAnswer":{"@type":"Answer","text":"増配力しだいでは、あります。今の利回り3%でも年7%の増配が10年続けば、買値ベースでは約6%になります。私は「今の利回り3%後半〜5%程度」かつ「増配の実績がある」銘柄を選ぶことで、入口の利回りと育つ力の両方を取るようにしています。"}},{"@type":"Question","name":"増配しているかどうかは、どこで確認できますか?","acceptedAnswer":{"@type":"Answer","text":"IRBankで銘柄ごとの配当推移が無料で確認できます。利回りランキングではなく、まず過去10年程度の配当推移が右肩上がりかを見て、あわせて自己資本比率などの財務も確認するのがおすすめです。"}},{"@type":"Question","name":"増配株なら売らずに持ち続けるべきですか?","acceptedAnswer":{"@type":"Answer","text":"私は長期保有前提で基本的に売りません。保有しているだけでYOCが上がっていくのが増配株の強みだからです。例外は、業績悪化で減配リスクが高まった場合や、株価上昇で利回りが極端に下がった場合です。"}},{"@type":"Question","name":"減配されたらどうするのですか?","acceptedAnswer":{"@type":"Answer","text":"まず減配の理由を確認し、一時的な業績要因か構造的な衰退かで判断します。保有銘柄のJTには2021年に減配した過去がありますが、その後回復・増配しています。減配リスクはゼロにできないため、セクター分散で1銘柄の影響を小さくしておくことが大前提です。"}},{"@type":"Question","name":"NISAで増配株を持つメリットは何ですか?","acceptedAnswer":{"@type":"Answer","text":"配当への課税(約20%)がゼロになるため、増配の効果がまるごと手取りに乗ります。増配で配当が育つほど、非課税の恩恵も大きくなっていきます。ただしNISA口座で買っただけでは配当は非課税になりません。配当金の受取方法を「株式数比例配分方式」にしていないと、NISA口座の株でも約20%が源泉徴収されます。証券会社の設定を一度確認してください。"}},{"@type":"Question","name":"増配率は何%で見積もればいいですか?","acceptedAnswer":{"@type":"Answer","text":"私は保守的に年3%、標準で年5%、強気ケースで年7〜10%を使い分けています。過去の実測値をそのまま将来に当てはめないことが大切で、保有する三菱UFJは直近2年で年45%相当の増配でしたが、これは金利上昇局面の特殊な数字です。20年続く前提で計算すると非現実的な結果になります。調べ方は、IRBankで何年で何倍になったかを確認し、換算表で年率に直すのが簡単です。低めに見積もっても十分だと思えるかを確認する使い方をおすすめします。"}}]}関連記事・ツール新NISAでインデックス投資と高配当株を5:5で持つ理由 暴落のとき、私は何をしたか【売買記録を全公開】 含み益が消えた日、私は何もしなかった【39年ぶり円安でも動じない理由】 30代子育て世帯が金融資産2,000万円を貯めるまでにやったこと 増配率シミュレーター(配当がいくらまで育つかYOCで試算) 複利計算シミュレーター 三菱UFJの株価が3倍になった話【2023年12月に買った1銘柄・評価損益率200%超】 RIZAP株主優待でチョコザップが1年半額に【200株・投資額4万円で年間利回り48%】 高配当株50銘柄のうち17銘柄が含み損です【全部公開】 ワンルームから撤退した私が、次にJ-REITを見ている理由【利回り5.2%・東証REIT指数1,745】※本記事は運営者個人の保有記録と体験の共有であり、特定銘柄の売買を推奨するものではありません。配当はIRBank掲載の実績および各社予想(2026年7月時点)に基づく概算で、将来の配当を保証するものではありません。投資判断は必ずご自身の責任で行ってください。詳細は免責事項をご確認ください。
-
暴落のとき、私は何をしたか【2024年8月・2025年関税ショックの売買記録を全公開】
- 2026年7月17日
- 長期投資
2024年8月5日。日経平均が1日で4,451円安(−12.4%)という、過去最大の下げ幅を記録した日です。 SNSは阿鼻叫喚、ニュースは「ブラックマンデー超え」の見出し。含み益が音を立てて消えていく——そんな日に自分が何をするか、暴落が来る前に考えたことはあるでしょうか。 私はこの日を含めて、2024年8月の急落・2025年4月のトランプ関税ショック・2026年の中東情勢の悪化と、3回の暴落局面を通ってきました。この記事では、そのとき私が実際に何をしたか(何をしなかったか)を、証券口座の約定記録ベースで公開します。 先に断っておくと、これは「暴落時に買えば儲かる」という話ではありません。下がっている最中に買うのは、毎回怖いです。それでも行動を決めておけたのはなぜか、まで含めて書きます。結論:やることは2つだけ決めてあった 私の暴落時のルールはシンプルです。資産 暴落時にやることインデックス投資信託(NISA) 何もしない。売らない・積立額も変えない高配当株 むしろ買い増す。財務優良な銘柄を割安で仕込む機会と捉えるインデックスは「何もしない」が仕事、高配当株は「動く」が仕事——同じ暴落でも、資産の役割によって取る行動を分けています。この使い分けはポートフォリオの考え方で書いたとおりです。 以下、3回の暴落で実際にどうだったかです。実録①:2024年8月5日(日経−12.4%)——J-REITとNTTを買った 歴史的暴落の日、私が買ったのはJ-REIT、NTT、そしてispace(保有銘柄で唯一のベンチャー・宝くじ枠)でした。 かっこよく聞こえるかもしれませんが、実態は地味です。当時は仕事が忙しく、株価をゆっくり見る時間すらありませんでした。昼休みに「大きく下がっている」ことだけ確認して、以前から「下がったら買い足したい」と思っていた銘柄に注文を入れた——それだけです。 そして、これが結果的に良かったと思っています。張り付いて値動きを見ていたら、たぶん怖くなっていました。数週間後に口座を見たら、いつの間にか戻っていた。暴落の渦中で感じる恐怖の大半は、画面を見ている時間に比例するのかもしれません。実録②:2025年4月・トランプ関税ショック——底の1週間で9銘柄・約34万円 2025年4月2日にアメリカが「相互関税」を発表し、世界同時株安になりました。日経平均は4月7日に1日で2,644円安。このときの私の約定記録がこちらです。約定日 銘柄 購入単価4/7 あいホールディングス 1,838円4/7 東ソー 1,818円・1,813円(2回)4/7 本田技研 1,222円4/7 三菱商事 2,384円4/7 MS&AD 2,596円4/7 NTT 139.1円4/7 学究社 2,011円4/8・4/9 三菱ケミカルグループ 637円・612円4/10 セントケア・ホールディング 747円底になった4月7日を中心に、1週間で9銘柄・合計約34万円を買い増しました。銘柄はどれも、普段からウォッチしている財務優良な高配当株です。暴落時に新しい銘柄を探したのではなく、「いつか安く買いたい」と決めてあったリストを、安くなった日に淡々と買っただけです。 その後どうなったか(2026年7月16日終値ベース)銘柄 購入単価 現在株価 騰落あいホールディングス 1,838円 2,704円 +47%東ソー 平均1,816円 2,764.5円 +52%本田技研 1,222円 1,558.5円 +28%三菱商事 2,384円 4,530円 +90%MS&AD 2,596円 4,553円 +75%NTT 139.1円 150.9円 +8%学究社 2,011円 2,553円 +27%三菱ケミカルグループ 平均630円 1,202.5円 +91%セントケア・ホールディング 747円 (MBOで上場廃止・TOB価格1,220円) +63%単純な株価比較の概算で、約34万円の買い増し分は約1.5倍(+55%前後)に相当します。セントケアはその後MBO(経営陣による買収)が発表され、TOB価格1,220円で上場廃止になりました。暴落の底で買った株が、思わぬ形で締めくくられた例です。 ※この間の株式分割等は未調整の概算です。また、当時は特定口座で購入した分をその後NISAで買い直しているため、口座上の含み益とは一致しません。実録③:2026年・中東情勢——買い増しでキャッシュが尽きた 今年の中東情勢の悪化による下落でも、方針は同じでした。高配当株を全体的に買い増しています。 ただ、今回は正直な反省もあります。この買い増しで、投資用のキャッシュがほぼなくなりました。 暴落は一度で終わるとは限りません。二番底が来たときに買う余力を残しておくのがセオリーですが、私は今回それを使い切りました。次の下落が来ても、しばらくは「見ているだけ」になります。買い増し戦略は、弾(現金)の管理とセットでないと続かない——3回目にして得た教訓です。 なお、ここで言う投資用キャッシュは生活防衛資金とは別枠です。最低でも生活費6ヶ月分の現金には、暴落時でも一切手をつけません。その間、投資信託は「何もしなかった」 3回の暴落を通じて、NISAのインデックス投資信託は、売却も積立金額の変更も一度もしていません。 何もしなかった結果がどうなったかは、数字が示してくれています。旧つみたてNISA:元本102.5万円 → 228.6万円(2023年末から追加なしの放置) 児童手当のS&P500積立:2025年4月の下落中も自動買付を止めず、+30.19%。下落時に安く買えた口数が、回復局面でリターンを押し上げました積立を「自動」にしてあるのが効いています。暴落のニュースを見てから「今月は積立を減らそうか」と考える余地自体をなくしておく。積立の全自動化は、暴落対策でもあるのです。なぜ暴落時に買えるのか:勇気ではなく段取り 「暴落時に買うのは怖くないのか」と聞かれれば、毎回怖いです。それでも動けるのは、勇気があるからではなく、事前の段取りで判断を減らしてあるからだと思っています。生活防衛資金が別にある——最悪、投資分が半分になっても生活は壊れない 買う銘柄を先に決めてある——暴落してから探すのではなく、ウォッチリストの銘柄が「セール価格」になるのを待つ インデックスは自動化してある——判断の必要がそもそもない 財務優良な銘柄しか持っていない——「この会社は暴落で潰れない」と思えるものだけなら、下落は割安化を意味する逆に言うと、この土台がないまま「暴落はチャンス」という言葉だけ真似するのは危険です。下がっている株がさらに下がることは普通にありますし、私のセントケアのような幸運な結末が約束されているわけでもありません。わが家が実際に使っている証券会社(楽天証券・SBI証券・マネックス証券)の違いは、ネット証券3社を使った正直な感想にまとめています。 まとめ:暴落が来る前に、行動を決めておく私のルールは2つ:インデックスは何もしない・高配当株は買い増す 2024年8月5日(日経−12.4%):J-REIT・NTT・ispaceを購入。仕事が忙しくて株価を見られず、「いつの間にか戻った」 2025年4月・関税ショック:底の1週間で9銘柄・約34万円を買い増し → 概算で約1.5倍に 2026年・中東情勢:買い増しでキャッシュが枯渇。買い増しは弾の管理とセットが教訓 投資信託は3回とも売却ゼロ・減額ゼロ。自動化が狼狽売りを防いでくれた暴落のさなかに冷静な判断はできません。だからこそ、平時のいまのうちに「下がったら自分はどうするか」を決めておく——それがこの記事で一番伝えたいことです。💡 暴落があっても長期の積立がどう育つか、自分の金額で確かめたい方はこちら。 → 複利計算シミュレーターを使ってみる(無料・登録不要)よくある質問(FAQ) Q1. 暴落したら投資信託は売るべきですか? 私は3回の暴落で一度も売っていませんし、積立金額も変えていません。長期のインデックス投資は「下落時も買い続けることで安く口数を仕込める」仕組みなので、途中で売ると損失を確定させるだけになりがちです。実際、下落中も自動買付を止めなかった児童手当のS&P500積立は+30.19%になっています。 Q2. 暴落時の買い増しは初心者にもおすすめですか? 高配当株は、暴落時にこそ買うべきだと考えています。それは初心者でも同じです。財務優良な銘柄を割安に仕込める機会は、市場が恐怖で売られる局面にしか来ないからです。ただし前提として、生活防衛資金を投資と分けて確保しておくこと、そして下落してから慌てて銘柄を探すのではなく、平時から「安くなったら買いたい」財務優良銘柄のリストを作っておくことが必要です。買う銘柄さえ決めてあれば、暴落時にやることは淡々と注文を入れるだけになります。 Q3. どうやって「底」で買えたのですか? 狙って底を当てたわけではありません。2025年4月の場合、大きく下がった日(4月7日)に、以前から決めてあった銘柄へ淡々と注文を入れたら、結果的にそこが底に近かっただけです。底を当てることは誰にもできない前提で、「大きく下がったら決めてある銘柄を買う」というルールだけ守っています。 Q4. 暴落時に買った株が、さらに下がったらどうしますか? 財務優良で減配リスクが低いと判断した銘柄しか買っていないので、さらに下がっても保有を続け、余力があれば追加します。株価が戻らなくても配当を受け取り続けられることが、高配当株投資の心理的な支えになっています。ただし2026年の中東情勢では買い増しでキャッシュを使い切ってしまい、余力管理の甘さを反省しました。 Q5. 暴落中は株価をこまめにチェックしたほうがいいですか? 私の経験では逆でした。2024年8月の暴落時は仕事が忙しくて株価をほとんど見られず、気づいたら戻っていました。張り付いて見ているほど恐怖が増して、狼狽売りのリスクが上がると感じます。やることを事前に決めてあれば、見る必要があるのは「注文を入れる一瞬」だけです。 Q6. 暴落に備えて現金はどれくらい持っておくべきですか? まず生活防衛資金として、最低でも生活費6ヶ月分は投資と完全に分けて確保しておきたいところです。「3ヶ月分」という目安も見かけますが、暴落は収入減(不況・失業)と重なることがあるため、私は6ヶ月分でも少し心もとないと感じています。そのうえで、買い増し用の投資キャッシュを別に持つなら、一度の暴落で全部使わないことをおすすめします。私は2026年の下落で使い切ってしまい、二番底が来ても動けない状態を経験しました。分割して投入する設計にしておくべきだったというのが反省です。{"@context":"https://schema.org","@type":"FAQPage","mainEntity":[{"@type":"Question","name":"暴落したら投資信託は売るべきですか?","acceptedAnswer":{"@type":"Answer","text":"私は3回の暴落で一度も売っていませんし、積立金額も変えていません。長期のインデックス投資は下落時も買い続けることで安く口数を仕込める仕組みなので、途中で売ると損失を確定させるだけになりがちです。実際、下落中も自動買付を止めなかった児童手当のS&P500積立は+30.19%になっています。"}},{"@type":"Question","name":"暴落時の買い増しは初心者にもおすすめですか?","acceptedAnswer":{"@type":"Answer","text":"高配当株は、暴落時にこそ買うべきだと考えています。それは初心者でも同じです。財務優良な銘柄を割安に仕込める機会は、市場が恐怖で売られる局面にしか来ないからです。ただし前提として、生活防衛資金を投資と分けて確保し、平時から「安くなったら買いたい」財務優良銘柄のリストを作っておくことが必要です。"}},{"@type":"Question","name":"どうやって「底」で買えたのですか?","acceptedAnswer":{"@type":"Answer","text":"狙って底を当てたわけではありません。大きく下がった日に、以前から決めてあった銘柄へ淡々と注文を入れたら、結果的にそこが底に近かっただけです。底を当てることは誰にもできない前提で、「大きく下がったら決めてある銘柄を買う」というルールだけ守っています。"}},{"@type":"Question","name":"暴落時に買った株が、さらに下がったらどうしますか?","acceptedAnswer":{"@type":"Answer","text":"財務優良で減配リスクが低いと判断した銘柄しか買っていないので、さらに下がっても保有を続け、余力があれば追加します。株価が戻らなくても配当を受け取り続けられることが心理的な支えになっています。ただし余力の管理は重要で、一度の暴落で使い切らない設計が必要です。"}},{"@type":"Question","name":"暴落中は株価をこまめにチェックしたほうがいいですか?","acceptedAnswer":{"@type":"Answer","text":"私の経験では逆でした。2024年8月の暴落時は仕事が忙しくて株価をほとんど見られず、気づいたら戻っていました。張り付いて見ているほど恐怖が増して、狼狽売りのリスクが上がると感じます。やることを事前に決めてあれば、見る必要があるのは注文を入れる一瞬だけです。"}},{"@type":"Question","name":"暴落に備えて現金はどれくらい持っておくべきですか?","acceptedAnswer":{"@type":"Answer","text":"まず生活防衛資金として、最低でも生活費6ヶ月分は投資と完全に分けて確保しておきたいところです。暴落は収入減と重なることがあるためです。そのうえで買い増し用の投資キャッシュを持つなら、一度の暴落で全部使わず、分割して投入する設計をおすすめします。私は使い切ってしまい、二番底が来ても動けない状態を経験しました。"}}]}関連記事・ツール新NISAでインデックス投資と高配当株を5:5で持つ理由 高配当株の本当の強さは「増配」だった【保有銘柄のYOCを公開】 含み益が消えた日、私は何もしなかった【39年ぶり円安でも動じない理由】 児童手当を全額S&P500に投資している話(下落中も止めなかった記録) 30代子育て世帯が金融資産2,000万円を貯めるまでにやったこと NISAの始め方を入門者向けに解説 複利計算シミュレーター 三菱UFJの株価が3倍になった話【2023年12月に買った1銘柄・評価損益率200%超】※本記事は運営者個人の売買記録と体験の共有であり、特定銘柄の売買を推奨するものではありません。騰落率は2026年7月16日終値ベースの概算(株式分割等は未調整)です。投資判断は必ずご自身の責任で行ってください。詳細は免責事項をご確認ください。
-
30代子育て世帯が金融資産2,000万円を貯めるまでにやったこと【固定費→保険→NISA→自動化の順番で全部公開】
- 2026年7月16日
- 資産形成
「金融資産2,000万円」と聞くと、高収入の家庭の話に聞こえるかもしれません。 我が家は違います。私は公務員からIT業界へ転職して年収が100万円以上ダウンし、今は育休中。子どもは2人。妻と共働きとはいえ、世帯収入が特別に多いわけではありません。 それでも、現金などを含めた我が家の金融資産は2,000万円を超えました。 この記事では、そこに至るまでに実際にやったことを、順番どおりに全部公開します。先に言っておくと、派手な話はひとつも出てきません。むしろ約300万円を失った失敗も出てきます。それでも「同じ順番でやれば再現できる」と思える内容にしたつもりです。結論:順番は「固定費 → 保険 → NISA → 自動化」だった 最初に全体像をまとめます。我が家がやったことは、この4ステップだけです。順番 やったこと 効果STEP1 固定費の見直し(格安SIM・保険料) 年14万円の削減STEP2 貯蓄型保険3社の解約 月約4.5万円を積立の原資に付け替えSTEP3 NISAに集中投資 旧つみたてNISAだけで元本102.5万円→228.6万円STEP4 積立の全自動化 児童手当も含め「意志力ゼロ」で続く仕組みにポイントは順番です。投資(攻め)から始めたのではなく、支出の整理(守り)から始めました。固定費と保険で毎月の余剰を作り、その余剰をNISAに流し、最後に全部を自動化する——攻めの原資は、守りで作ったお金です。前提:我が家のスペックを正直に 再現性の話をするために、前提を先に出します。30代夫婦・共働き・子ども2人 私は元公務員。IT業界(SES)へ転職し、年収は100万円以上ダウン。現在は第2子の育休中 住まいは賃貸(住宅ローンなし) 特別な副収入や相続はなし「高年収だから貯まった」ではないことは、転職で年収を下げた私自身が一番よく分かっています。効いたのは収入の高さではなく、支出の構造と、続く仕組みでした。資産推移:証券口座が約100万円→約1,450万円になるまで 抽象論の前に、数字の推移を出します。楽天証券の口座残高(証券口座のみ)の、ざっくりした節目です(楽天証券をメインにしている理由は、ネット証券3社を使い比べた感想にまとめています)。時期 証券口座の残高(約) 何があったか2023年はじめ 100万円 積立投資を続けていた時期2023年末 520万円 毎月の積立+預金からの移し替え2024年9月 920万円 積立の継続と相場の上昇2024年10月 1,300万円 退職金・保険の解約返戻金・共済の積立を証券口座に集約2025年9月 1,570万円 ピーク2025年秋 1,210万円 ワンルーム売却の持ち出しで約300万円を出金(後述の失敗)2026年7月 1,450万円 積立継続で回復中これは証券口座だけの数字で、生活防衛資金などの現金を合わせた金融資産の合計が2,000万円超という構図です。 見てのとおり、一直線には増えていません。大きく跳ねた月(退職金などの集約)もあれば、大きく減った月(失敗の精算)もあります。それでも毎月の積立という土台があると、多少の凹みは時間が埋めてくれる——推移を眺めて、いま実感していることです。 (退職金の内訳や手取りの計算方法は公務員の退職金のリアルで、退職金シミュレーターを使えば自分の場合の概算も試算できます)STEP1:固定費の見直し【年14万円】 最初にやったのは投資ではなく、毎月勝手に出ていくお金の整理でした。 大きかったのは通信費と保険料です。夫婦で格安SIM(楽天モバイル)に替え、火災保険を不動産会社の言い値のプランから自分で選んだものに切り替えました。これだけで年間約14万円が浮きました。 固定費のいいところは、一度見直せば、努力ゼロで削減効果が毎月続くことです。節約を「我慢」で続けるのは無理でも、固定費は仕組みなので裏切りません。 → 詳細:固定費を見直して年14万円浮かせた話・賃貸の火災保険は自分で選べるSTEP2:貯蓄型保険3社の解約【月約4.5万円を投資へ】 我が家の資産形成で、たぶん一番大きな分岐点がここです。 かつての私は、貯蓄型保険3社に月4万円以上を払い込んでいました。「保障と貯蓄が両方できてお得」と信じていたからです。FP3級を取って自分で計算できるようになり、その認識は崩れました。保障は薄く、利回りは低く、途中解約なら元本割れ——保障と運用は分けたほうが、どちらも効率が良いという結論に至り、3社すべてを解約しました。 解約で戻ったお金と、浮いた月約4.5万円は、そのままNISAの積立に付け替えました。がん保険・医療保険も、高額療養費制度と健保の付加給付を確認したうえで解約。残した民間保険は、掛け捨ての死亡保障と火災保険だけです。 → 詳細:貯蓄型保険3社を解約してNISAに全額移した話・がん保険・医療保険を全部解約した話・我が家の保険ポートフォリオ全公開STEP3:NISAに集中【元本102.5万円→228.6万円の実体験】 守りで作った余剰は、すべてNISAに向けました。 方針はシンプルです。夫婦でNISAをフル活用し、インデックス投資信託と高配当株をおおむね5:5で保有。iDeCoは流動性の観点から使わず、NISA集中を選びました。 「本当に増えるのか」への答えとして、実績をひとつ。2021年から2023年まで積み立てた旧つみたてNISAは、元本102.5万円が2026年6月時点で228.6万円になっています。2023年末を最後に1円も追加していない、ただの放置でこれです。 → 詳細:NISAの始め方4ステップ・インデックスと高配当株を5:5で持つ理由・iDeCoをやらずNISAに集中している理由STEP4:全部を自動化【意志力に頼らない】 最後の仕上げが自動化です。 毎月の積立はクレカ積立と自動買付で完結。児童手当も、住信SBIネット銀行の自動振込→子ども名義の楽天銀行→楽天証券の自動買付という流れを一度設定して、以後は完全放置です。実際、児童手当の積立は約44万円が約57万円(+30%)に育っています。 自動化の本質は「楽になる」ことではなく、相場が荒れた日も、家計が忙しい月も、判断を挟まず淡々と買い続けられることだと思っています。積立を止めるには手続きが要る——このひと手間の壁が、暴落時の狼狽売りから資産を守ってくれます。 → 詳細:児童手当の積立を全自動化した設定手順・児童手当を全額S&P500に投資している話失敗も公開:ワンルーム投資で約300万円を失った ここまで読むと順風満帆に見えるかもしれませんが、大きな失敗があります。 私は過去に、営業トークに乗せられて投資用ワンルームマンションを3戸購入しました。収支は毎月赤字。最終的に3戸すべてを売却しましたが、売却時には約300万円の持ち出しが必要でした。先ほどの資産推移で2025年秋に大きく減っているのは、この精算です。 痛い授業料でしたが、得たものもあります。「理解できないものにお金を入れない」「売る側の動機を考える」——いま我が家の投資がインデックスと高配当株だけのシンプルな構成なのは、この失敗があったからです。 → 詳細:投資用ワンルームを3戸売却した話・ワンルーム営業の手口7つ転職・育休を挟んでも崩れなかった理由 この4年の間に、私は転職(年収100万円以上ダウン)と2回目の育休という、収入が大きく変わるイベントを経験しています。それでも資産形成が止まらなかった理由は2つあります。 1つ目は、生活費の水準を先に下げてあったこと。固定費と保険の整理が済んでいたので、収入が下がっても積立を続ける余地が残りました。 2つ目は、数字で見通しを立ててから動いたこと。転職も育休も、「収入がこう変わっても家計は成立する」と試算したうえで決断しています。感覚ではなく数字で判断する習慣は、FP3級の学習で身につきました。💡 我が家と同じ試算をしてみる:家族構成・収入・教育方針を入れると、100歳までの資産推移がグラフでわかります。 → ライフプランシミュレーターを使ってみる(無料・登録不要)まとめ:2,000万円は「順番」の結果だった順番は固定費 → 保険 → NISA → 自動化。攻めの原資は守りで作る 固定費見直しで年14万円、貯蓄型保険3社の解約で月約4.5万円の原資を確保 NISAは夫婦でフル活用。旧つみたてNISAは元本102.5万円→228.6万円 児童手当も含めて全自動化し、意志力に頼らない仕組みに ワンルーム投資で約300万円の持ち出しという失敗も込みで、金融資産は2,000万円超に特別な収入も、うまい話もありませんでした。あったのは、支出の構造を直す順番と、続く仕組みだけです。この記事が、同じ子育て世帯の「何から始めるか」の地図になればうれしいです。💡 毎月いくら積み立てると、何年でいくらになるか——自分の数字で確かめたい方はこちら。 → 複利計算シミュレーターを使ってみる(無料・登録不要)よくある質問(FAQ) Q1. 世帯年収がいくらなら金融資産2,000万円に届きますか? 年収の絶対額より「収入と生活費の差」と「続けた年数」で決まるというのが我が家の実感です。私は転職で年収が100万円以上下がりましたが、先に固定費と保険を整理して生活費の水準を下げてあったため、積立を止めずに済みました。同じ収入でも、支出の構造しだいで結果は大きく変わります。 Q2. 何から始めるのがおすすめですか? 固定費の見直しからです。通信費と保険料は、一度見直すだけで削減効果が毎月続き、投資と違って元本割れのリスクもありません。我が家はここで年14万円を作り、次に貯蓄型保険の解約で月約4.5万円を確保してから、NISAに進みました。攻めの前に守り、が順番です。 Q3. 貯蓄型保険は解約して損しませんでしたか? 解約時点では元本割れのものもありました。それでも「低い利回りで今後も払い続ける損失」と比べて、早く解約してNISAに付け替えるほうが合理的と判断しました。実際、付け替え先の旧つみたてNISAは元本102.5万円が228.6万円になっています。保障が必要な分は、掛け捨ての定期保険で安く確保しています。 Q4. 資産推移が一直線に増えていないのはなぜですか? 退職金や保険の解約返戻金をまとめて証券口座に移した月は大きく増え、ワンルームマンション売却の持ち出し約300万円を出した時期は大きく減っています。相場の上下もあります。それでも毎月の積立という土台があると、凹みは時間が埋めてくれるというのが、推移を振り返っての実感です。 Q5. 投資の失敗はどう立て直しましたか? ワンルーム3戸の売却で約300万円の持ち出しになりましたが、赤字を垂れ流し続けるより損切りを選びました。以後は「理解できないものにお金を入れない」を徹底し、インデックス投資信託と高配当株だけのシンプルな構成にしています。失敗を隠さず精算したことで、資産形成の全体はむしろ加速しました。 Q6. 子育て中で家計管理に時間をかけられません。どうすればいいですか? 我が家も同じで、だからこそ「全自動化」に行き着きました。毎月の積立はクレカ積立と自動買付、児童手当は銀行の自動振込と証券口座の自動買付を一度設定して完全放置です。時間も意志力も使わない仕組みにしてしまえば、忙しさは資産形成の障害になりません。{"@context":"https://schema.org","@type":"FAQPage","mainEntity":[{"@type":"Question","name":"世帯年収がいくらなら金融資産2,000万円に届きますか?","acceptedAnswer":{"@type":"Answer","text":"年収の絶対額より「収入と生活費の差」と「続けた年数」で決まるというのが我が家の実感です。私は転職で年収が100万円以上下がりましたが、先に固定費と保険を整理して生活費の水準を下げてあったため、積立を止めずに済みました。同じ収入でも、支出の構造しだいで結果は大きく変わります。"}},{"@type":"Question","name":"何から始めるのがおすすめですか?","acceptedAnswer":{"@type":"Answer","text":"固定費の見直しからです。通信費と保険料は、一度見直すだけで削減効果が毎月続き、投資と違って元本割れのリスクもありません。我が家はここで年14万円を作り、次に貯蓄型保険の解約で月約4.5万円を確保してから、NISAに進みました。攻めの前に守り、が順番です。"}},{"@type":"Question","name":"貯蓄型保険は解約して損しませんでしたか?","acceptedAnswer":{"@type":"Answer","text":"解約時点では元本割れのものもありました。それでも「低い利回りで今後も払い続ける損失」と比べて、早く解約してNISAに付け替えるほうが合理的と判断しました。実際、付け替え先の旧つみたてNISAは元本102.5万円が228.6万円になっています。保障が必要な分は、掛け捨ての定期保険で安く確保しています。"}},{"@type":"Question","name":"資産推移が一直線に増えていないのはなぜですか?","acceptedAnswer":{"@type":"Answer","text":"退職金や保険の解約返戻金をまとめて証券口座に移した月は大きく増え、ワンルームマンション売却の持ち出し約300万円を出した時期は大きく減っています。相場の上下もあります。それでも毎月の積立という土台があると、凹みは時間が埋めてくれるというのが実感です。"}},{"@type":"Question","name":"投資の失敗はどう立て直しましたか?","acceptedAnswer":{"@type":"Answer","text":"ワンルーム3戸の売却で約300万円の持ち出しになりましたが、赤字を垂れ流し続けるより損切りを選びました。以後は「理解できないものにお金を入れない」を徹底し、インデックス投資信託と高配当株だけのシンプルな構成にしています。"}},{"@type":"Question","name":"子育て中で家計管理に時間をかけられません。どうすればいいですか?","acceptedAnswer":{"@type":"Answer","text":"我が家も同じで、だからこそ全自動化に行き着きました。毎月の積立はクレカ積立と自動買付、児童手当は銀行の自動振込と証券口座の自動買付を一度設定して完全放置です。時間も意志力も使わない仕組みにしてしまえば、忙しさは資産形成の障害になりません。"}}]}関連記事・ツール固定費を見直して年14万円浮かせた話 世帯年収1,000万円台で子ども2人を東京で中学受験させたら家計は持つのか 貯蓄型保険3社を解約してNISAに全額移した話 NISAの始め方を入門者向けに解説 児童手当の積立を全自動化した設定手順 投資用ワンルームを3戸売却した話 ライフプランシミュレーターの使い方と設計思想 暴落のとき、私は何をしたか【売買記録を全公開】 含み益が消えた日、私は何もしなかった【39年ぶり円安でも動じない理由】 育休手当はいつ・いくら振り込まれた?【初回振込の実録】 ライフプランシミュレーター/複利計算シミュレーター ゆうちょの現存照会をやってみた|無料・窓口5分・印鑑不要、結果は約10日後に簡易書留で届いた※本記事は運営者個人の体験に基づくものであり、特定の金融商品の購入や解約を推奨するものではありません。金額はいずれも概算です。投資判断は必ずご自身の責任で行ってください。詳細は免責事項をご確認ください。
-
育休手当シミュレーター(無料・登録不要)を公開しました【会社員・公務員対応|いくらもらえる?】
- 2026年7月13日
- 家計改善
「育休を取ったら、収入はいくらになるんだろう」 第2子の育休を検討していたとき、私が一番知りたかったのはこの1点でした。「手当は67%」とはよく聞きます。でも、自分の給与だと具体的に月いくら振り込まれるのか、それが12ヶ月でいくらになるのか——調べても、上限額や50%への切り替わりが絡んで、なかなか自分の金額に落とし込めませんでした。 そこで、育休前の月収と育休月数を入れるだけで、月ごとの給付額と総受給額がグラフでわかる無料ツールを作りました。会社員(雇用保険)と公務員(共済)の切り替えにも対応しています。 → 育休手当シミュレーターを使ってみる(無料・登録不要・ブラウザ完結) この記事では、ツールでできることと、計算の根拠にした制度のしくみを、公務員と会社員で2回育休を取った当事者としてまとめます。なぜ作ったか:私が「自分の金額」を知りたかったから 私は公務員時代に第1子で9ヶ月、IT企業に転職してから第2子で12ヶ月(現在取得中)と、立場の違う2回の育休を経験しました。 このとき痛感したのが、会社員と公務員で、育休手当のしくみが別物だということです。会社員は雇用保険の「育児休業給付金」、公務員は共済組合の「育児休業手当金」。名前も、計算のベース(賃金日額か標準報酬か)も、上限額も違います。両方を経験した私自身、毎回ゼロから調べ直すことになりました。 同じように「立場が違うと、いくらもらえるのか分からない」という人のために、両方を1つのツールで切り替えて試算できるようにしたのが、今回のシミュレーターです。このツールでできること立場を切り替えられる:会社員(雇用保険)/公務員(共済)をタブで選ぶだけ 月ごとの給付額がグラフでわかる:67%期間・50%期間・上乗せ分を色分けして表示 総受給額が一発で出る:育休期間全体でいくら受け取れるかの概算 出生後休業支援の+13%に対応:条件を満たす最初の28日を実質80%で計算 登録不要・ブラウザ完結:入力データは送信されず、その場で計算するだけ入力するのは、会社員なら「育休前6ヶ月の平均月収(額面)」、公務員なら「標準報酬月額」、あとは「育休月数」と「出生後休業支援の対象かどうか」だけです。 → 育休手当シミュレーターを使ってみる計算の根拠にした制度のしくみ(2026年9月時点) ツールは、以下の一次情報をもとに計算しています。制度を理解しておくと、出てきた金額の意味もわかります。 会社員:育児休業給付金(雇用保険)給付のベースは「休業開始時賃金日額 = 育休前6ヶ月の賃金総額 ÷ 180」(賞与は除く、残業代は含む、税引前) 支給額は 休業開始から180日までが67%、それ以降は50% 賃金日額には上限(16,540円)と下限(3,203円)があり、月額の上限は67%期間で332,454円・50%期間で248,100円(令和8年8月1日〜令和9年7月31日)つまり、月収が高い人ほど「67%」がそのまま反映されるわけではなく、上限で頭打ちになります。ツールはこの上限も自動で反映します。 公務員:育児休業手当金(共済組合)給付のベースは「標準報酬日額 = 標準報酬月額 × 1/22」 支給割合は会社員と同じく 180日までが67%、以降50% 支給日額の上限は67%時で15,111円・50%時で11,277円(令和8年8月1日〜) 支給日数は「各月の土日を除いた日数」ですが、ツールでは22日/月の概算で計算しています標準報酬月額は、毎年4〜6月の給与で決まる数字です。分からなければ、月給のおおよその額を入れれば目安がつかめます。 公務員の方は、育休手当だけでなく将来の退職金も気になるところだと思います。自己都合で退職した当事者として、計算式や税金のしくみを公務員の退職金のリアルにまとめています。 出生後休業支援給付金/手当金(2025年4月新設・+13%) 2025年4月から、子の出生直後の休業について13%が上乗せされる制度が始まりました。これにより、対象期間は67%+13%=実質80%になります。上乗せは最長28日分 条件は原則両親がそれぞれ14日以上の育児休業を取得すること(配偶者が専業主婦・主夫などで対象外の場合の例外あり)ツールでは「対象」にチェックを入れると、最初の28日分に+13%を加算して計算します。 共通:給付は非課税、育休中は社会保険料も免除 見落とされがちですが、育児休業給付金・手当金は非課税です。さらに育休中は健康保険料・厚生年金保険料が免除されます。 この2つが効くため、額面では「67%」でも、手取りベースでは働いていたときの約8割という体感になります。私が実際に2回の育休で給与明細を見て確認した話は、こちらに詳しく書きました。 → 育休中の社会保険料免除を2回体験した話【手当67%でも手取りは思ったより減らない】⚠️ 上限額・下限額は毎年8月1日に改定されます。ツールの金額は2026年7月時点の値をもとにした概算です。正確な金額は、会社員はハローワーク、公務員は所属の共済組合でご確認ください。「67%は不安」という人にこそ使ってほしい 第2子の育休を決める前の私は、「収入が3割減る」という数字だけを見て身構えていました。でも、上限や50%への切り替わり、そして非課税・社保免除まで含めて自分の金額で試算してみると、想像していたほどの落ち込みではなかったのです。 「いくら減るか分からないから怖い」という不安は、数字が見えると小さくなります。育休を取るか迷っている段階でこそ、まず概算を出してみてください。 育休中の家計をさらに具体的に考えたい方は、あわせてこちらもどうぞ。育休中のふるさと納税の注意点【控除上限が下がる・損しないやり方】 複利計算シミュレーター(育休中の積立を続けたらどう育つか試算) NISAの始め方(初心者向けガイド) 掛け捨て定期保険の選び方 30代子育て世帯が金融資産2,000万円を貯めるまでにやったことまとめ育休手当シミュレーターを公開しました:会社員(雇用保険)/公務員(共済)を切り替えて、月ごとの給付額と総受給額を概算できます 計算は67%→50%・出生後休業支援の+13%まで反映。上限額も自動で頭打ち処理します 給付は非課税+社保免除で、手取り比は約8割。額面の「67%」より減り方は小さくなります 登録不要・ブラウザ完結。まず自分の金額で、育休中の収入の見通しを立ててみてください育休手当シミュレーターを使ってみるよくある質問(FAQ) Q1. 会社員と公務員で育休手当は違うのですか? 違います。会社員は雇用保険の「育児休業給付金」、公務員は共済組合の「育児休業手当金」で、計算のベースも上限額も別制度です。会社員は「育休前6ヶ月の賃金÷180」で出す賃金日額、公務員は「標準報酬月額×1/22」で出す標準報酬日額が基準になります。このツールはタブで切り替えて、どちらも試算できます。 Q2. 「67%」はいつまでで、そのあとはいくらになりますか? 会社員・公務員とも、休業開始から180日(約6ヶ月)までが67%、それ以降は50%です。ツールは月ごとにこの切り替わりを反映し、67%期間と50%期間を色分けして表示します。 Q3. 出生後休業支援の+13%とは何ですか? 2025年4月に新設された制度で、子の出生直後の休業について13%が上乗せされ、対象期間は実質80%になります。上乗せは最長28日分で、原則として両親がそれぞれ14日以上の育児休業を取得することが条件です。ツールで「対象」にチェックを入れると加算されます。 Q4. 手当は課税されますか?税金や社会保険料は引かれますか? 育児休業給付金・手当金は非課税で、所得税・住民税はかかりません。さらに育休中は健康保険料・厚生年金保険料が免除されます。そのため額面は67%でも、手取りベースでは働いていたときの約8割程度になります。 Q5. 計算結果は正確な金額ですか? 月単位の概算です。日割りや端数処理の細部、賞与、雇用保険の加入要件判定などは行っていません。上限額・下限額も毎年8月1日に改定されるため、正確な金額は会社員はハローワーク、公務員は所属の共済組合でご確認ください。 Q6. 入力した収入の情報はどこかに送信されますか? 送信されません。このツールはブラウザ内で計算するだけで、登録もログインも不要です。安心してご利用ください。{"@context":"https://schema.org","@type":"FAQPage","mainEntity":[{"@type":"Question","name":"会社員と公務員で育休手当は違うのですか?","acceptedAnswer":{"@type":"Answer","text":"違います。会社員は雇用保険の「育児休業給付金」、公務員は共済組合の「育児休業手当金」で、計算のベースも上限額も別制度です。会社員は育休前6ヶ月の賃金÷180で出す賃金日額、公務員は標準報酬月額×1/22で出す標準報酬日額が基準になります。このツールはタブで切り替えて、どちらも試算できます。"}},{"@type":"Question","name":"「67%」はいつまでで、そのあとはいくらになりますか?","acceptedAnswer":{"@type":"Answer","text":"会社員・公務員とも、休業開始から180日(約6ヶ月)までが67%、それ以降は50%です。ツールは月ごとにこの切り替わりを反映し、67%期間と50%期間を色分けして表示します。"}},{"@type":"Question","name":"出生後休業支援の+13%とは何ですか?","acceptedAnswer":{"@type":"Answer","text":"2025年4月に新設された制度で、子の出生直後の休業について13%が上乗せされ、対象期間は実質80%になります。上乗せは最長28日分で、原則として両親がそれぞれ14日以上の育児休業を取得することが条件です。ツールで対象にチェックを入れると加算されます。"}},{"@type":"Question","name":"手当は課税されますか?税金や社会保険料は引かれますか?","acceptedAnswer":{"@type":"Answer","text":"育児休業給付金・手当金は非課税で、所得税・住民税はかかりません。さらに育休中は健康保険料・厚生年金保険料が免除されます。そのため額面は67%でも、手取りベースでは働いていたときの約8割程度になります。"}},{"@type":"Question","name":"計算結果は正確な金額ですか?","acceptedAnswer":{"@type":"Answer","text":"月単位の概算です。日割りや端数処理の細部、賞与、雇用保険の加入要件判定などは行っていません。上限額・下限額も毎年8月1日に改定されるため、正確な金額は会社員はハローワーク、公務員は所属の共済組合でご確認ください。"}},{"@type":"Question","name":"入力した収入の情報はどこかに送信されますか?","acceptedAnswer":{"@type":"Answer","text":"送信されません。このツールはブラウザ内で計算するだけで、登録もログインも不要です。"}}]}関連記事・ツール育休中の社会保険料免除を2回体験した話【手当67%でも手取りは思ったより減らない】 育休中にもらえるお金・免除されるお金の全体マップ【4つの給付+社会保険料免除を1枚で整理】 育休明けに時短勤務すると月いくら?【育児時短就業給付金・2歳未満が対象/賃金の10%】 育休手当はいつ・いくら振り込まれた?【申請から約2ヶ月半・初回約37万円の実録】 育休中のふるさと納税の注意点【控除上限が下がる・損しないやり方】 公務員と会社員で育休手当はこんなに違った【両方取った私の実額:月約30万円→約17万円】 複利計算シミュレーター ライフプランシミュレーター※本記事および本ツールは運営者個人の体験・調査に基づく概算であり、給付を保証するものではありません。制度内容・上限額は改定される可能性があります。正確な金額・支給要件は、会社員はハローワーク、公務員は所属の共済組合の公式情報でご確認ください。詳細は免責事項をご確認ください。