-
ライフプランシミュレーター(無料・登録不要)を公開しました【教育費と老後資金、うちの家計で両立できる?】
- 2026年7月7日
- 資産形成
「教育費と老後資金、うちの家計で本当に両立できるんだろうか」 子どもが生まれてから、この不安が頭から離れない時期がありました。私がこの不安から抜け出せたのは、FP3級を取って、感覚ではなく数字でライフプランを判断できるようになったからです。転職で年収が下がる決断も、貯蓄型保険3社の解約も、根拠は全部「数字で見たら大丈夫だった」ことでした。 その「数字で見る」体験を誰でもできるようにしたくて、ライフプランシミュレーターを作りました。無料・登録不要で、ブラウザだけで動きます。 → ライフプランシミュレーターを使ってみる(無料) このツールでわかること 入力は最短で8項目・60秒。実行すると、こう表示されます。100歳までの資産推移グラフ(現金と投資の積み上げ) 資産が尽きる年齢(尽きない場合は100歳時点の資産額) 65歳時点の資産/教育費のピーク(何歳のとき・年いくら)/子ども別の生涯教育費 年ごとの収入・支出・収支の一覧表「教育費が一番重くなるのはいつか」「そのとき家計は耐えられるか」「老後にいくら残るか」が、1枚のグラフで見えます。 市販のシミュレーターへの不満から作った 既存のライフプランシミュレーションには不満がありました。会員登録やメールアドレスが必要(そのあと営業の電話やメールが来る) 保険会社・金融機関のツールは、最後が商品の提案につながっている 入力が多すぎて途中で挫折する。逆に簡単すぎて何も分からないものも私はFPの無料相談は営業の入口だと考えている人間なので、誰にも会わず・何も登録せず・自分のペースで数字を見られる場所を作りたかったんです。 このツールは完全にブラウザ内だけで計算します。入力内容は外部に送信されません。だから正直、私にはあなたが何を入力したか分かりませんし、営業のしようもありません。 使い方:まず「簡易モード」で60秒 入力するのは基本これだけです。本人・配偶者の年齢 子どもの人数と年齢(0〜4人) 世帯の手取り年収 年間の生活費(住居費込み) いまの資産(現金と投資に分けて) 毎月の積立投資額子どもがいる場合は、教育方針をプリセットから選ぶだけで教育費が自動計算されます。進路:オール公立/高校から私立/中学から私立/オール私立 大学:国公立/私立文系/私立理系/進学しない(+自宅通学 or 下宿)教育費は「塾代込み」の実データです 教育費のデータには、文部科学省「令和5年度子供の学習費調査」の学習費総額を使っています。これは学費・給食費に加えて、塾・習い事・参考書代(学校外活動費)まで含んだ金額です。 「学費だけ」で計算して現実より安く見積もってしまうのが、ライフプラン計算のよくある落とし穴なので、ここはこだわりました。大学費用(入学費用・在学費用・下宿の仕送り)は日本政策金融公庫の調査データを使い、出典はツール内に明記しています。 詳細設定でここまで調整できます 「うちはもっと細かく見たい」という方のために、詳細設定を開くと以下が調整できます。項目 できること収入の分離 本人と配偶者の年収・昇給率・リタイア年齢を別々に設定住宅・自動車ローン 月々の返済額と完済年齢(最大5件)生活費の内訳 住居費・食費・通信費など7区分で入力ライフイベント 車の買い替え・リフォーム等を最大10件(発生年齢と金額)目的積立 イベントのお金を「何歳から積み立てるか」を指定前提値 想定利回り・退職金・年金額・受給開始年齢・インフレ率・老後の生活費率個人的なこだわりは目的積立です。「5年後の車の買い替えに200万円」のような近い将来の支出は、投資に回さず現金で先取りして貯める——これは我が家の実際のやり方で、直前に暴落が来ても予定を守れるようにするためです。ツールもその思想で、目的積立分は投資に回さない計算にしています。 あと2つ、地味に便利な機能を。入力はブラウザに自動保存されます。次に開いたとき「前回の入力を復元しました」と出るので、ボーナスのたびに数字を入れ直す手間がありません リセットボタンで保存データを消せます(共有パソコンで使ったときはリセットを推奨します)我が家の使い方:年1回の「家計の健康診断」 私はこの種の試算を、年に1回・数字を更新して見直すものだと考えています。 未来の予測は必ず外れます。利回りも昇給も教育方針も、その通りにはなりません。でも「いま の前提で回すと、どこが苦しいか」が見えていれば、手を打つ時期を間違えません。我が家の場合、この試算をやったからこそ「学資保険ではなくNISAで教育費を作る」「児童手当は全額積立に回す」という判断ができました。 資産が尽きる結果が出ても、落ち込む必要はありません。ツールには「積立を月+1万円にしたら?」「生活費を月−1万円にしたら?」を1クリックで再試算するボタンを付けました。月1万円の改善が、尽きる年齢を何年遅らせるか——それを見ると「何をすべきか」が具体的になります。固定費の見直しは年14万円浮かせた実体験が参考になるはずです。 注意点概算ツールです。利回り・昇給率が毎年一定という単純化をしています。将来を保証するものではありません 取り崩し時の税金は考慮していません(NISA前提の非課税扱い)。ローンの金利計算もしていません(月々の返済額ベース) 教育費・年金は平均値です。年金は「ねんきん定期便」の実額に置き換えると精度が上がります 結果が良くても悪くても、保険や金融商品を売りつけられることはありません(何も売っていないので) → 自分の数字で試してみる(無料・登録不要) このツールで実際に試算した記事もあります。→ 世帯年収1,000万円台で子ども2人を東京で中学受験させたら家計は持つのか よくある質問(FAQ) Q1. 本当に無料ですか?何か登録は必要ですか? 完全に無料で、登録も一切不要です。入力内容はお使いの端末のブラウザ内だけで計算・保存され、外部に送信されません。運営者の私にも、誰が何を入力したかは一切分かりません。 Q2. 教育費のデータには塾代も含まれていますか? 含まれています。文部科学省「令和5年度子供の学習費調査」の学習費総額(学校教育費+給食費+塾・習い事などの学校外活動費)をベースにしています。大学費用は日本政策金融公庫「教育費負担の実態調査」の入学費用・在学費用・下宿の仕送り額を使用しています。 Q3. 入力した内容は保存されますか? シミュレーション実行時に、お使いのブラウザ(localStorage)へ自動保存されます。次回ページを開くと前回の入力が復元されるので、続きからすぐ試算できます。保存データは「入力をリセット」ボタンでいつでも削除できます。共有パソコンではリセットしてから閉じることをおすすめします。 Q4. 結果はどこまで信用できますか? あくまで概算です。利回りや昇給率が毎年一定という単純化をしており、税金や社会保険料の精密計算も行っていません(収入は手取りで入力する方式です)。「正確な予言」ではなく「家計のどこが苦しくなりそうかを早めに知る健康診断」として、年1回程度の見直しに使うのがおすすめです。{ "@context": "https://schema.org", "@type": "FAQPage", "mainEntity": [ { "@type": "Question", "name": "本当に無料ですか?何か登録は必要ですか?", "acceptedAnswer": { "@type": "Answer", "text": "完全に無料で、登録も一切不要です。入力内容はお使いの端末のブラウザ内だけで計算・保存され、外部に送信されません。運営者にも、誰が何を入力したかは一切分かりません。" } }, { "@type": "Question", "name": "教育費のデータには塾代も含まれていますか?", "acceptedAnswer": { "@type": "Answer", "text": "含まれています。文部科学省「令和5年度子供の学習費調査」の学習費総額(学校教育費+給食費+塾・習い事などの学校外活動費)をベースにしています。大学費用は日本政策金融公庫「教育費負担の実態調査」の入学費用・在学費用・下宿の仕送り額を使用しています。" } }, { "@type": "Question", "name": "入力した内容は保存されますか?", "acceptedAnswer": { "@type": "Answer", "text": "シミュレーション実行時に、お使いのブラウザ(localStorage)へ自動保存されます。次回ページを開くと前回の入力が復元されます。保存データは「入力をリセット」ボタンでいつでも削除でき、共有パソコンではリセットしてから閉じることをおすすめします。" } }, { "@type": "Question", "name": "結果はどこまで信用できますか?", "acceptedAnswer": { "@type": "Answer", "text": "あくまで概算です。利回りや昇給率が毎年一定という単純化をしており、税金や社会保険料の精密計算も行っていません。正確な予言ではなく、家計のどこが苦しくなりそうかを早めに知る健康診断として、年1回程度の見直しに使うのがおすすめです。" } } ] }
-
『漫画 お金の大冒険』を大人が読んだ正直レビュー【小3の甥は1日で読了・お金の大学との違い】
- 2026年7月4日
- 教育費
「子どもにお金の勉強をさせたいけど、何から渡せばいい?」 私自身、3歳の子を育てながらこの問いをずっと持っていました。そんな中で手に取ったのが、両学長の『漫画 お金の大冒険』(ダイヤモンド社・2025年8月刊)です。 私が読み、さらにお金が大好きな小3の甥っ子にも読んでもらったので、この記事では「大人が読んでどうだったか」「子どもは実際どう反応したか」の両方を、レビューします。 結論を先に言うと——大人が自分の勉強用に買うと、正直物足りない でも、子どもと一緒にお金(稼ぐ・投資・詐欺)を学ぶ入口としてはとても良い 大人は『お金の大学』、子どもは『お金の大冒険』→『お金の大学』の順がおすすめです。順番に説明します。 『漫画 お金の大冒険』はどんな本か 著者は、192万部超の『本当の自由を手に入れる お金の大学』で知られる両@リベ大学長。本作はその子ども向け・漫画版という位置づけです。異世界に飛ばされた少年ソータが、仲間と冒険しながら「稼ぐ・貯める・増やす・守る・使う」の5つの力を身につけていくストーリー オールカラーの漫画で、活字が苦手でも読み進めやすい 対象は子どもから大人まで。ただし後述のとおり、実質的なボリュームゾーンは小学生〜中学生だと感じました『お金の大学』を読んだことがある人なら分かると思いますが、土台にある考え方は完全に同じです。5つの力のフレームワークを、説明ではなく「物語の中の体験」として学べるようにした本、というのが私の理解です。 大人の正直な感想:自分の勉強用なら物足りない FP3級を取って家計の見直し(貯蓄型保険の解約やNISAへの集約)を一通りやってきた大人の目には、「めっちゃ勉強になる!」という新しい発見は正直ありませんでした。 子ども向けの本なので当たり前ではあるのですが、大人が自分のために1冊選ぶなら『お金の大学』のほうをおすすめします。内容の深さと網羅性が違います。 ただ、読んでいて「これは良い」と感じたのは、「お金を稼ぐ」ことへの意識や考え方を、子どもが学びやすい形に落とし込んでいる点です。 日本の家庭や学校では「貯めなさい」「無駄遣いしないの」という話はよくされる一方で、「どうやって価値を生んで稼ぐか」「増やすとはどういうことか」「怪しい話をどう見抜くか」を子どもに教える機会はほとんどありません。この本は、その欠けている部分——稼ぐマインド・投資の考え方・詐欺への警戒——を物語で自然に体験させてくれます。ここは『お金の大学』と同じ思想で、それを子ども向けに再設計したのが本作、という感触です。 小3の甥っ子の反応:1日で読み切った うちの子はまだ3歳なので、まずお金が大好きな小学3年生の甥っ子に読んでもらいました。 結果は——1日で読み切りました。 もともとお小遣いの計算が好きなタイプではあるのですが、オールカラーの漫画で冒険モノという体裁が効いていて、「勉強させられている感」なく最後まで進んだようです。感想を聞くと、素直に「面白かった」とのこと。 お金の本を子どもに渡して積まれずに完走されるというのは、それだけで価値があると思います。入口の本の役割は、正確さや網羅性より「最後まで読めること」なので。 我が家の3歳児には、小学校中学年くらいになったら渡そうと考えています。ストーリーを楽しみながら5つの力の言葉に触れておいて、中高生になったら『お金の大学』にステップアップ、というのが今の計画です。 『お金の大学』との違いと、おすすめの読み方お金の大冒険 お金の大学形式 オールカラー漫画(冒険ストーリー) フルカラー・イラスト多めの解説書想定読者 子ども〜(実感としては小中学生が中心) 大人(高校生以上なら読める)内容 5つの力の入口・稼ぐマインド・詐欺への警戒 5つの力の実践(保険・通信費・NISA・副業まで具体的)大人が読むと 物足りない 家計改善の実用書として十分私のおすすめの読み方はこうです。大人:『お金の大学』を読む(本作は不要) 子ども:『お金の大冒険』を入口に → 中高生で『お金の大学』へ 活字がとにかく苦手な大人:実は『お金の大学』もフルカラーでイラストが豊富なので、まず『お金の大学』を試してみて、それでも重ければ本作から入るのもありつまり本作は「子どものお金教育の1冊目」として買うのが一番ハマります。「親子で同じフレームワーク(5つの力)を共有できる」のは、家庭でお金の話をするときの共通言語になるので、想像以上に便利です。 (function(b,c,f,g,a,d,e){b.MoshimoAffiliateObject=a;b[a]=b[a]||function(){arguments.currentScript=c.currentScript||c.scripts[c.scripts.length-2];(b[a].q=b[a].q||[]).push(arguments)};c.getElementById(a)||(d=c.createElement(f),d.src=g,d.id=a,e=c.getElementsByTagName("body")[0],e.appendChild(d))})(window,document,"script","//dn.msmstatic.com/site/cardlink/bundle.js?20220329","msmaflink");msmaflink({"n":"【エントリーでポイント10倍】漫画 お金の大冒険 : 黄金のライオンと5つの力/両@リベ大学長 ダイヤモンド社","b":"","t":"","d":"https://thumbnail.image.rakuten.co.jp","c_p":"","p":["/@0_mall/dorama/cabinet/bkimg/2025/027/34766511.jpg"],"u":{"u":"https://item.rakuten.co.jp/dorama/n34766511/","t":"rakuten","r_v":""},"v":"2.1","b_l":[{"id":2,"u_tx":"楽天ブックスで見る","u_bc":"#87c209","u_url":"https://books.rakuten.co.jp/rb/18234901/","a_id":5617078,"p_id":56,"pl_id":42899,"pc_id":56,"s_n":"custom_2","u_so":0},{"u_bc":"#66a7ff","u_tx":"楽天市場で見る","u_url":"https://item.rakuten.co.jp/dorama/n34766511/","s_n":"rakuten","u_so":3,"a_id":5614290,"p_id":54,"pc_id":54,"pl_id":27059,"id":11},{"id":1,"u_tx":"Amazonで見る","u_bc":"#f79256","u_url":"https://www.amazon.co.jp/dp/4478121052","a_id":5614298,"p_id":170,"pl_id":27060,"pc_id":185,"s_n":"amazon","u_so":4}],"eid":"QAYIK","s":"s"});リンク合わない人・注意点 正直レビューの流儀として、合わないケースも書いておきます。大人が自分の勉強用に買うのには向きません。『お金の大学』か、お金の勉強で読んでよかった本5冊で紹介した本をどうぞ 未就学児にはまだ早いと感じます(漫画とはいえ、お金の概念と文章量は小学生向けです) 「読んだだけ」で終わらせないなら、家庭側の仕掛けも必要です。我が家では児童手当を子ども名義の口座で自動積立にしていて、子どもが大きくなったらこの実際の口座を教材にするつもりです。本×実践のセットで初めて効くと思っていますまとめ:子どものお金教育の「1冊目」として優秀大人には物足りない。ただしそれは子ども向けの本として設計されているから 稼ぐ・投資・詐欺という「家庭で教えにくい部分」を物語で自然に学べるのが最大の価値 小3の甥は1日で完走。「最後まで読める」お金の本というだけで入口として合格 親は『お金の大学』、子は『お金の大冒険』→『お金の大学』の2段構えがおすすめ子どもの教育費そのものについては、学資保険ではなくNISAを選んだ理由も併せてどうぞ。 よくある質問(FAQ) Q1. 『お金の大冒険』は何歳から読めますか? 明確な対象年齢の表記はありませんが、実際に読ませた感触では小学校中学年(3〜4年生)くらいからが目安だと思います。お金が好きな小3の甥は1日で読み切りました。未就学児にはまだ早く、我が家の3歳児にも中学年になってから渡す予定です。 Q2. 『お金の大学』と内容は重複しますか? 土台の考え方(稼ぐ・貯める・増やす・守る・使うの5つの力)は同じです。『お金の大学』が大人向けの実践的な解説書なのに対し、『お金の大冒険』はその入口を漫画のストーリーで体験させる子ども向けの本、という関係です。大人は『お金の大学』だけで十分です。 Q3. 大人が読んでも役に立ちますか? FP3級保有の私が読んだ正直な感想としては、大人が自分の勉強用に読むには物足りません。ただし「子どもと一緒に、稼ぐこと・投資・詐欺について学ぶ」目的なら、親子の共通言語を作れる良い本です。{ "@context": "https://schema.org", "@type": "FAQPage", "mainEntity": [ { "@type": "Question", "name": "『お金の大冒険』は何歳から読めますか?", "acceptedAnswer": { "@type": "Answer", "text": "明確な対象年齢の表記はありませんが、実際に読ませた感触では小学校中学年(3〜4年生)くらいからが目安です。お金が好きな小3の甥は1日で読み切りました。未就学児にはまだ早く、筆者の3歳児にも中学年になってから渡す予定です。" } }, { "@type": "Question", "name": "『お金の大学』と内容は重複しますか?", "acceptedAnswer": { "@type": "Answer", "text": "土台の考え方(稼ぐ・貯める・増やす・守る・使うの5つの力)は同じです。『お金の大学』が大人向けの実践的な解説書なのに対し、『お金の大冒険』はその入口を漫画のストーリーで体験させる子ども向けの本という関係です。大人は『お金の大学』だけで十分です。" } }, { "@type": "Question", "name": "大人が読んでも役に立ちますか?", "acceptedAnswer": { "@type": "Answer", "text": "FP3級保有の筆者が読んだ正直な感想としては、大人が自分の勉強用に読むには物足りません。ただし子どもと一緒に、稼ぐこと・投資・詐欺について学ぶ目的なら、親子の共通言語を作れる良い本です。" } } ] }※本記事にはアフィリエイトリンクが含まれます。紹介している書籍は実際に購入・読了したものです。
-
固定費を見直して年14万円浮かせた話【格安SIM+保険|共働き・楽天モバイル体験談】
- 2026年6月29日
- 家計改善
「節約」と聞くと、毎日のように安いスーパーを探したり、エアコンを我慢したり……という消耗戦をイメージしていませんか。私はあの手の節約が苦手です。 でも、家計には「一度見直せば、あとは毎月自動で効き続ける支出」があります。いわゆる固定費です。通信費・保険・光熱費といった毎月決まって出ていくお金は、最初の手続きさえ済ませれば、その後は何もしなくても下がり続けます。 我が家(共働き・子ども2人)も、この固定費を順番に見直しました。結果は年間で約14万円。しかも一度きりの手続きで、その後の生活の質はまったく落ちていません。 この記事では、実額のまま——どの費目をいくらからいくらに下げたのか、つまずいた点や「やってみたけど効果が薄かったもの」まで含めて、公開します。 結論:固定費の見直しで年約14万円 先に結果からお見せします。費目 見直し前 見直し後 年の削減額通信費(私の1回線) ソフトバンク 約8,000円/月 楽天モバイル 約2,000円/月 約7.2万円掛け捨ての保険(医療・がん・死亡+火災) 約9,800円/月 4,420円/月 約6.5万円電気(電力会社の切り替え) — 効果が薄く元に戻した 0円合計≒ 年14万円ポイントは、どれも「一度きりの手続き」で完結すること。毎日の我慢ではなく、週末の数時間で年14万円が浮いた計算です。浮いたお金は、そのままNISAの積立に回しています。 それでは、効果の大きかった順に解説します。 通信費:ソフトバンク月8,000円を、楽天モバイル月約2,000円にした話 固定費の中でも、いちばん手軽で効果が大きいのが通信費です。私はソフトバンクで毎月約8,000円払っていましたが、楽天モバイルに乗り換えて約2,000円になりました。差額は月6,000円、年間で約7.2万円です。 ちなみに妻はもともと楽天モバイル(同じく月約2,000円)。自宅のネットも楽天ひかり(月4,180円)なので、我が家の通信費は家族2回線+光回線で月8,000円台に収まっています。 なぜ楽天モバイルを選んだのか:楽天経済圏で固めているから 格安SIMはたくさんありますが、我が家が楽天モバイルにしたのは楽天経済圏でまとめているからです。 私は楽天証券・楽天銀行・楽天市場・楽天ペイなどを日常的に使っています。たとえば子どものおむつを楽天スーパーDEALで買うと、ポイント還元まで含めればドラッグストアより数百円安くなることもあります。ポイントを血眼で追いかける「ガチ勢」ではありませんが、生活の動線を楽天で固めておけば、何もしなくてもポイントが貯まっていく——その一部として通信も楽天にした、という感覚です。 楽天モバイルの料金プラン「Rakuten最強プラン」は、使ったデータ量で月額が変わる段階制です(2026年時点・税込)。月のデータ使用量 月額(税込)〜3GB 1,078円〜20GB 2,178円20GB超〜無制限 3,278円※「最強家族割」を適用すると各回線がさらに110円引きになります。💡 ここがポイント:あまり使わない月は自動で安くなり、使った月でも上限は3,278円。「使わなかった月のために高い定額を払い続ける」ということが起きません。→ 楽天モバイル公式サイトで料金プランを見る 自分の使い方だといくらになるかは、料金シミュレーションで試せます。我が家のように「月によって使う量がバラバラ」という場合ほど、段階制の効き方が実感しやすいはずです。 楽天モバイルの申し込みはこちら(公式サイト) 我が家の使い方:自宅はWi-Fi、外ではYouTube 私の月額が約2,000円(20GBまでの段階+家族割)に収まっているのは、自宅では楽天ひかりのWi-Fiを使い、外出時にYouTubeを見る程度だからです。 通勤や外出先の動画視聴を含めても20GB以内に収まることがほとんど。自宅にWi-Fiがある人なら、楽天モバイルの段階制は相性が良いです。 なお、我が家はパソコンやFireスティック(テレビ)でもインターネットを使うため、光回線(楽天ひかり・月4,180円)を契約しています。でも、ネットはスマホでしか使わないという人なら、話は変わります。その場合は光回線を契約せず、楽天モバイルをデータ無制限(月3,278円)の1本に絞るほうが、光回線(月4,000円前後)とスマホ代を別々に払うよりトータルで安くなる可能性があります。💡 自宅のネットを何で使うかで決まります。パソコン・テレビ(動画配信)でも使うなら光回線、スマホだけなら楽天モバイル無制限1本で光回線を解約——という選択肢も検討する価値があります。→ 楽天ひかり公式サイト 乗り換え手順:端末はそのまま、MNPで番号も引き継げる 「乗り換えは面倒そう」と思って先延ばしにしていましたが、実際はかなり簡単でした。MNP予約:今はMNPワンストップに対応しており、乗り換え先(楽天モバイル)で申し込むだけで番号を引き継げます(以前のように元のキャリアでMNP予約番号を取る手間が不要なケースが増えました) 端末はそのまま:私はソフトバンクで使っていたスマホのSIMロックを解除して、そのまま使いました。買い替えはしていません 開通:eSIMならオンラインで即日開通も可能⚠️ 注意:手持ち端末を使う場合は、その機種が楽天モバイルの動作確認済みか、SIMロック解除が必要かを事前に確認してください(2021年10月以降に各社が販売した端末は原則SIMロックなしですが、それ以前の機種はロック解除が必要なことがあります)。通話は専用アプリ「Rakuten Link」を使えば無料です(アプリを使わない通常発信は通話料がかかる点だけ注意)。 正直なデメリット:地下や山間部で電波が弱いことがある 良いことばかり書くのはフェアではないので、書きます。楽天モバイルは、地下や山間部などで電波が弱いと感じる場面があります。 ただ、楽天モバイルは2024年6月からプラチナバンド(700MHz帯)の提供を開始しており、屋内や地下のつながりやすさは段階的に改善しています。それでも、生活圏に電波の弱いエリアが多い方は、契約前に楽天モバイルのエリアマップで自宅・職場・通勤経路を確認しておくことをおすすめします。 我が家は自宅では楽天ひかりのWi-Fiに切り替わるため、家の中で困ることはありません。「外出先で多少つながりにくい場面があっても、月6,000円安くなるなら許容できる」——これが私の結論です。 格安SIMはいくら安くなる?大手キャリアとの料金比較 「格安SIMが安いのは知っているけど、実際いくら違うの?」という方のために、我が家のケースで比較します。乗り換え前 乗り換え後契約先 ソフトバンク(大手キャリア) 楽天モバイル月額(1回線) 約8,000円 約2,000円年額 約96,000円 約24,000円差額(年)約72,000円1回線でこれだけ違います。家族の人数が多いほど、削減額はそのまま倍々で効いてきます。通信費は「一度乗り換えれば毎月・自動で」安くなるので、固定費見直しの最初の一手として最適です。 保険:固定費の“大物”を見直した 通信費と並ぶ固定費の大物が保険です。我が家はここを徹底的に見直し、民間保険を2種類・月4,420円まで絞りました(チューリッヒ生命の掛け捨て定期 3,800円+mysuranceの賃貸火災保険 620円)。 見直し前は、医療保険・がん保険・死亡保険で夫婦合わせて月約9,000円、火災保険が年1万円(月約800円)。掛け捨ての保障だけで月約9,800円払っていました。これを月4,420円に下げたので、保障コストだけで年約6.5万円の削減です。 さらに、これとは別に貯蓄型保険3社(月約4.5万円)も全部解約しました。ただしこれは「固定費削減」とは少し違います。貯蓄型保険は“支出”というより非効率な積立だったので、解約して同じお金をNISAの積立に付け替えた、というのが正確な表現です。 保険の見直しは1記事では書ききれないので、テーマごとに分けています。貯蓄型保険3社をすべて解約してNISAに全額移した話 がん保険・医療保険を全部解約した話 掛け捨て生命保険の選び方 賃貸の火災保険は自分で選べる(月620円に切り替えた話) 我が家の保険ポートフォリオ全公開(月4,420円)保険を見直すコツは、「公的保障で何がカバーされるか」を先に知ることです。高額療養費制度や遺族年金を理解すると、民間保険に払いすぎていたことに気づきます。 効果が薄かった見直し:電気(電力会社の切り替え)の正直な話 固定費見直しは何でもうまくいくわけではありません。やってみたけど効果が薄かったものも、書いておきます。 我が家は一時期、電気をENEOSでんきに切り替えてみました。ところが、思ったほど安くならなかったので、結局もとの電力会社に戻しています。 電気・ガスの新電力切り替えは、燃料費の変動や各社の料金改定で「数年前ほどお得感がない」ケースが増えています。手間のわりに削減額が小さいこともあるので、固定費見直しの優先順位としては通信・保険のあとで十分だと感じました。 固定費見直しの優先順位:何から手をつけるべきか 我が家の経験から、固定費を見直す順番をまとめるとこうなります。優先 費目 効果 手間1 通信費(格安SIM) 大(年数万円〜) 小(一度きり)2 保険 大(年数万円〜) 中(公的保障の理解が必要)3 サブスク・使っていない会費 中 小4 電気・ガス 小〜中(効果が出ないことも) 小ポイントは「効果が大きく、手間が一度きり」のものから手をつけること。通信費と保険を押さえれば、固定費見直しの効果のほとんどが取れます。毎日の節約でストレスをためるより、この2つを先に片付けるほうがはるかに効率的です。 まとめ:浮いた年14万円は、NISAへ 最後に要点を整理します。固定費の見直しで年約14万円(通信費 約7.2万円+保険 約6.5万円)を削減 通信費:ソフトバンク約8,000円 → 楽天モバイル約2,000円。自宅Wi-Fi併用なら段階制が相性◎。デメリットは地下・山間部の電波(プラチナバンドで改善中) 保険:掛け捨てを月4,420円に集約。貯蓄型は解約してNISAへ付け替え 電気の切り替えは効果が薄く撤退——正直、無理に手を広げなくてよい 見直しは一度きりの手続きで、その後は毎月・自動で効き続ける固定費削減のいちばんの価値は、浮いたお金を毎月そのまま投資に回せることです。我が家は浮いた分をNISAの積立に充てています。月1万円ちょっとでも、長期で複利が働けば大きな差になります。💡 浮いたお金がいくらに育つか試算:毎月の積立額・利回り・期間を入れると、将来いくらになるか(複利)と、NISA(非課税)と特定口座(課税)の手取り差がグラフでわかります。 → 複利計算シミュレーターを使ってみる「節約はつらい」と思っている方こそ、まずは我慢のいらない固定費から。この週末の数時間が、年14万円になって返ってきます。 よくある質問(FAQ) Q1. 格安SIMにすると、月いくらくらい安くなりますか? 我が家のケースでは、私の1回線がソフトバンク約8,000円から楽天モバイル約2,000円になり、月6,000円・年約7.2万円安くなりました。大手キャリアから格安SIMへの乗り換えは、1回線あたり月5,000〜6,000円下がることが多く、家族の回線数が多いほど削減額はそのまま大きくなります。 Q2. 楽天モバイルのデメリットは何ですか? 地下や山間部など、場所によって電波が弱いと感じることがある点です。ただし2024年6月からプラチナバンド(700MHz帯)の提供が始まり、屋内や地下のつながりやすさは改善が進んでいます。自宅にWi-Fiがあれば家の中で困ることはほぼなく、我が家は月6,000円の節約と引き換えに許容できる範囲だと判断しました。契約前にエリアマップで生活圏を確認するのがおすすめです。 Q3. 乗り換えは難しいですか?スマホは買い替えが必要ですか? 難しくありません。今はMNPワンストップに対応しており、乗り換え先で申し込むだけで電話番号を引き継げます。スマホも買い替え不要のことが多く、私はソフトバンクで使っていた端末のSIMロックを解除してそのまま使いました。手持ち機種が動作確認済みか、SIMロック解除が必要かだけ事前に確認してください。 Q4. 固定費の見直しは、何から手をつけるのが効率的ですか? 効果が大きく、手間が一度きりで済む「通信費」と「保険」からです。この2つで固定費見直しの効果のほとんどが取れます。電気・ガスの切り替えは手間のわりに効果が小さいこともあり(我が家はENEOSでんきに切り替えたものの効果が薄く元に戻しました)、優先順位は後ろで十分です。 Q5. 固定費で浮いたお金は、どうするのがおすすめですか? 我が家はNISAの積立に回しています。固定費の削減は「毎月・自動で」効き続けるので、同じく毎月コツコツ積み立てる長期投資の原資にぴったりです。月1万円でも、長期で複利が働けば将来大きな差になります。複利計算シミュレーターで、自分の金額がいくらに育つか試算してみてください。{"@context":"https://schema.org","@type":"FAQPage","mainEntity":[{"@type":"Question","name":"格安SIMにすると、月いくらくらい安くなりますか?","acceptedAnswer":{"@type":"Answer","text":"我が家のケースでは、私の1回線がソフトバンク約8,000円から楽天モバイル約2,000円になり、月6,000円・年約7.2万円安くなりました。大手キャリアから格安SIMへの乗り換えは、1回線あたり月5,000〜6,000円下がることが多く、家族の回線数が多いほど削減額はそのまま大きくなります。"}},{"@type":"Question","name":"楽天モバイルのデメリットは何ですか?","acceptedAnswer":{"@type":"Answer","text":"地下や山間部など、場所によって電波が弱いと感じることがある点です。ただし2024年6月からプラチナバンド(700MHz帯)の提供が始まり、屋内や地下のつながりやすさは改善が進んでいます。自宅にWi-Fiがあれば家の中で困ることはほぼなく、我が家は月6,000円の節約と引き換えに許容できる範囲だと判断しました。契約前にエリアマップで生活圏を確認するのがおすすめです。"}},{"@type":"Question","name":"乗り換えは難しいですか?スマホは買い替えが必要ですか?","acceptedAnswer":{"@type":"Answer","text":"難しくありません。今はMNPワンストップに対応しており、乗り換え先で申し込むだけで電話番号を引き継げます。スマホも買い替え不要のことが多く、私はソフトバンクで使っていた端末のSIMロックを解除してそのまま使いました。手持ち機種が動作確認済みか、SIMロック解除が必要かだけ事前に確認してください。"}},{"@type":"Question","name":"固定費の見直しは、何から手をつけるのが効率的ですか?","acceptedAnswer":{"@type":"Answer","text":"効果が大きく、手間が一度きりで済む「通信費」と「保険」からです。この2つで固定費見直しの効果のほとんどが取れます。電気・ガスの切り替えは手間のわりに効果が小さいこともあり(我が家はENEOSでんきに切り替えたものの効果が薄く元に戻しました)、優先順位は後ろで十分です。"}},{"@type":"Question","name":"固定費で浮いたお金は、どうするのがおすすめですか?","acceptedAnswer":{"@type":"Answer","text":"我が家はNISAの積立に回しています。固定費の削減は「毎月・自動で」効き続けるので、同じく毎月コツコツ積み立てる長期投資の原資にぴったりです。月1万円でも、長期で複利が働けば将来大きな差になります。複利計算シミュレーターで、自分の金額がいくらに育つか試算してみてください。"}}]}関連記事我が家の保険ポートフォリオ全公開(月4,420円) 貯蓄型保険3社を解約してNISAに全額移した話 NISAの始め方を入門者向けに解説 楽天・SBI・マネックス証券を3社使った正直な感想 楽天経済圏の改悪に疲れて、ポイント計算をやめた話【8年利用】 公務員の退職金のリアル【自己都合で辞めた当事者が計算式・税金・手取りを解説】 エビオス錠2000錠を飲み切った感想とコスパ(サイズ別に1錠あたりの値段を比べた日用品のコスパ記録) ゆうちょの現存照会をやってみた|無料・窓口5分・印鑑不要、結果は約10日後に簡易書留で届いた免責事項:本記事は筆者個人の体験談・考え方を共有するものであり、特定のサービスの契約を推奨するものではありません。料金・プラン・キャンペーンの内容は執筆時点(2026年6月)の情報です。最新の料金やエリア状況は各社公式サイトでご確認ください。
-
公務員の退職金のリアル【自己都合で辞めた当事者が計算式・税金・手取りを解説】
- 2026年6月22日
- 家計改善
「公務員は退職金がたっぷりもらえる」——そんなイメージを持っている人は多いと思います。 私も、かつてはそう思っていました。実際に自分が公務員を辞めるまでは。 私は公務員を自己都合で退職し、IT業界へ転職しました。そのときに初めて、退職金が「勤続年数」と「辞め方」で大きく変わること、そして思っていたほど単純な世界ではないことを、当事者として知りました。 ちなみに私の退職金は、約11年勤めて約240万円でした。「公務員=退職金2000万円」というイメージとは、ずいぶん違う金額です。なぜこの金額になるのか。その理由が、これから説明する「勤続年数」と「辞め方」、そして税金のしくみにあります。 この記事では、公務員の退職金がどう決まるのか、税金はどうかかるのか、受け取りにはどんな手続きが必要なのかを、実際に受け取った立場から解説します。特に「定年まで勤めずに途中で辞めた場合」にいくら変わるのかは、転職を考えている公務員の方がいちばん気になるところだと思うので、書きます。※本記事は制度のしくみを一般的に解説するものです。具体的な金額は退職時の俸給・勤続年数・自治体の条例によって変わります。最終的な金額はご自身の人事・給与担当に確認してください。結論:公務員の退職金は「勤続年数」と「辞め方」で決まる 最初に、いちばん大事な結論からお伝えします。 公務員の退職金(正式には「退職手当」)は、ざっくり次の3つで決まります。退職時の俸給月額(基本給のベース) 勤続年数(長いほど支給率が上がる) 退職理由(定年・自己都合・勧奨などで支給率が変わる)つまり「公務員だから一律にいくら」という金額は存在しません。同じ役所に同じ年数いても、辞め方が違えば金額は変わります。 そして、私のように定年を待たずに自己都合で辞める場合、退職金は定年退職よりかなり少なくなります。 ここを理解しないまま「公務員=退職金2000万円」のイメージで人生設計をすると、現実とのギャップに戸惑うことになります。 順番に見ていきます。退職金の計算式:基本額+調整額 公務員の退職手当は、大きく次の式で計算されます。 退職手当 = 基本額 + 調整額基本額:俸給月額 × 支給率 基本額は、退職手当の「本体」です。 基本額 = 退職日の俸給月額 × 退職理由別・勤続期間別の支給率ポイントは2つあります。 ひとつは、ベースになるのが「退職日の俸給月額」だということ。これまでの平均ではなく、辞めるときの基本給がベースになります。だから昇給して給料が上がってから辞めるほど、基本額は大きくなります。 もうひとつは、「支給率」が勤続年数と退職理由で細かく決まっていること。勤続年数が長いほど支給率は上がっていきますが、後で書くように、自己都合退職だと同じ年数でも支給率が低く設定されています。 調整額:在職中の貢献度に応じた上乗せ 調整額は、在職中の役職や貢献度に応じて加算される部分です。 ここで注意したいのが、勤続年数が短い自己都合退職では、この調整額が支給されないか、ごくわずかになるという点です。国家公務員の制度では、勤続9年以下の自己都合退職には調整額が支給されません。 短い期間で辞めると、基本額が小さいうえに調整額もつかない——だから「思ったより少ない」と感じやすいのです。自己都合退職は支給率が下がる——転職で退職金はいくら減るか ここが、転職を考えている公務員の方にとって、いちばん知っておいてほしいところです。 同じ勤続年数でも、自己都合退職は定年退職より支給率が低く設定されています。 具体的に、勤続年数ごとのおおよその支給率(退職時の俸給月額の何か月分か)を、自己都合と定年・応募認定で並べると、次のようになります。勤続年数 自己都合 定年・応募認定10年 約5.0か月 約8.4か月15年 約10.4か月 約16.2か月20年 約19.7か月 約24.6か月25年 約28.0か月 約33.3か月30年 約34.7か月 約40.8か月35年 約39.8か月 約47.7か月(国家公務員退職手当法に基づく支給割合に、現行の調整率0.837を反映した概算。退職日の俸給月額に上の月数を掛けた額が「基本額」のおおよその目安です。出典:e-Gov 国家公務員退職手当法) たとえば同じ勤続20年でも、自己都合は約19.7か月分、定年は約24.6か月分。退職時の俸給月額が30万円なら、基本額の目安は自己都合で約591万円、定年で約738万円と、150万円近い差になります。同じ年数を働いても、辞め方ひとつで退職金が変わるということです。 なお、俸給月額・勤続年数・退職理由を入れるだけで、退職金と税引き後の手取りの概算を計算できる簡易ツールを作りました。自分のおおよその金額を知りたいときに使ってみてください(入力はブラウザ内だけで計算され、外部には送信されません)。 → 公務員 退職金 簡易シミュレーターを使ってみる 私自身の例で言えば、約11年勤めて自己都合で退職し、受け取った退職金は約240万円でした。もし同じ職場に定年まで勤め続けていれば、勤続年数も支給率も上がり、退職金はこの何倍にもなっていたはずです。 「定年まで勤めていたら、退職金はこれよりずっと多かった」。この事実は、転職を決めたとき正直に受け止める必要がありました。 ただ、ここは冷静に考えるべきところです。 退職金が減る分だけを見れば「損」に見えます。でも、定年まで勤め上げる前提の退職金を満額もらうには、当然ながら定年まで勤め続けなければなりません。途中で辞めて別のキャリアを選ぶなら、その差額は「自由を選んだコスト」とも言えます。 私は、退職金が目減りする分を、転職後の給与の伸びや市場価値で取り返せるかという観点で考えました。退職金の数十万〜数百万円の差を、その後の働き方でどう埋めるか——そう捉えると、退職金の減少だけで転職をためらう理由にはならない、というのが私の結論でした。退職金にかかる税金:退職所得控除と「2分の1課税」 退職金は給料と同じようには課税されません。退職金は税制上とても優遇されています。 ここを知っておくと、手取りの見え方が変わります。 退職金にかかる税金は、次の3ステップで決まります。 ステップ1:退職所得控除を引く まず、勤続年数に応じた「退職所得控除」を退職金から差し引きます。勤続年数 退職所得控除額20年以下 40万円 × 勤続年数(最低80万円)20年超 800万円 + 70万円 ×(勤続年数 − 20年)※勤続年数に1年未満の端数があるときは、1年に切り上げて計算します。 たとえば勤続10年なら控除は400万円、勤続20年なら800万円。退職金がこの控除額の範囲内なら、退職金には税金がかかりません。 勤続年数が短いと退職金そのものは少なくなりますが、その分この控除でほぼ非課税になりやすい、という側面もあります。 実際、私のケースがそうでした。勤続約11年なので、退職所得控除は40万円×11年=440万円。退職金は約240万円で、控除の枠内にすっぽり収まっていたため、退職金にかかる税金はゼロでした。源泉徴収票は受け取りましたが、税額は引かれていません。退職金が少ないことは、税金の面ではむしろ有利に働いたわけです。 ステップ2:残りを2分の1にする 控除を引いてもまだ残額がある場合、その金額をさらに2分の1にします。これが課税対象になる「課税退職所得金額」です。 課税退職所得金額 =(退職金 − 退職所得控除額)× 1/2退職金を引いて、さらに半分。給与所得に比べて、課税のベースが大きく圧縮されるのがわかると思います。 ※ただし、勤続5年以下の短期退職の場合は、この「2分の1」が一部使えない特例があります(控除後300万円を超える部分には1/2を適用しない)。短期で辞める人は、この点も頭の片隅に入れておくと安心です。 ステップ3:分離課税で税額が決まる 最後に、課税退職所得金額に税率をかけて税額を計算します。退職所得は他の所得と分けて計算する「分離課税」なので、給与など他の所得と合算されて税率が跳ね上がる、ということがありません。 退職所得控除 → 2分の1 → 分離課税。この3段構えのおかげで、特に勤続年数が短い人の退職金は、税金がほとんどかからないか、かかっても少額で済むことが多いのです。受け取りの手続き:「退職所得の受給に関する申告書」を出すだけ 税金のしくみは少し複雑ですが、受け取り時の手続き自体はシンプルです。 ポイントは、「退職所得の受給に関する申告書」を提出するかどうかです。提出した場合:勤務先が退職所得控除や2分の1課税を反映して正しい税額を計算し、源泉徴収してくれます。原則として自分で確定申告をする必要はありません。 提出しなかった場合:退職金の支払額に対して一律 20.42% が源泉徴収されてしまいます。本来より多く引かれることが多いので、その場合は自分で確定申告をして払いすぎた分を取り戻します。この申告書は、退職時に勤務先から案内されるのが普通です。私のときも、退職手続きの書類一式の中に入っていました。提出した結果、私の場合は控除の枠内で税額ゼロ。源泉徴収票は手元に残りましたが、確定申告も不要でそのまま完結しました。忘れずに提出すれば、退職金の税金まわりは基本的に勤務先が処理してくれます。 「退職金にも確定申告が必要なのかな」と身構える人もいますが、申告書さえ出していれば、多くの場合そのまま完結します。ここは過度に心配しなくて大丈夫です。 なお、退職金とiDeCo(個人型確定拠出年金)の一時金を近い時期に受け取る場合、退職所得控除の計算で不利になるケースがあります。私がiDeCoに慎重な理由のひとつもここにあります。気になる方はこちらもどうぞ。 → iDeCoをやらずNISAに集中している理由当事者として実感した、退職金との向き合い方 最後に、実際に公務員の退職金を受け取った立場として、感じたことを書いておきます。 ひとつめは、退職金は「もらってから考える」では遅いということ。辞めると決めてから「思ったより少ない」と気づくより、辞める前に自分の支給率と俸給からおおよその金額を把握しておくべきでした。人事・給与の担当部署に聞けば、見込み額の試算は出してもらえます。 ふたつめは、退職金は使い道を決めてから受け取るべきだということ。まとまったお金が入ると、つい気が大きくなります。私は、退職金を生活防衛資金と新生活の準備に充て、残りは長期の積立に回すと先に決めておきました。使い道を決めずに口座に置いておくと、なんとなく溶けていきます。 みっつめは、退職金の額だけで転職の損得を判断しないということ。たしかに自己都合退職で退職金は目減りします。でも、私にとってはそれ以上に、新しいキャリアで得られる経験・スキル・将来の選択肢のほうが価値が大きいと判断しました。お金は大事ですが、退職金という一時金だけを基準にすると、人生の大きな決断を見誤ります。 退職金は、これまでの働き方の集大成であると同時に、これからの暮らしの元手でもあります。だからこそ、感情ではなく数字で向き合うことをおすすめします。わが家が実際に使っている証券会社(楽天証券・SBI証券・マネックス証券)の違いは、ネット証券3社を使った正直な感想にまとめています。 まとめ:公務員の退職金の要点 最後に、この記事の要点を表にまとめます。項目 内容計算式 退職手当 = 基本額(退職時俸給月額 × 支給率)+ 調整額支給率 勤続年数が長いほど高い。自己都合は定年より低い調整額 在職中の貢献度に応じた上乗せ。勤続が短い自己都合では付かないことも退職所得控除 20年以下:40万円×年数(最低80万円)/20年超:800万円+70万円×(年数−20)課税退職所得 (退職金 − 控除)× 1/2。分離課税で優遇受け取り手続き 「退職所得の受給に関する申告書」を提出すれば原則確定申告不要未提出の場合 一律20.42%が源泉徴収 → 確定申告で精算私の実例 勤続約11年・退職金約240万円。控除440万円の枠内で非課税公務員の退職金は、「一律でたっぷり」ではありません。勤続年数と辞め方で大きく変わり、税制では手厚く優遇されている——これが当事者として知った実像です。 転職を考えている公務員の方は、まず自分の見込み額を把握すること。そのうえで、退職金の増減と、新しいキャリアで得られるものを並べて比べてください。判断材料がそろえば、退職金の数字に振り回されずに、自分の人生にとって納得のいく選択ができるはずです。 おおよその金額を手早く知りたい方は、公務員 退職金 簡易シミュレーターもどうぞ。俸給月額と勤続年数を入れるだけで、退職金と手取りの目安がわかります。よくある質問(FAQ) Q1. 公務員の退職金はいくらくらいですか? 勤続年数・退職時の俸給・退職理由で大きく変わるため、一律の金額はありません。直近のデータで見ると、国家公務員の定年退職者の平均退職手当額は約2,147万円(内閣人事局「退職手当の支給状況」令和5年度)。地方公務員でも、一般職員の定年退職(勤続25年以上)の平均は約2,212万円(総務省「地方公務員給与の実態」令和6年)です。 ただし、これはあくまで「定年まで勤め上げた人」の数字です。同じ国の調査でも、自己都合退職の平均は約304万円と、定年退職とは大きな差があります。私自身、約11年勤めて自己都合退職し、退職金は約240万円でした。途中で辞めると、定年退職のイメージとはまったく違う金額になります。正確な金額は退職時の俸給月額と勤続年数に応じた支給率で決まるので、人事・給与担当に試算を依頼するのが確実です。 なお、私が在職していた職場のOBの方からは「退職金は年々下がっている」という話も聞きました(この点は私自身では裏を取っていません)。ただ、これには制度的な背景があります。国家公務員の退職手当は、民間との格差を是正する観点から定期的に見直されており、2012年には支給水準が約2700万円から約2300万円へと、およそ15%引き下げられた経緯があります。地方公務員も国に準じて見直す自治体が多いため、「年々下がっている」という実感の背景には、こうした制度改正の流れがあるのかもしれません。 (参考:内閣人事局「給与・退職手当」/退職手当の支給状況) Q2. 自己都合退職だと退職金はどのくらい減りますか? 同じ勤続年数でも、自己都合退職は定年・勧奨退職より支給率が低く設定されています。たとえば国家公務員では勤続25年の自己都合退職の支給割合が「28.0395」で、定年退職より低くなります。さらに勤続年数が短いと、調整額が付かない(国家公務員では勤続9年以下)こともあり、基本額・調整額の両方で差がつきます。 Q3. 退職金に税金はかかりますか? かかる場合とかからない場合があります。退職金からはまず「退職所得控除」(勤続20年以下なら40万円×年数、最低80万円)が引かれ、退職金がこの控除の範囲内なら非課税です。控除を超えた分も2分の1にしてから分離課税されるため、給与に比べて税負担はかなり軽くなります。勤続年数が短いと退職金自体が少なく、控除内に収まって非課税になるケースも多いです。 Q4. 退職金を受け取るとき、確定申告は必要ですか? 「退職所得の受給に関する申告書」を勤務先に提出していれば、勤務先が正しい税額を源泉徴収してくれるので、原則として確定申告は不要です。提出しなかった場合は一律20.42%が源泉徴収され、払いすぎになることが多いので、その場合は自分で確定申告をして精算します。退職時の書類に申告書が含まれていることが多いので、忘れずに提出しましょう。 Q5. 退職金は退職時の給料がベースになるのですか? はい。基本額は「退職日の俸給月額 × 支給率」で計算されるため、これまでの平均ではなく、辞めるときの俸給月額がベースになります。昇給・昇格して俸給が上がってから辞めるほど、基本額は大きくなります。 Q6. 転職で退職金が減るなら、辞めないほうが得ですか? 退職金だけを見れば、定年まで勤めたほうが多くもらえます。ただ、満額の退職金をもらうには定年まで勤め続ける必要があります。途中で辞めて別のキャリアを選ぶなら、退職金の差額は「キャリアを変える選択のコスト」です。私は、その差額以上に新しい仕事で得られる経験やスキル、将来の選択肢に価値があると判断して転職しました。退職金の増減と、新しいキャリアで得られるものを並べて比べることをおすすめします。 Q7. 退職金はどう使うのがよいですか? 使い道を「受け取る前に」決めておくことをおすすめします。まとまったお金が入ると気が大きくなり、計画がないとなんとなく目減りしてしまいます。私は、生活防衛資金と新生活の準備費用を先に確保し、残りを長期の積立投資に回すと決めてから受け取りました。退職金は再現性のない一時金なので、感情ではなく計画で扱うのが安全です。{"@context":"https://schema.org","@type":"FAQPage","mainEntity":[{"@type":"Question","name":"公務員の退職金はいくらくらいですか?","acceptedAnswer":{"@type":"Answer","text":"勤続年数・退職時の俸給・退職理由で大きく変わるため、一律の金額はありません。直近のデータで見ると、国家公務員の定年退職者の平均退職手当額は約2,147万円(内閣人事局「退職手当の支給状況」令和5年度)。地方公務員でも、一般職員の定年退職(勤続25年以上)の平均は約2,212万円(総務省「地方公務員給与の実態」令和6年)です。 ただし、これはあくまで「定年まで勤め上げた人」の数字です。同じ国の調査でも、自己都合退職の平均は約304万円と、定年退職とは大きな差があります。私自身、約11年勤めて自己都合退職し、退職金は約240万円でした。途中で辞めると、定年退職のイメージとはまったく違う金額になります。正確な金額は退職時の俸給月額と勤続年数に応じた支給率で決まるので、人事・給与担当に試算を依頼するのが確実です。 なお、私が在職していた職場のOBの方からは「退職金は年々下がっている」という話も聞きました(この点は私自身では裏を取っていません)。ただ、これには制度的な背景があります。国家公務員の退職手当は、民間との格差を是正する観点から定期的に見直されており、2012年には支給水準が約2700万円から約2300万円へと、およそ15%引き下げられた経緯があります。地方公務員も国に準じて見直す自治体が多いため、「年々下がっている」という実感の背景には、こうした制度改正の流れがあるのかもしれません。 (参考:内閣人事局「給与・退職手当」/退職手当の支給状況)"}},{"@type":"Question","name":"自己都合退職だと退職金はどのくらい減りますか?","acceptedAnswer":{"@type":"Answer","text":"同じ勤続年数でも、自己都合退職は定年・勧奨退職より支給率が低く設定されています。たとえば国家公務員では勤続25年の自己都合退職の支給割合が「28.0395」で、定年退職より低くなります。さらに勤続年数が短いと、調整額が付かない(国家公務員では勤続9年以下)こともあり、基本額・調整額の両方で差がつきます。"}},{"@type":"Question","name":"退職金に税金はかかりますか?","acceptedAnswer":{"@type":"Answer","text":"かかる場合とかからない場合があります。退職金からはまず「退職所得控除」(勤続20年以下なら40万円×年数、最低80万円)が引かれ、退職金がこの控除の範囲内なら非課税です。控除を超えた分も2分の1にしてから分離課税されるため、給与に比べて税負担はかなり軽くなります。勤続年数が短いと退職金自体が少なく、控除内に収まって非課税になるケースも多いです。"}},{"@type":"Question","name":"退職金を受け取るとき、確定申告は必要ですか?","acceptedAnswer":{"@type":"Answer","text":"「退職所得の受給に関する申告書」を勤務先に提出していれば、勤務先が正しい税額を源泉徴収してくれるので、原則として確定申告は不要です。提出しなかった場合は一律20.42%が源泉徴収され、払いすぎになることが多いので、その場合は自分で確定申告をして精算します。退職時の書類に申告書が含まれていることが多いので、忘れずに提出しましょう。"}},{"@type":"Question","name":"退職金は退職時の給料がベースになるのですか?","acceptedAnswer":{"@type":"Answer","text":"はい。基本額は「退職日の俸給月額 × 支給率」で計算されるため、これまでの平均ではなく、辞めるときの俸給月額がベースになります。昇給・昇格して俸給が上がってから辞めるほど、基本額は大きくなります。"}},{"@type":"Question","name":"転職で退職金が減るなら、辞めないほうが得ですか?","acceptedAnswer":{"@type":"Answer","text":"退職金だけを見れば、定年まで勤めたほうが多くもらえます。ただ、満額の退職金をもらうには定年まで勤め続ける必要があります。途中で辞めて別のキャリアを選ぶなら、退職金の差額は「キャリアを変える選択のコスト」です。私は、その差額以上に新しい仕事で得られる経験やスキル、将来の選択肢に価値があると判断して転職しました。退職金の増減と、新しいキャリアで得られるものを並べて比べることをおすすめします。"}},{"@type":"Question","name":"退職金はどう使うのがよいですか?","acceptedAnswer":{"@type":"Answer","text":"使い道を「受け取る前に」決めておくことをおすすめします。まとまったお金が入ると気が大きくなり、計画がないとなんとなく目減りしてしまいます。私は、生活防衛資金と新生活の準備費用を先に確保し、残りを長期の積立投資に回すと決めてから受け取りました。退職金は再現性のない一時金なので、感情ではなく計画で扱うのが安全です。"}}]}関連記事iDeCoをやらずNISAに集中している理由 公務員を辞めてIT未経験でSESエンジニアに転職した話
-
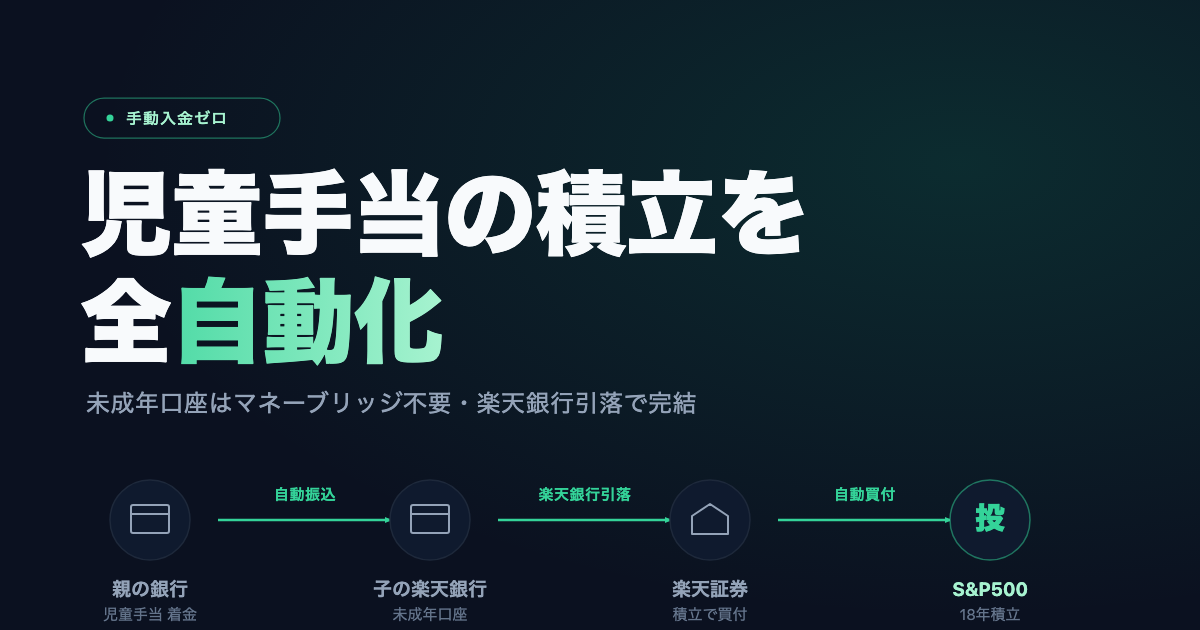
子ども名義の楽天証券、児童手当の積立を全自動化する方法【未成年口座はマネーブリッジ不要・楽天銀行引落で完結】
- 2026年6月18日
- 教育費
「毎月の積立、もっと楽にできないかな」 児童手当を子ども名義の楽天証券で運用しているのですが、ずっと地味な手間がありました。 我が家は児童手当を1円も使わず、全額そのまま子ども名義の口座でS&P500に投資しています。その運用の中身(なぜ子ども名義の特定口座なのか、1年10ヶ月でどうなったか)は児童手当を全額S&P500に投資した実録に書きました。本記事はその「自動化編」です。 これまで私は、児童手当が振り込まれるたびに、手動でお金を動かして、手動で証券口座に入金していました。2ヶ月に1回、5分程度の作業です。たいした手間ではないと思っていました。 ところが先日、楽天証券の積立設定画面を眺めていて気づきました。未成年口座でも「楽天銀行引落」で積み立てられる——つまり、この手動入金そのものが、まるごと不要になる。 この記事では、児童手当の積立を完全自動化する具体的な手順を、私が実際にやった構成で解説します。なぜ未成年口座で「楽天銀行引落」が使えるのか(一般口座では終了した機能なのに) 住信SBIネット銀行の「定額自動振込」を使った全自動フローの作り方 設定の手順(住信SBI側・楽天証券側) 手数料はいくらかかるか(実質ほぼ無料にできる) 注意点(贈与税・残高不足・初回設定のコツ)「子どもの教育費を投資で準備しているけれど、毎回の入金が面倒」と感じている人に、そのまま使える内容です。これまでの手動フロー:2ヶ月に1回の地味な作業 まず、自動化する前の我が家のフローを整理します。 児童手当は、まず親(私)の口座に振り込まれます。我が家の場合は住信SBIネット銀行です。そこから先を、私はこう動かしていました。 児童手当(2ヶ月に1回まとめて振込) ↓ 親の住信SBIネット銀行に着金 ↓【手動】子ども名義の楽天銀行口座へ振込 ↓【手動】楽天銀行から楽天証券へ入金 ↓ 毎月の投信積立で自動買付 eMAXIS Slim 米国株式(S&P500)投信の買付(毎月の積立設定)だけは自動化していました。でも、その手前の「親の口座 → 子の楽天銀行 → 楽天証券」というお金の移動はすべて手動だったのです。 児童手当は2ヶ月に1回まとめて振り込まれるので、そのたびにスマホを開いて、振込先を選んで、金額を入れて、証券口座に入金して……という作業が発生していました。 うっかり忘れれば、楽天証券の残高が足りずに積立が失敗してしまう——そういう「人の手」が挟まる構成でした。 なぜ自動化できていなかったのか 理由は明確で、未成年口座は「マネーブリッジ」が使えなかったからです。 マネーブリッジは、楽天銀行と楽天証券を連携させ、証券口座の買付時に楽天銀行の残高から自動でお金を移動(スイープ)してくれる便利な仕組みです。大人の口座なら、これを設定するだけで「楽天銀行に残高さえあれば積立が自動で完結」します。 ところが、子ども名義の未成年口座ではマネーブリッジが組めませんでした。だから「楽天銀行 → 楽天証券」の入金は手動でやるしかない、と思い込んでいたのです。気づき:未成年口座は「楽天銀行引落」が使える 転機になったのが、楽天証券の積立設定画面で見つけた「楽天銀行引落」という選択肢でした。 マネーブリッジ(残高スイープ)とは別に、楽天証券には「楽天銀行引落」という、積立の買付日に楽天銀行の口座から直接お金を引き落とす仕組みがあります。クレジットカードの引き落としと同じイメージです。マネーブリッジのように口座連携を組まなくても、積立のたびに楽天銀行から自動で引き落としてくれます。 「でも、楽天銀行引落ってサービス終了したのでは?」と思った人もいるはずです。私もそう思っていました。 一般口座では終了、でも未成年口座は対象外だった 調べてみると、こういうことでした。 投信積立の「楽天銀行引落」サービスは、一般(成年)口座では2023年9月で終了しています。成年口座では、以降はマネーブリッジ経由に自動で切り替わりました。ネット上で「楽天銀行引落は終わった、マネーブリッジを使え」という情報が多いのはこのためです。 ところが、楽天証券の公式告知をよく読むと、こう書かれています。未成年口座および法人口座のお客様は、サービス終了の対象外つまり、未成年口座は楽天銀行引落の終了対象から除外されていて、今も使えるのです(参考:投信積立「楽天銀行」引落サービス終了のお知らせ(2023年9月)|楽天証券)。 私はずっと「未成年口座はマネーブリッジが使えない=楽天銀行から自動でお金を動かす方法がない」と思い込んでいました。でも実際は、マネーブリッジが使えないかわりに、楽天銀行引落がそのまま使える状態だったのです。新しく追加された機能ではなく、もともと使えた機能を、私が見落としていただけでした。 これに気づいた瞬間、手動入金が丸ごと不要になることがわかりました。新しい全自動フロー:入金作業がゼロになる 楽天銀行引落を使うと、フローはこう変わります。 児童手当(2ヶ月に1回まとめて振込) ↓ 親の住信SBIネット銀行に着金 ↓【自動】定額自動振込で子の楽天銀行口座へ ↓【自動】楽天証券の積立日に楽天銀行から引落 ↓ 投信買付 eMAXIS Slim 米国株式(S&P500)手動だった2つのステップが、両方とも自動になりました。 ポイントは2つの自動化を組み合わせていることです。住信SBIネット銀行の「定額自動振込」:親の口座から、毎月決まった日に決まった金額を、子の楽天銀行へ自動で振り込む 楽天証券の「楽天銀行引落」:積立の買付日に、子の楽天銀行から自動で引き落として投信を買うこの2段構えにすることで、児童手当が振り込まれたあと、私が触る作業はゼロになりました。あとは年に1回、残高と積立状況を確認するだけです。設定手順①:住信SBIネット銀行の定額自動振込 まず、親の住信SBIネット銀行から、子の楽天銀行へお金を自動で送る設定をします。 使うのは「定額自動振込サービス」です。これは、指定した金額を、毎月決まった日に、指定口座へ自動で振り込んでくれる無料の予約機能です。 設定の流れは次のとおりです。住信SBIネット銀行にログイン 「振込・振替」→「定額自動振込」を選択 振込先として、子ども名義の楽天銀行口座を登録 振込金額(我が家は児童手当の月割り相当額)と、毎月の振込日を指定 設定を保存これで、毎月決まった日に、子の楽天銀行へ自動で振り込まれます。 振込日は「積立日より前」に設定する ここが地味に重要です。住信SBIからの振込日は、楽天証券の積立買付日より数日前に設定してください。 楽天銀行に残高が届く前に積立日が来てしまうと、引き落としに失敗します。我が家は「住信SBIの自動振込を毎月1日 → 楽天証券の積立を毎月8日」のように、1週間ほど余裕を持たせています。設定手順②:楽天証券の積立を「楽天銀行引落」に設定 次に、楽天証券(子ども名義の未成年口座)の積立設定で、引落方法を楽天銀行にします。楽天証券に未成年口座でログイン 「投資信託」→「積立設定」へ 銘柄と毎月の積立金額を指定 引落方法の選択で「楽天銀行」を選ぶ 積立日を指定して設定を保存引落方法を選ぶ画面は、実際にはこのようになっています。画面上部に「未成年総合口座」と表示されているのがポイントです。引落方法として「証券口座」「楽天銀行」「その他金融機関」の3つが並んでいて、「楽天銀行」を選ぶと「楽天銀行から資金を自動で振替」という説明が出ます。これがまさに、マネーブリッジを使わずに楽天銀行から直接引き落とす設定です。 この選択肢に「楽天銀行」が出てくれば成功です。未成年口座であれば、ここに楽天銀行が選べます。なお画面の銘柄は一例で、引落方法の選択は銘柄を問わず共通です。 あとは、買付日になると楽天銀行から自動で引き落とされ、投信が買い付けられます。 初回の口座連携は「Safari」で行うのがおすすめ(Macの場合) ひとつ、つまずきやすいポイントがあります。 楽天証券と楽天銀行を連携させる初回設定のとき、私の環境(Mac)ではGoogle Chromeだと連携が正常に完了しませんでした。ブラウザをSafariに変えたところ、問題なく設定できました。 おそらく初回の連携設定のときだけの問題で、一度連携してしまえば、その後はどのブラウザでも積立は問題なく動きます。もしChromeで連携がうまくいかない場合は、Safari(や別のブラウザ)を試してみてください。原因に悩む時間がもったいないので、最初からSafariで設定してしまうのが手っ取り早いです。手数料:実質ほぼ無料にできる 自動化でかかるコストは、住信SBIからの他行宛振込手数料だけです。楽天証券の楽天銀行引落自体は無料、投信の買付手数料も無料(eMAXIS Slim シリーズ)です。 住信SBIネット銀行の他行宛振込手数料は、スマプロランクに応じて月1〜20回まで無料になります。無料回数を超えた分は1件あたり77円です(参考:スマプロランクを上げて、手数料無料回数を増やそう|住信SBIネット銀行)。 児童手当の振込は月1回なので、無料回数の枠内で十分に収まります。我が家の場合、他の用途を含めても無料枠を超えることはなく、実質的に手数料ゼロで運用できています。項目 手数料住信SBI → 楽天銀行(他行宛振込) スマプロランクの無料枠内なら0円(超過時1件77円)楽天証券の楽天銀行引落 無料eMAXIS Slim の買付手数料 無料合計(月1回振込の場合) 実質0円注意点:自動化する前に確認したい3つ 仕組みはシンプルですが、設定前に押さえておきたい点を3つ挙げます。 1. 楽天銀行の残高は常に積立額以上に保つ 楽天銀行引落は、買付日に残高が足りないとその月の積立がスキップされます。住信SBIからの自動振込日を積立日より前に設定し、余裕を持たせるのが鉄則です。最初の1〜2ヶ月は、ちゃんと振込・引落・買付が回っているかを確認してください。 2. 児童手当の支給は2ヶ月に1回、積立は毎月 児童手当は2024年10月の制度改正で、年6回(偶数月に2ヶ月分ずつ)の振込になりました。一方、積立は毎月です。親の口座に貯まった児童手当を、毎月ならして自動振込する設計にすれば、ドルコスト平均法の効果を保ちつつ、支給タイミングのズレも吸収できます。 3. 贈与税の扱いは変わらない 子ども名義の口座に親のお金(児童手当)を移すこと自体は、自動化してもしなくても同じです。年間110万円の基礎控除の範囲内であれば問題になりにくい、という考え方は実録記事の贈与税の項で詳しく書いています。自動化は「お金の動かし方」を変えるだけで、税務上の位置づけが変わるわけではありません。わが家と同じように子ども名義の口座で積み立てるには、まず親の口座が必要です。楽天証券なら、親の口座から未成年口座・こどもNISAまでまとめて申し込めます(わが家がこどもNISAを申し込んだ画面は楽天証券でこどもNISAを申し込んだ手順にまとめています)。 楽天証券の口座開設はこちら(公式サイト) わが家が実際に使っている証券会社(楽天証券・SBI証券・マネックス証券)の違いは、ネット証券3社を使った正直な感想にまとめています。 まとめ:思い込みを外すと、教育費の積立はもっと楽になる 児童手当の積立を全自動化した話を、我が家の構成でまとめます。未成年口座はマネーブリッジが使えない——ここまでは事実 でも「楽天銀行引落」は未成年口座なら使える(一般口座では2023年9月に終了したが、未成年・法人口座は対象外) 住信SBIの定額自動振込 + 楽天証券の楽天銀行引落を組み合わせれば、親の口座に児童手当が入ったあとの作業はゼロになる 手数料はスマプロランクの無料枠内で実質0円 残高不足による積立スキップだけ注意(振込日は積立日より前に) 初回の口座連携は、MacならChromeより Safari が確実(私はChromeで失敗・Safariで成功)私は「未成年口座は自動化できない」と長いあいだ思い込んでいました。でも、実際には最初から使える機能を見落としていただけでした。 教育費の準備は、18年という長期戦です。だからこそ、毎月の手間をゼロにして「触らない仕組み」にすることが、続けるうえで何より効いてきます。 運用の中身(なぜ子ども名義の特定口座か、何を買っているか、1年10ヶ月の実績)は児童手当を全額S&P500に投資した実録に、教育費全体の方針は学資保険を選ばなかった理由に書いています。2027年から始まるこどもNISAをどう組み込むかはこどもNISAの制度と我が家の移行戦略で整理しているので、あわせて読んでみてください。よくある質問(FAQ) Q1. 未成年口座でマネーブリッジは本当に使えないのですか? 我が家では未成年口座でマネーブリッジを組めませんでした。ただし、マネーブリッジが使えなくても「楽天銀行引落」が使えるので、結果として自動化はできます。最新の取り扱いは口座の状況によって異なる場合があるため、楽天証券・楽天銀行の公式情報もあわせてご確認ください。 Q2. 「楽天銀行引落」はもう終了したと聞きましたが? 一般(成年)口座では2023年9月で終了しています。ただし未成年口座と法人口座は終了の対象外で、現在も利用できます(楽天証券の公式告知)。ネット上の「終了した」という情報の多くは成年口座を前提にしているため、注意してください。 Q3. 住信SBIネット銀行でなくても自動化できますか? できます。親の口座の銀行に「定額自動振込(毎月決まった額を他行へ自動で振り込む)」機能があれば同じ構成が組めます。住信SBIを例にしているのは、我が家がそうだからです。振込手数料の無料回数は銀行ごとに条件が違うので、お使いの銀行で確認してください。 Q4. 振込日と積立日はどれくらい空ければいいですか? 我が家は1週間ほど空けています。振込から着金まで通常は当日〜翌営業日ですが、月初や連休をまたぐと遅れることもあるため、余裕を持たせるのが安全です。 Q5. 児童手当は2ヶ月に1回なのに、毎月積み立てて大丈夫ですか? 親の口座にいったん貯めておき、そこから毎月ならして自動振込すれば問題ありません。むしろ毎月一定額を積み立てるほうが、ドルコスト平均法の効果が働きます。 Q6. 自動化すると贈与税の扱いは変わりますか? 変わりません。お金の動かし方を自動にするだけで、税務上の位置づけ(親から子への資金移動)は手動のときと同じです。年間110万円の基礎控除の範囲内であれば問題になりにくい、という点は実録記事を参照してください。 Q7. 積立の引き落としに失敗するとどうなりますか? その月の買付がスキップされるだけで、ペナルティはありません。翌月から残高さえあれば通常どおり再開されます。失敗を防ぐには、楽天銀行の残高を常に積立額以上に保つことが大切です。 Q8. 楽天銀行との連携がブラウザでうまくいきません。 私の環境(Mac)では、初回の連携設定のときにGoogle Chromeでは正常に完了せず、Safariに変えたら設定できました。おそらく初回連携時だけの問題です。Chromeでうまくいかない場合は、Safariや別のブラウザを試してみてください。一度連携できれば、その後の積立はブラウザを問わず動きます。{"@context":"https://schema.org","@type":"FAQPage","mainEntity":[{"@type":"Question","name":"未成年口座でマネーブリッジは本当に使えないのですか?","acceptedAnswer":{"@type":"Answer","text":"我が家では未成年口座でマネーブリッジを組めませんでした。ただし、マネーブリッジが使えなくても「楽天銀行引落」が使えるので、結果として自動化はできます。最新の取り扱いは口座の状況によって異なる場合があるため、楽天証券・楽天銀行の公式情報もあわせてご確認ください。"}},{"@type":"Question","name":"「楽天銀行引落」はもう終了したと聞きましたが?","acceptedAnswer":{"@type":"Answer","text":"一般(成年)口座では2023年9月で終了しています。ただし未成年口座と法人口座は終了の対象外で、現在も利用できます(楽天証券の公式告知)。ネット上の「終了した」という情報の多くは成年口座を前提にしているため、注意してください。"}},{"@type":"Question","name":"住信SBIネット銀行でなくても自動化できますか?","acceptedAnswer":{"@type":"Answer","text":"できます。親の口座の銀行に「定額自動振込(毎月決まった額を他行へ自動で振り込む)」機能があれば同じ構成が組めます。住信SBIを例にしているのは、我が家がそうだからです。振込手数料の無料回数は銀行ごとに条件が違うので、お使いの銀行で確認してください。"}},{"@type":"Question","name":"振込日と積立日はどれくらい空ければいいですか?","acceptedAnswer":{"@type":"Answer","text":"我が家は1週間ほど空けています。振込から着金まで通常は当日〜翌営業日ですが、月初や連休をまたぐと遅れることもあるため、余裕を持たせるのが安全です。"}},{"@type":"Question","name":"児童手当は2ヶ月に1回なのに、毎月積み立てて大丈夫ですか?","acceptedAnswer":{"@type":"Answer","text":"親の口座にいったん貯めておき、そこから毎月ならして自動振込すれば問題ありません。むしろ毎月一定額を積み立てるほうが、ドルコスト平均法の効果が働きます。"}},{"@type":"Question","name":"自動化すると贈与税の扱いは変わりますか?","acceptedAnswer":{"@type":"Answer","text":"変わりません。お金の動かし方を自動にするだけで、税務上の位置づけ(親から子への資金移動)は手動のときと同じです。年間110万円の基礎控除の範囲内であれば問題になりにくい、という点は実録記事を参照してください。"}},{"@type":"Question","name":"積立の引き落としに失敗するとどうなりますか?","acceptedAnswer":{"@type":"Answer","text":"その月の買付がスキップされるだけで、ペナルティはありません。翌月から残高さえあれば通常どおり再開されます。失敗を防ぐには、楽天銀行の残高を常に積立額以上に保つことが大切です。"}},{"@type":"Question","name":"楽天銀行との連携がブラウザでうまくいきません。","acceptedAnswer":{"@type":"Answer","text":"私の環境(Mac)では、初回の連携設定のときにGoogle Chromeでは正常に完了せず、Safariに変えたら設定できました。おそらく初回連携時だけの問題です。Chromeでうまくいかない場合は、Safariや別のブラウザを試してみてください。一度連携できれば、その後の積立はブラウザを問わず動きます。"}}]}免責事項:本記事は筆者個人の体験談・運用記録を共有するものであり、特定の金融商品や投資手法、サービスの利用を推奨するものではありません。各サービスの仕様・手数料は変更される可能性があるため、最新かつ正確な情報は各社の公式サイトでご確認ください。投資判断・税務上の判断は、必ずご自身の責任で行ってください。